🎬 影片版 17 分鐘,講的是結論;這篇是完整方法與四個限制。
台股加權指數在 1990 年 1 月底站上 12,054 點。 八個月後,它跌到 2,705 點,蒸發 77.6%。
假設有兩個人,資產一模一樣、策略一模一樣——每年提領初始資產的 4%,之後照消費者物價指數調整, 就是網路上講到爛的「4% 法則」。差別只有一個:一個在 1990 年 1 月退休,另一個在同年 9 月退休。
用 36.6 年的台股真實資料跑完,結果是:
- 1990 年 1 月退休的那個人,第 13 年資產歸零。 他能撐滿 30 年的最高提領率只有 2.28%。
- 1990 年 9 月退休的那個人,能撐滿 30 年的最高提領率是 9.74%。 30 年後資產還是退休當下的好幾倍。
差八個月,差 4.3 倍。
「4% 法則」是退休規劃裡被引用最多的一條經驗法則, 但它是用美國的股債報酬與美國物價算出來的。台灣的通膨結構、股利水準、市場波動都跟美國不一樣。
那把這條法則搬到台灣,數字到底是多少?
🎯 這篇要回答四個問題
退休提領這個題目,網路上流傳的說法很多,但幾乎都建立在美國資料上。 這篇不評論任何人的說法,只做一件事:把幾套主流方法,用台灣自己的資料各跑一遍,看數字長什麼樣。
- 4% 法則搬到台灣,數字是多少? 是更緊還是更鬆?
- 失敗的話,會敗在哪裡? 是「台灣這個市場不行」,還是別的原因?
- 「護欄策略」這種會隨市場調整的規則,真的有用嗎? 有用的話,代價是什麼?
- 不賣股、只花股利呢? 台灣股利率剛好 4% 上下,這條路走得通嗎?
外加一個附帶驗算:Coast FIRE 的種子資金門檻,對「報酬率假設」有多敏感?
🧮 這篇的每個數字,你都可以自己改參數重跑
文章是靜態的,但底下的回測是活的。同一套 36 年台股資料做成了互動試算頁, 不用註冊、不收資料、全部在你的瀏覽器裡算:
👉 退休提領率試算 · super168.work/retire
| 分頁 | 對應本文的哪一段 |
|---|---|
| 退休起點模擬 | 挑任一個退休月份,看 30 年提領軌跡怎麼走 |
| 每個起點能領多少 | 發現一與發現二那兩張圖的互動版,79 個起點自己排 |
| Coast FIRE 逆算 | 附帶驗算那一節,改報酬率假設看門檻怎麼跳 |
| 全生命週期模擬 | ⭐ 本文沒做的:加進債券,拉股債比滑桿 |
| 資料與方法 | 資料來源、涵蓋區間與已知限制 |
⚠️ 「全生命週期模擬」用的債券序列是本站合成的、不是官方序列 (FRED 10 年期美債殖利率 + 匯率換算成台幣計價總報酬,與實際的 IEF 月報酬相關 0.990、 年化保守 0.53 個百分點)。其餘三個分頁都是 100% 台股,跟本文完全一致。
📖 先把四個名詞講清楚
這篇會一直用到四個東西。已經很熟的話可以直接跳過這一節。
1️⃣ 4% 法則:一句話版本
退休第一年提領資產的 4%,之後每年把提領金額按通膨往上加,不管市場漲跌。
有兩個地方最常被搞混:
- 4% 只用在第一年。 第二年開始領的是「第一年的金額 × 通膨」, 不是「當年資產的 4%」。所以市場大跌時,提領金額不會跟著縮—— 分母變小、分子不變,實際提領率會被動飆高。這正是護欄策略要解決的問題。
- 它是一個安全性測試,不是報酬目標。 它問的只有一件事:這樣領,錢會不會在 30 年內用完。
把它倒過來看,就是那個更有名的說法:存夠年支出的 25 倍(1 ÷ 4% = 25)。
⚠️ 錢從哪裡來?這篇全部是「賣股」。 4% 法則採用的是總報酬法:股利全部再投入,每年要用的生活費,靠賣掉一部分部位變現。 這件事在台灣特別容易搞混——台灣的現金股利率大約 4.06%,跟 4% 提領率幾乎一樣, 很多人因此直覺認為「那就領股利就好,不用賣股」。 這是兩套完全不同的方法,結果也完全不同,後面會用同一批資料把兩者攤開比。
2️⃣ 序列報酬風險:為什麼「平均報酬」會騙人
想像兩個人經歷一模一樣的 30 年報酬,只是順序顛倒:一個前段大漲後段大跌,另一個相反。
如果全程都不動錢,兩個人的最終結果完全一樣——乘法可以交換順序。 但只要每年在領錢出來,順序就決定一切:前段遇到大跌的那個人, 為了領出同樣的生活費,被迫在低點賣掉更多單位; 等市場漲回來,他能參與反彈的部位已經少了一大截。
報酬率相同,順序不同,結局可以天差地遠。 這就是本文開頭「差八個月,差 4.3 倍」的來源。
3️⃣ 護欄策略:給提領金額裝上下限
本文實作的是最常見的 Guyton-Klinger 版本:
| 設定 | 值 |
|---|---|
| 初始提領率 | 5% |
| 護欄位置 | 初始提領率的 ±20% → 上限 6%、下限 4% |
| 碰到上限(市場跌、提領率被動衝破 6%) | 當年提領金額 調降 10% |
| 碰到下限(市場漲、提領率低於 4%) | 當年提領金額 調升 10% |
白話就是賺多花多、賺少花少。 它跟 4% 法則最大的差別在於:4% 法則的提領金額跟市場完全脫鉤,護欄則讓它隨市場浮動。
4️⃣ Coast FIRE:存到一個數字之後就「滑行」
標準的 FIRE 要存到年支出的 25 倍才能退休,門檻很高。Coast FIRE 換了一個思路:
年輕時先存下一筆種子資金,存到之後就不再為退休加碼, 讓複利自己把它長到退休需要的金額。 這中間還是要工作,但工作收入只要夠付當下的生活費就好。
「Coast」是滑行的意思——像騎腳踏車,前面用力踩到一定速度,然後就不踩了,靠慣性滑到終點。
它不是 FIRE 的替代品,是 FIRE 之前的一個里程碑,更精確地說,是「可以停止累積的那個點」:
密集存錢 ──▶ 達到 Coast FIRE 數字 ──▶ 滑行期(照常工作,不再存退休金)──▶ 65 歲達成 FIRE
                    ↑                              ↑
              累積在這裡結束                  複利在這裡接手
所以最常被搞混的一點是:達到 Coast FIRE 不等於可以退休。 你只是不用再存退休金了。它買到的不是「不工作」, 而是不必為了存錢而忍受高壓工作的職涯彈性——可以轉行、兼職、做想做的事,只要養得活現在的自己。
它的關鍵變數只有兩個:距離退休還有幾年,和假設的年化報酬率。 後面會看到,第二個變數只要動一點點,門檻就天差地遠。
⚠️ 先講一件掃興的事:台灣根本沒有 30 年的官方含息資料
這件事必須先攤開,因為它決定了後面每一個數字該怎麼讀。
要回測退休提領,需要含息的報酬序列——光看指數漲跌不夠,配息也是你的錢。 台灣證交所確實有一條「發行量加權股價報酬指數」,把現金股利算進去。問題是:
證交所的公開查詢端點,這條含息指數實測只回溯到 2009 年 2 月—— 我逐月試過 2004 到 2008 年的每一個月底,回傳的全部是空表。
也就是說,能拿到的官方含息序列只有 17.6 年,連一個 30 年窗口都湊不出來。 (指數本身問世得比 2009 年早,但公開端點就是查不到更早的值; 本文只斷言「查得到的範圍」,不替查不到的部分背書。)
這件事還帶出一個值得記住的推論:任何宣稱「台灣通不過 30 年考驗」的跨國研究, 用的都不可能是台灣官方的含息指數——因為那條指數的長度根本不夠。 這類研究倚賴的是學術界重建的長期資料庫。這不是造假,是這個領域的標準作法, 但它跟「證交所官方數字」是兩回事,看到這種跨國排名時值得先分清楚。
我不重建任何不存在的歷史。 我改用一個誠實的辦法:
| 序列 | 涵蓋 | 角色 |
|---|---|---|
| 發行量加權股價指數(不含現金股利) | 1990-01 起,36.6 年 | 主回測 |
| 發行量加權股價報酬指數(含息) | 2009-02 起,17.6 年 | 只拿來量測「現金股利到底貢獻多少」 |
| 主計總處 CPI 總指數 | 1981-01 起,45 年 | 通膨調整 |
用 17.6 年的重疊期量出來:台灣的現金股利每年貢獻 4.06 個百分點 (同期價格指數年化 14.43%,含息報酬指數年化 18.49%)。
然後把這個 4.06% 當成一個可以調整的參數,套回 36.6 年的價格指數上。 這樣做的好處是:我沒有假裝知道 1990 年代的股利率是多少, 而是直接讓「答案在股利率多少的時候翻轉」自己浮出來。
📊 發現一:台灣的中位安全提領率是 6.39%,不是 4%
先看關鍵的那條參數怎麼影響結論:
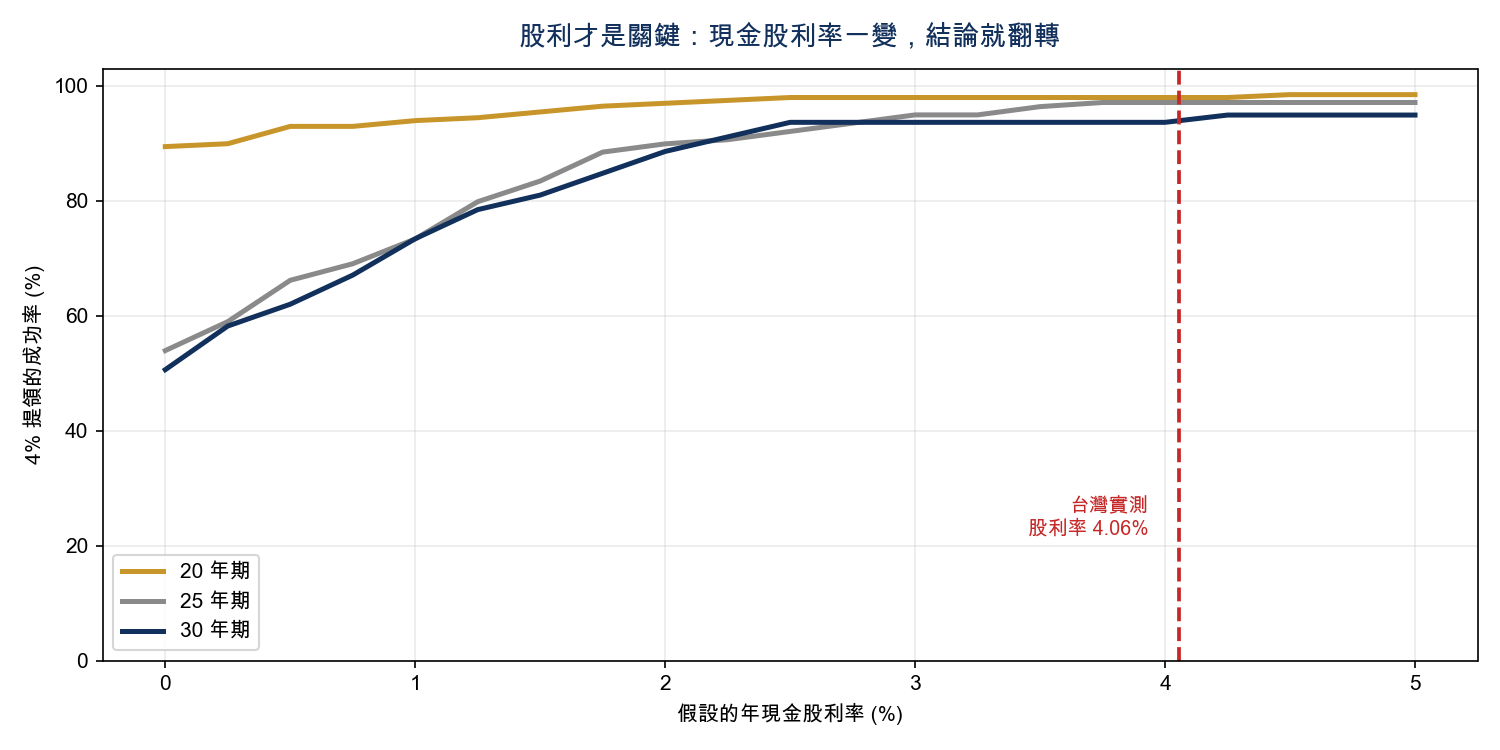
| 假設的年現金股利率 | 30 年期 4% 成功率 | 30 年期最高提領率(中位) |
|---|---|---|
| 0.00%(純價格指數,等於完全不配息) | 50.6% | 4.01% |
| 1.00% | 73.4% | 4.55% |
| 2.00% | 88.6% | 5.12% |
| 3.00% | 93.7% | 5.72% |
| 4.06%(台灣實測值) | 93.7% | 6.39% |
30 年期的 4% 提領要達到 90% 以上的成功率,只需要年股利率 2.10%。 台灣實際有 4.06%,這道門檻綽綽有餘。
而在台灣實際的股利水準下,30 年期的中位安全提領率是 6.39%, 最高的起點甚至到 9.74%。撐滿 30 年之後,存活下來的那些起點, 資產中位數還剩退休當下購買力的 3.39 倍。
⚠️ 但「6.39% vs 4%」這個對比,很容易被讀反
這是全篇最需要小心的一段。這兩個數字不是同一種統計量:
| 定義 | 美國 | 台灣 | |
|---|---|---|---|
| 4% 法則的 4% | 所有 30 年區間裡最差的那一個 | ≈ 4% | 2.28% |
| 本文的 6.39% | 79 個起點的中位數 | — | 6.39% |
Bengen 1994 提出 4% 時,是把美國所有 30 年區間跑一遍後取最差值 (他自創的詞 SAFEMAX 指的就是那個最小值)。
所以用同一個定義比,台灣是 2.28%,比美國的 4% 更嚴,不是更寬鬆。
證據就在本文的資料裡:79 個起點有 5 個在 4% 提領下失敗(成功率 93.7%)。 如果台灣的 SAFEMAX 最小值真的 ≥ 4%,失敗數應該是 0。
那 6.39% 到底在說什麼?它說的是:
- ❌ 不是「台灣可以安全地領 6.39%」
- ❌ 不是「台灣比美國寬鬆」
- ✅ 是「4% 這個數字,對台灣的典型情境過度保守」—— 超過一半的起點其實可以領到 6.39% 以上,而你為了防住那 5 個起點, 中位數少花了 2.39 個百分點
⚠️ 而且 SAFEMAX 是事後才算得出來的。你退休當天, 不知道自己會是 2.28% 那個人還是 9.74% 那個人 —— 這正是下一節「序列報酬風險」要講的事,也是護欄策略存在的理由。
(本節與後續兩節的資料口徑:100% 台股,而 Bengen 的原始設定是美股/美債 50:50, 兩者的資產配置本來就不同,這個對比只能當量級參考,不是嚴格的同條件比較。)
為什麼台灣的中位數看起來比美國寬鬆
關鍵在一個跨國研究經常抓不準的東西:通膨。
台灣 1990-01 到 2026-07 的年化通膨是 1.66%, 36.5 年下來物價累計只漲了 82.3%。 同期間美國是 2.66%——整整高出一個百分點。
4% 法則的提領金額是每年跟著 CPI 往上加的。通膨越低,這條提領曲線就越平, 資產被侵蝕的速度就越慢。一個百分點聽起來不多,但它是每年複利在提領金額上的: 同樣起跑,30 年後美國那條提領曲線會比台灣高出 34%。 資產要多長出這 34% 才追得上——這就是兩國結論分道揚鑣的地方。
附帶一提,一個我原本猜錯的東西。 我原以為台灣被跨國研究列為「不通過」, 是因為資料涵蓋了 1970–80 年代的高通膨。主計總處的數字不支持這個猜測: 台灣 1981-01 至 1990-01 的年化通膨是 1.70%,跟 1990 年之後幾乎一樣低。 所以「跨國研究為什麼把台灣算成不通過」,這篇沒有答案,不裝作有。
🤔 岔題一下:4% 法則假設你會把錢花光嗎?
不會,而且剛好相反。
Bengen(1994)與 Trinity Study(1998)對「成功」的定義只有一句話: 第 30 年結束時餘額 > 0。它允許你剛好花完,但不以花完為目標—— 它是拿最壞的那個歷史起點去反推最大提領率,所以「4%」是為了讓最慘的人也撐得住而設的。
⚠️ 而且 30 年 ≠ 到死。那是一個固定期間(假設 65 歲退休、活到 95), 活過 95 歲的話,這條規則沒有意見。
台灣資料實際跑出來(79 個起點、30 年、固定實質提領 4%、股利率 4.06%):
| 期末剩餘資產(已扣通膨) | 起點數 | 占存活起點 |
|---|---|---|
| < 1 倍(本金縮水) | 1 | 1.4% |
| 1–3 倍 | 27 | 36.5% |
| 3–10 倍 | 46 | 62.2% |
中位 3.39 倍、平均 3.55 倍、最小 0.95 倍、最大 8.38 倍。 74 個成功的起點裡,73 個在第 30 年結束時比退休當天更有錢。
這個指標看不見的三件事
4% 法則的計分方式是二元的:撐滿記 1 分、中途歸零記 0 分。一條路徑只產生一個 0 或 1, 其餘資訊全部丟掉。所以它同時看不見——
① 贏多少。 期末剩 0.95 倍和剩 8.38 倍,在計分表上是同一個 1 分。
② 輸多重。 那 5 個失敗起點,在計分表上也是同一個 0 分:
| 退休起點 | 錢在第幾年用完 |
|---|---|
| 1990-01 | 第 13 年 |
| 1990-02 | 第 14 年 |
| 1990-03 | 第 16 年 |
| 1990-04 | 第 20 年 |
| 1990-05 | 第 30 年(差一年就過關) |
第 13 年歸零的人 78 歲要重新想辦法;第 30 年歸零的人其實幾乎剛好用完, 那正是規則設計的理想結局。把這兩個算成同一件事,是這個指標最粗暴的地方。
③ 你放棄了多少。 79 個起點各自能撐滿 30 年的最高提領率:
| 百分位 | 最大可提領率 |
|---|---|
| 最低 | 2.28% |
| 5% | 3.89% |
| 25% | 5.60% |
| 中位 | 6.39% |
| 75% | 7.39% |
| 最高 | 9.74% |
只有 5 個起點的上限低於 4%。 其餘 74 個,領 4% 等於中位數還留了 2.39 個百分點沒有用到。
所以 4% 法則真正的代價,不是破產風險
它是拿最壞情況校準的規則。最壞情況只發生過一次(1990 年那五個月), 但每一個人都得照最壞情況過日子。這跟前面護欄那一節是同一個結構的鏡像:
| 護欄策略 | 4% 法則 | |
|---|---|---|
| 保護什麼 | 不破產 | 不破產 |
| 代價 | 最壞情況被減薪 86% | 中位情況少花了 2.39 個百分點 |
| 誰承擔 | 遇到崩盤的人 | 沒遇到崩盤的人(絕大多數) |
⚠️ 這不是在說 4% 太保守、應該領更多。它是在說「保守」有價格,而那個價格 不是零,是「中位情況下留下 3.39 倍的資產給別人」。 這個取捨值不值得, 取決於你有沒有想留遺產、有沒有其他收入來源、以及你對減薪的忍受度—— 那是每個人自己的答案,不是回測能給的。
(本節數字可用 ending_balance.py 複現。)
🎯 發現二:失敗不是「台灣的問題」,是「那五個月的問題」
這是整篇最重要的一張圖。橫軸是退休起點,縱軸是那個起點能撐滿 30 年的最高提領率:
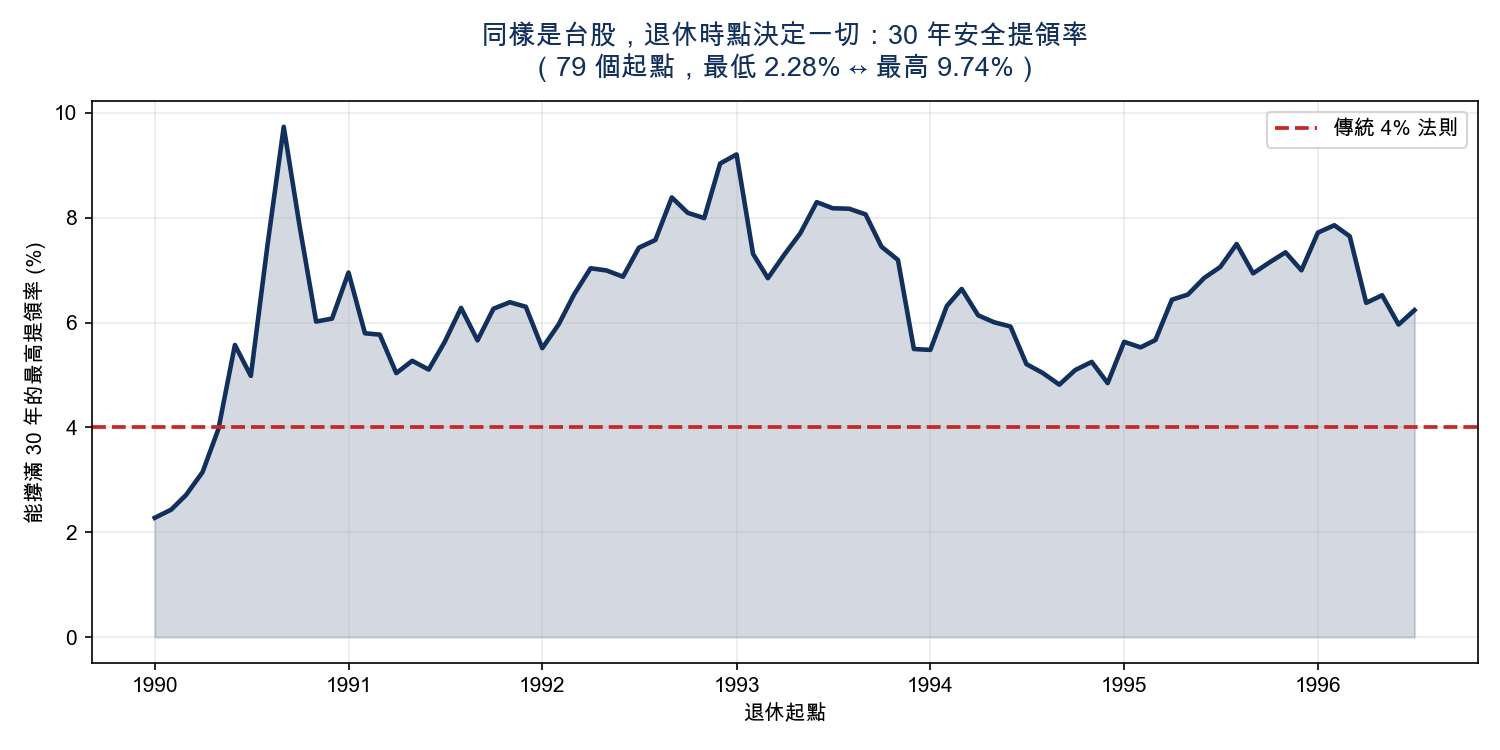
79 個起點裡,4% 提領失敗的只有 5 個。而這 5 個是:
1990-01、1990-02、1990-03、1990-04、1990-05
連續五個月,全部集中在泡沫破掉前的最後一段。 1990 年 6 月以後的每一個起點, 4% 都撐得過 30 年。
換句話說,「4% 法則在台灣行不通」這個說法, 成立的範圍是台股史上最極端的那五個月,不是「台灣」這個市場。
把那個最慘的人拿出來看:
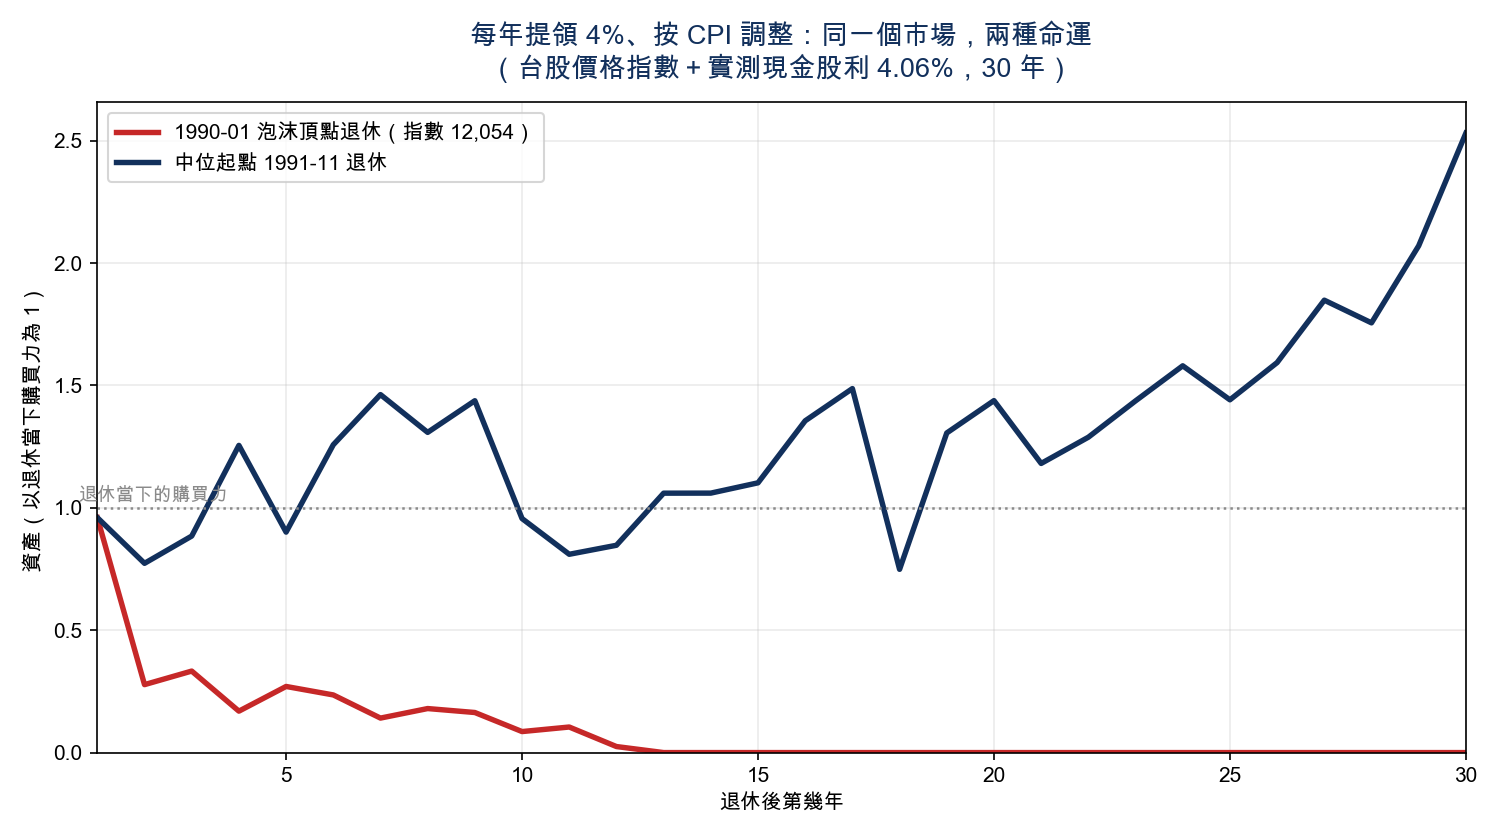
1990 年 1 月退休、每年提領 4%:
| 退休後 | 資產(以退休當下購買力 = 1) |
|---|---|
| 第 1 年 | 0.96 |
| 第 2 年 | 0.28 |
| 第 3 年 | 0.33 |
| 第 4 年 | 0.17 |
| 第 13 年 | 0.00(歸零) |
第二年就少掉七成購買力。 這就是前面講的「序列報酬風險」—— 不是報酬率不夠,是壞報酬來得太早。同樣一段 36 年的歷史, 指數從 12,054 漲到 45,975(3.81 倍,還沒算股利), 但這個人一毛都沒享受到,因為他在低點被迫變賣的部位,再也長不回來。
🚧 發現三:護欄策略確實有效,但它的代價很少被提起
護欄策略最常見的賣點是「能把破產機率大幅降到接近零」。這一點,資料完全支持。
| 30 年期,79 個起點,股利率 4.06% | 成功率 | 實質提領 |
|---|---|---|
| 固定 4% 提領 | 93.7% | 恆為 4.00%,永不減薪 |
| 護欄策略 5% 起跳 | 100.0% | 平均 5.02%,最低值中位 4.37%,最慘 0.68% |
護欄把成功率從 93.7% 拉到 100%,一個失敗都沒有。這個賣點是真的。
但代價在最後那一欄。看最壞的那個起點(1990-01)兩種規則各自的提領軌跡:
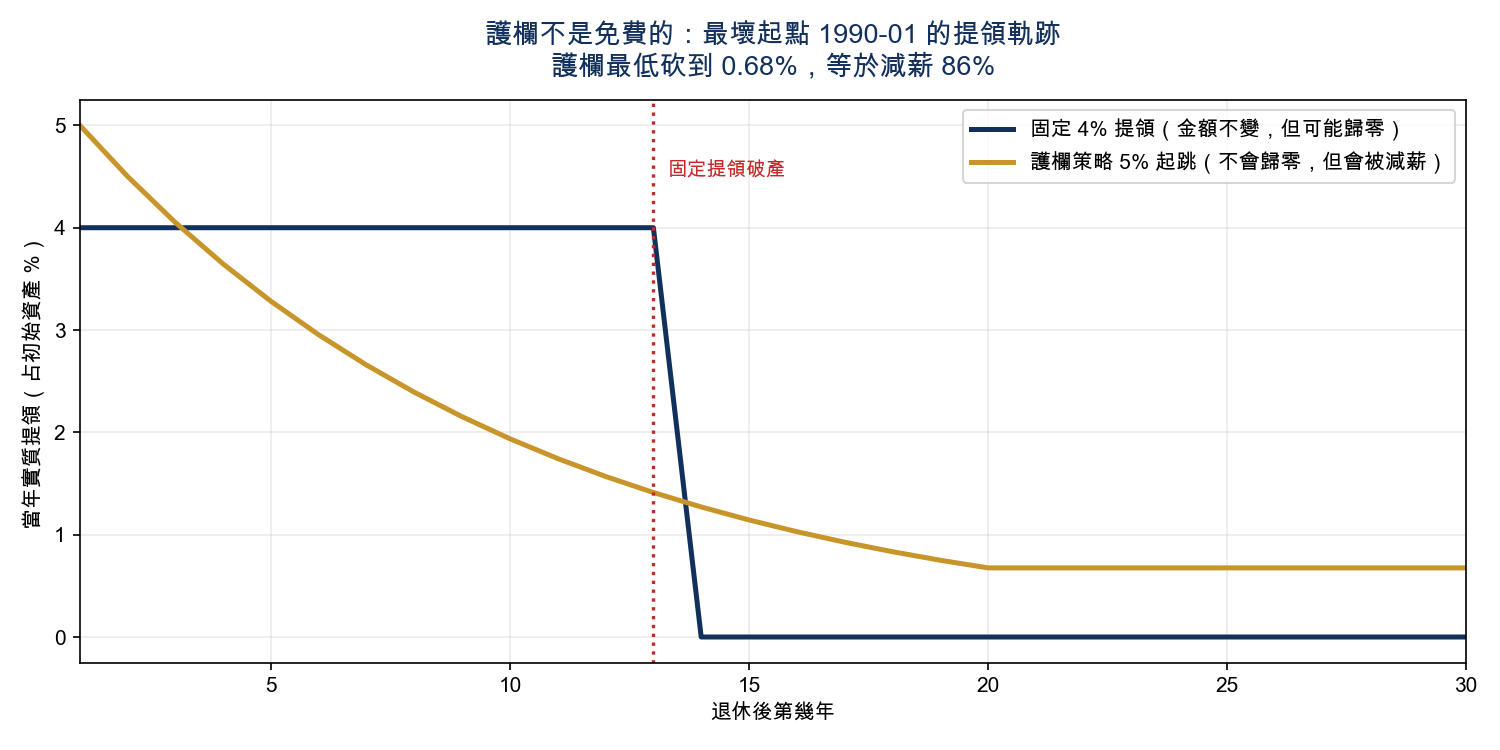
- 深藍線(固定 4%):金額十三年不變,然後第 14 年直接掉到 0——錢用完了。
- 金線(護欄 5%):從 5% 開始,被連續觸發減碼,一路砍到 0.68%。 它確實撐滿了 30 年,代價是實質生活費被砍掉 86%。
這就是護欄策略的真面目:
它沒有消滅風險,它把「破產風險」換成了「減薪風險」。
常見的比喻是「為 4% 提領機制裝上煞車與後照鏡」。這個比喻其實很準, 只是煞車的作用本來就是減速——一套能保證不撞牆的規則, 必然包含「必要時把速度降到接近零」這個條款。
哪一種比較好?這取決於一個資料回答不了的問題: 對一個退休的人來說,是「錢在第 14 年用完」比較可怕,還是「生活費被砍到剩六分之一」比較可怕。 那是每個人自己的答案,不是回測能給的。
🔁 那如果不賣股,只花股利呢?
前面說過,這篇的 4% 法則全部是賣股:股利再投入,生活費靠賣掉部位變現。
但台灣讀者一定會問另一個問題——台灣的現金股利率就有 4.06%,跟 4% 提領率幾乎一樣, 那不如本金完全不動,只花股利就好? 這正是台灣「存股」文化最核心的主張。
先解決一個必然的困惑:同樣是 4%,為什麼結果會不一樣?
因為「4%」這兩個字,兩邊的分母根本不是同一個東西:
- 提領 4% = 拿走初始資產的 4%,之後只跟著通膨走,跟市場完全脫鉤
- 股利 4.06% = 拿走當年市值的 4.06%,跟著市場浮動
第一年兩者幾乎一樣(4.00% vs 4.06%),但從第二年起就完全分岔。 一樣拿 1990 年 1 月退休那個人,逐年攤開來看:
| 退休後 | 市場(含息,倍數) | 賣股:實質提領 | 占當年資產 | 剩餘單位數 | 存股:實質股利 | 單位數 |
|---|---|---|---|---|---|---|
| 第 1 年 | 1.00 | 4.00% | 4.0% | 1.000 | 4.06% | 1.000 |
| 第 2 年 | 0.35 | 4.00% | 12.6% | 0.960 | 1.34% | 1.000 |
| 第 4 年 | 0.32 | 4.00% | 19.1% | 0.749 | 1.13% | 1.000 |
| 第 10 年 | 0.71 | 4.00% | 31.8% | 0.231 | 2.21% | 1.000 |
| 第 13 年 | 0.78 | 4.00% | 154.9% | 0.043 | 2.41% | 1.000 |
三件事同時在發生:
- 提領率被動失控。 提領金額固定在 4%,但市場跌到 0.35 倍時, 那 4% 就等於當年資產的 12.6%;到第 13 年,要領走的是剩餘資產的 154.9%——錢當然不夠。
- 單位數被燒掉,而且回不來。 崩盤時同樣的生活費要賣掉更多股, 單位數從 1.000 一路燒到 0.043。賣掉的股再也長不回來,後來市場漲回去,也沒有他的份。 這就是序列報酬風險的實體——它不是一個抽象概念,它是被賣掉的那些單位。
- 存股的單位數永遠是 1.000。 一股都沒賣,所以從定義上就不可能歸零; 代價是第二年收入直接被砍到 1.34%。
一句話總結兩者的差別:
賣股是「金額不動、比例失控」;存股是「比例不動、金額失控」。 市場的波動總得有人吸收——賣股讓本金吸收,存股讓生活費吸收。
79 個起點跑完的全貌
用同一批資料、同樣 79 個 30 年起點跑一次:
| 30 年期,79 個起點 | 賣股提領 4% | 存股不賣,只花股利 |
|---|---|---|
| 第 1 年收入 | 4.00% | 4.06% |
| 30 年平均收入(中位) | 4.00% | 5.33% |
| 30 年最低收入(中位) | 4.00%(到本金用完為止) | 2.97% |
| 最低收入的最慘情況 | — | 0.99% |
| 收入低於 4% 的年數(中位) | 0 年 | 5 年 / 30 年 |
| 破產率 | 6.3% | 0% |
乍看之下存股全面勝出:平均領得更多(5.33% vs 4.00%),而且本金永遠不會歸零。
但把最慘的那個人拿出來,就會看到代價:
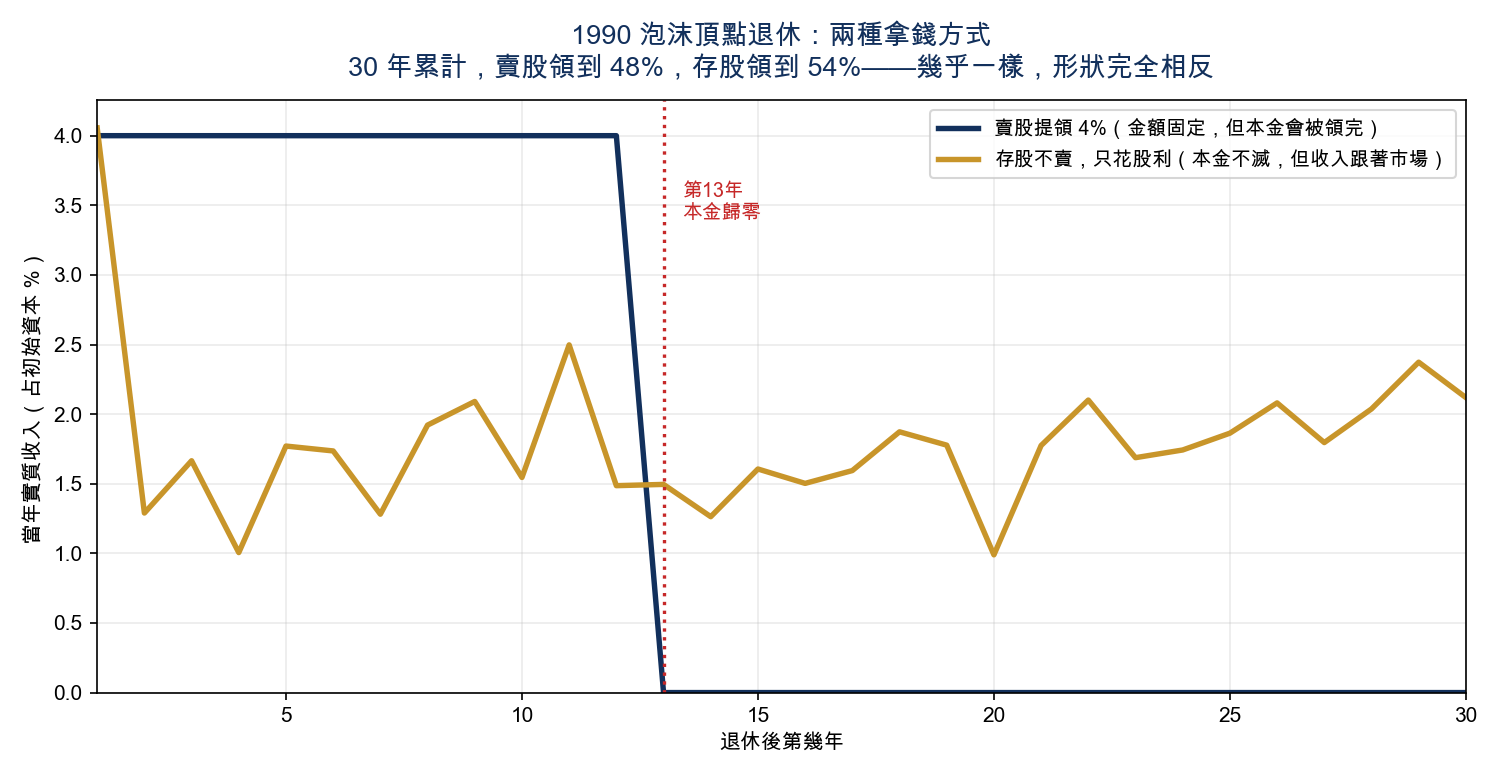
一樣是 1990 年 1 月泡沫頂點退休:
| 賣股提領 4% | 存股不賣 | |
|---|---|---|
| 第 1 年 | 4.00% | 4.06% |
| 第 2 年 | 4.00% | 1.29% |
| 最低 | — | 0.99%(第 20 年) |
| 30 年平均 | — | 1.80% |
| 結局 | 第 13 年本金歸零 | 本金永遠不滅 |
| 30 年累計領到 | 48% | 54% |
兩種方法 30 年總共領到的錢差不多(48% 對 54%),但形狀完全相反。
- 賣股提領:十二年穩定的 4%,然後歸零。 前半段生活品質不變,後半段什麼都沒有。
- 存股不賣:永遠不會斷,但第二年就砍到 1.29%——生活費瞬間剩下三分之一, 而且接下來三十年平均只有 1.80%,不到原本的一半。
存股不賣之所以「不會破產」,不是因為它比較安全, 而是因為它把「錢用完」這個失敗方式,從定義上排除掉了—— 你永遠有股票,只是股票配出來的錢可能不夠活。
三種方法,同一個取捨
到這裡,本文測過的三種提領方式可以擺在一起看:
| 方法 | 保住了什麼 | 犧牲了什麼 | 最慘的情況 |
|---|---|---|---|
| 固定 4% 提領 | 收入穩定 | 本金可能歸零 | 第 13 年沒錢 |
| 護欄策略 | 本金不歸零 | 收入被迫調整 | 實質提領被砍 86% |
| 存股不賣 | 本金不滅 | 收入完全隨市場 | 第 2 年收入砍 68% |
三種方法在資料上呈現的是同一件事:
你不可能同時要「本金不滅」和「收入穩定」。 每一套提領規則,都只是在決定——當市場不配合的時候, 這兩樣東西先犧牲哪一個。
這不是哪套方法比較好的問題,是它們在回答不同的問題。
🧮 附帶驗算:Coast FIRE 的門檻,先問它有沒有把通膨算進去
Coast FIRE 的試算通常長這樣:假設年化報酬率 6%~8%,目標 65 歲存到 1,500 萬, 那年輕時只要先存下一筆種子資金,之後不必再為退休加碼。
這是純複利算術,不需要回測。但在算之前,得先問一個常被跳過的問題:
這 1,500 萬,是「40 年後帳面上的 1,500 萬」,還是「今天的 1,500 萬購買力」?
兩者差很多。如果 1,500 萬是「夠退休的金額」,那它講的必然是購買力, 那麼目標本身也要跟著通膨長大——40 年後帳面上要有 2,897 萬,才等於今天的 1,500 萬。
把兩種算法並排(通膨用台灣實際的 1.66%):
| 起始年齡 | 年數 | 名目法:40 年後帳面 1,500 萬 | 實質法:40 年後值今天的 1,500 萬 | ||||
|---|---|---|---|---|---|---|---|
| @6% | @7% | @8% | @6% | @7% | @8% | ||
| 25 歲 | 40 | 146 萬 | 100 萬 | 69 萬 | 282 萬 | 193 萬 | 133 萬 |
| 30 歲 | 35 | 195 萬 | 140 萬 | 101 萬 | 347 萬 | 250 萬 | 180 萬 |
| 40 歲 | 25 | 349 萬 | 276 萬 | 219 萬 | 527 萬 | 417 萬 | 330 萬 |
| 50 歲 | 15 | 626 萬 | 544 萬 | 473 萬 | 801 萬 | 696 萬 | 605 萬 |
光是把通膨算進去,25 歲的門檻就從 69 萬變成 133 萬——將近兩倍。
兩個假設,各自能把門檻翻倍
這張表最值得看的是它在兩個方向上都很敏感:
| 只改一個假設 | 25 歲的門檻變化 |
|---|---|
| 報酬率 8% → 6%(同為名目法) | 69 萬 → 146 萬(2.1 倍) |
| 名目法 → 實質法(同為 8%) | 69 萬 → 133 萬(1.9 倍) |
| 兩個一起(6% + 實質法) | 69 萬 → 282 萬(4.1 倍) |
而常見試算裡那些看起來很輕鬆的數字,倒推回去的隱含報酬率是這樣:
| 常見說法 | 名目法隱含報酬率 | 實質法隱含報酬率 |
|---|---|---|
| 25 歲存 70 萬 | 7.96%(區間最上緣) | 9.75% ⚠️ |
| 50 歲存 450 萬 | 8.36%(已超出上限) | 10.15% ⚠️ |
如果你要的是購買力,那些數字需要的是接近 10% 的長期年化報酬—— 不在 6%~8% 這個區間裡,而且離上緣還有一段距離。
所以看到任何 Coast FIRE 門檻,問兩件事
- 假設幾趴? 沒有這個數字,門檻不具意義。
- 目標金額有沒有跟著通膨長大? 沒有的話,你算出來的是帳面數字,不是購買力。
順帶一提,台灣 1.66% 的通膨在國際上算很低。 同樣一組試算若換成美國同期的 2.66%,實質法的門檻還會再往上跳一大截。
反過來推:從「每月想花多少」倒算回今天
前面都是先給一個 1,500 萬的目標再往回算。但那個 1,500 萬是哪來的? 更合理的順序是從支出出發——而這剛好把本文前半段的回測結果接了上來。
完整的鏈條是四步,全部用今天的購買力思考:
① 年支出 ÷ 提領率 = 退休需要的資本
假設退休後每月想花 5 萬(今天的購買力),年支出就是 60 萬。除以提領率:
| 提領率假設 | 需要的資本(今天購買力) |
|---|---|
| 2.28%(本文最壞的那個起點) | 2,632 萬 |
| 4.00%(傳統 4% 法則) | 1,500 萬 |
| 6.39%(本文台灣 30 年中位數) | 939 萬 |
同樣的生活水準,光是提領率假設不同,需要的資本就差 2.8 倍。 本文不打算告訴你該用哪一個——整篇的重點正好相反: 這個數字本身就充滿不確定性,而它是整條算式的分母,影響最大。
② 換算成退休當年的名目金額 = 資本 ×(1+通膨)^n
③ 用假設報酬率折現回今天 = 除以(1+報酬率)^n
兩步合起來就是:
種子金 =(年支出 ÷ 提領率)×(1 + 通膨)ⁿ ÷(1 + 報酬率)ⁿ
以每月 5 萬、通膨 1.66%、報酬率 7% 計算:
| 提領率假設 | 25 歲起(40 年) | 35 歲起(30 年) | 45 歲起(20 年) |
|---|---|---|---|
| 2.28% | 339 萬 | 566 萬 | 945 萬 |
| 4.00% | 193 萬 | 323 萬 | 539 萬 |
| 6.39% | 121 萬 | 202 萬 | 337 萬 |
④ 如果不是一次拿得出來,就換算成逐年累積——存到種子金就停:
| 種子金 | 花 5 年存到 | 花 10 年存到 | |
|---|---|---|---|
| 25 歲、4% 法則 | 193 萬 | 每年 33.6 萬(月 2.8 萬) | 每年 14.0 萬(月 1.2 萬) |
| 35 歲、4% 法則 | 323 萬 | 每年 56.1 萬(月 4.7 萬) | 每年 23.4 萬(月 1.9 萬) |
這條算式最有價值的地方,不是它算出來的那個數字, 而是它讓你看見自己的答案是被哪幾個假設決定的: 提領率、通膨、報酬率、年數。四個假設,每一個都能讓答案翻倍。
而本文前半段花了那麼多篇幅在談的,正是其中最不確定的那一個——提領率。 台灣 30 年的中位數是 6.39%,最壞的起點是 2.28%, 兩者對應到的退休資本,差了 2.8 倍。
⚠️ 現在台股在 AI 熱潮的高點,這篇的結論該怎麼用?
寫到這裡,一個很自然的念頭會冒出來:現在指數在歷史高點附近,是不是特別危險?
先講結論,然後再給證據:
你現在會怕,多半不是因為「指數接近歷史高點」,是因為「最近漲太多、怕回檔」。 這是兩件不一樣的事,而資料只能回答其中一件——而且答案是「回答不了」。
為什麼「距離歷史高點」這個變數沒有解釋力
台股 1990 年的高點 12,054,一直到 2020 年 7 月才被突破,中間隔了整整 30 年。 所以在「能夠完成 30 年回測」的那段期間裡,幾乎每一個起點都遠低於歷史高點:
| 1990-01 至 2026-08,共 440 個月 | 月數 |
|---|---|
| 距歷史高點 5% 以內 | 55(12.5%) |
| ↳ 其中發生在 1990 年 | 2 |
| ↳ 其中發生在 2020 年之後 | 51 |
所有「在高點退休」而且已經能被評估的案例,全部來自 1990 年; 而所有還不能被評估的,全部來自我們現在正在經歷的這個時代。 2020 年之後那 51 個月,一個都還沒滿 30 年。
換句話說,這個變數在 79 個起點裡的有效樣本是 2。任何用它做出來的統計量, 描述的都不是「距離高點」這個因素,而是那兩個月本身。
📎 附註:那個 −0.89 的相關係數,是離群值不是趨勢
把 79 個起點按「起跑當下距離歷史高點多遠」分組,算出來的相關係數是 **−0.89**, 距高點越近、安全提領率越低,看起來鐵證如山。但分組的樣本數長這樣: | 起跑位置 | 起點數 | 30 年安全提領率(中位) | |---|---|---| | **距高點 5% 以內** | **2** | 2.35% | | 距高點 5~20% | 1 | 2.71% | | 距高點 20% 以上 | 76 | 6.48% | 「在高點起跑」總共只有兩個觀察,就是 1990 年 1 月和 2 月——**也正是五個失敗者裡的兩個**。 所以這個 −0.89 不是「距離高點」的效果,是**同一組離群值被重複計算了一次**: 先算進「失敗的五個月」,再算進「距高點最近的兩個月」。 ⚠️ 這也是為什麼本文正文不用這個數字。**兩個樣本的相關係數,在統計上不構成證據**, 把它印出來只會讓人記得數字、忘記樣本數。所以資料能說的,和不能說的
不能說的:現在退休比較危險。要證明這件事,需要很多個「在高點退休」的完整樣本,台灣只有兩個。 任何拿這兩個樣本去警告今天的人,都犯了同一個毛病——用不夠的資料,下了太大的結論。
能說的,而且很確定:決定 1990 那批人命運的,不是「他們在高點」, 而是起跑之後那兩三年發生了什麼。第 2 年就少掉七成購買力,這個洞後面二十八年都補不回來。 而那兩三年會發生什麼,在退休的當下是不可知的——1990 年 1 月的人,並不知道自己站在懸崖邊; 歷史上絕大多數的「歷史高點」,後來也都只是半路上的一個點。
這才是本文真正的警示,而且它跟前面護欄那一節是同一件事:
任何單一數字的「安全提領率」,安全性都建立在一件你無法事先知道的事情上。 這不是提領率算錯了,這是這個問題本身的性質。 也正是因為沒有人能預測,那些「會隨市場調整」的規則才有存在的意義—— 它們的價值不在預測得準,而在猜錯的時候還有得救。
至於這對一個正在考慮退休的人代表什麼,取決於他的年齡、支出彈性、其他收入來源與風險承受度。 這篇只拆歷史數字。
🔬 這個回測的四個限制(請務必一起讀)
數據結論好看的時候,更要把限制寫清楚。
1. 「成功率 93.7%」不是機率,是一條歷史路徑。 30 年窗口有 79 個起點沒錯,但這 79 個起點只橫跨 6.5 年,彼此高度重疊。 36.6 年的資料裡,真正互不重疊的 30 年期間只有 1.22 個。 美國那些 4% 法則研究之所以敢講機率,是因為它們有 90 年以上的資料。 台灣沒有。這裡的百分比只能當「歷史上發生過什麼」,不能當「未來會怎樣」。
2. 這是 100% 台股單一資產,不是 4% 法則原始設定的 60:40 股債配置。 台灣沒有夠長的公債報酬序列可以配對。加入債券理論上會壓低波動、抬高最壞起點的安全提領率, 方向可以推測,幅度沒辦法用台灣資料驗證。 不過這個限制有解——用美債繞過去,見文末〈下一篇〉。
3. 股利率是用固定值套回過去的。 4.06% 是 2009–2026 量出來的。1990 年代台灣企業以配股為主、現金股利率較低, 真實值很可能低於 4.06%。這也正是我做敏感度掃描而不是給單一數字的原因—— 從上面那張圖可以看到,就算股利率只有 2%,30 年成功率仍有 88.6%。
4. 常見的「分桶策略」本文沒有回測。 理由同第 2 點:缺乏長歷史的台灣公債與貨幣市場序列。沒測的東西不下定論。
📚 資料來源與方法
- 台股價格指數:臺灣證券交易所
afterTrading/FMTQIK,月批次,1990-01-04(端點下限)至 2026-08,共 440 個月底值 - 台股含息報酬指數:臺灣證券交易所
afterTrading/MI_INDEX?type=IND,逐日,實測最早 2009-02(2004–2008 各月底回傳空表,已逐月驗證),共 212 個月底值 - 台灣消費者物價指數:行政院主計總處「消費者物價基本分類指數」總指數,經政府資料開放平臺 dataset 6019 取得,1981-01 至 2026-07,基期民國 110 年 = 100
- 美國消費者物價指數(僅用於台美通膨對照):FRED
CPIAUCSL(CPI-U,季調),同樣取 1990-01 至 2026-07 對齊區間 - 提領機制:Bengen 標準總報酬法——股利再投入,提領靠賣出部位變現;期初提領,之後每年按 CPI 調整以維持實質購買力固定;期末餘額 > 0 記為存活
- 最高提領率:對每個起點以二分搜尋求「能撐滿 N 年的最大固定實質提領率」
- 護欄策略:Guyton-Klinger 簡化版,採最常見的參數設定(初始 5%、護欄 ±20% 即 6%/4%、觸發時調整 10%)
一項交叉驗證:以實測股利率 4.06% 合成的序列,與 2009–2026 官方含息報酬指數的真實路徑相比, 中位偏離 3.8%、最大偏離 8.9%(終點依建構方式必然吻合)。合成法在路徑層次可用,但不完美, 這也是本文所有結論都以「區間」而非「單點」呈現的原因。
一個資料陷阱:抓取過程中 2009-03 曾因連線逾時漏掉一筆,會在月度複利序列上造成缺口, 已補齊後重跑。做這類長序列回測時,筆數對不對比數字好不好看重要。
🎯 帶走的四件事
- 4% 法則在台灣,其實過得了關。 79 個 30 年起點裡只有 5 個失敗, 中位安全提領率是 6.39%,比 4% 寬鬆得多。關鍵原因是台灣 36.5 年的年化通膨只有 1.66%(同期美國 2.66%)。
- 但失敗的那 5 個起點,慘烈程度超乎想像。 1990 年 1 至 5 月退休的人, 最高只能提領 2.28%;照 4% 提領的話第 13 年歸零,而且第二年就少掉七成購買力。
- 護欄策略確實把破產率降到 0。 但它的代價是最壞情境下實質提領被砍到 0.68%, 等於減薪 86%。它不是消滅風險,是把破產風險換成減薪風險。
- 決定命運的不是「哪個國家」,是「哪一年」。 同一個台股市場, 1990-01 退休是 2.28%,1990-09 退休是 9.74%——差八個月,差 4.3 倍。 這就是序列報酬風險,也是為什麼任何一個單一數字的「安全提領率」都該被打上問號。
至於這些數字對一個正在規劃退休的人意味著什麼、該怎麼配置、該提領多少, 取決於個人的年齡、支出結構、其他收入來源與風險承受度——這篇只拆歷史數字。
🔮 下一篇:如果把美債加進來呢?
這篇從頭到尾只有一種資產:100% 台股。
但 4% 法則的原始設定從來就不是全押股票——它的前提是 美股/美債 60:40 或 50:50。本文之所以只用台股,是因為台灣沒有夠長的公債報酬序列可以配對。
不過,繞過這個限制的路是通的。美國那一邊,資料長得多:
| 序列 | 內容 | 起點 |
|---|---|---|
FRED DGS10 / DGS20 |
美國 10 年/20 年期公債殖利率 | 1962-01 |
FRED DEXTAUS |
新台幣兌美元匯率 | 1983-10 |
也就是說,「台股 + 美國公債、換算回台幣」這個組合,1990 年起完全做得出來, 剛好蓋滿本文用的同一段 36.6 年。下一篇要回答的問題是:
- 那五個在 1990 年泡沫頂點退休的人,如果手上有三成、五成的美債,還會破產嗎?
- 中位數的 6.39% 安全提領率,加了債之後是變高還是變低? (直覺會說變低,因為債券報酬低——但最壞起點才是決定安全提領率的那一個。)
- 匯率這一層會怎麼作用?台幣從 1990 年 1 月的一美元兌 26.1 元,
走到 2026 年 8 月的 31.9 元(FRED
DEXTAUS)——台幣是走貶的。 對一個持有美債的台灣退休者,全期來看這是順風; 但退休提領看的從來不是全期,是前幾年。那幾年匯率站在哪一邊,才是關鍵。
還有一個更麻煩、但更值得問的:債券真的能接住 1990 年那種崩盤嗎? 本文的姊妹作驗過一次台股與美債的關係——2018Q4 和 2020 疫情都真的接住了, 但 2022 年股債一起跌。1990 年的台股崩盤,債券站在哪一邊?
💡 不想等的話,試算頁的「全生命週期模擬」分頁已經可以拉股債比了—— 雖然用的是合成序列、精度不如正式回測,但「加了債之後最壞起點會怎樣」這個問題, 你現在就可以自己按一按看個大概。
下一篇見。
免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。提及之標的僅為數據說明,不構成投資建議,本人與所提及標的無財務利益關係。過去績效不保證未來回報,請自行評估風險,盈虧自負。
關鍵詞 (Keywords): 4%法則, 安全提領率, SWR, 退休提領, 序列報酬風險, Sequence of Returns Risk, 護欄策略, Guardrails, Guyton-Klinger, Coast FIRE, FIRE, 財務獨立, 提早退休, 台股回測, 加權股價報酬指數, 消費者物價指數, 主計總處, 通膨, 實質報酬, 1990台股泡沫, 12682, 退休金, 現金股利, 複利, 量化分析