📌 前言:除息前買,還是除息後買?
每到 0056、00878、00919 要除息的那幾週,網路上一定會出現同一個問題:「除息前買比較好,還是除息後買比較好?」有人說除息前買可以領到配息,有人說除息後買比較便宜。
這個問題有兩個層次。第一個是錢實際上是什麼時候進來的,第二個是這樣做有沒有差。這篇用三份公開資料回答:
- 投信投顧公會每月公布的 ETF 申購與買回金額(2021 年 9 月到 2026 年 8 月,共 60 個月),看錢是哪幾個月進來的。
- 五檔 ETF 的投信每天公布的已發行單位數(2021 年 8 月到 2026 年 10 月),看同一個月裡,錢是除息前還是除息後進來的。
- 五檔季配息高股息 ETF 共 80 次除息前後的價格,以及 79 次配息發放日前後的價格,看除息前買、除息後買,和拿到股息之後再買,差在哪裡。
先講答案:從過去 80 次除息看,除息前買並沒有比除息後買好。
稅前,兩者平均打平;在最後一天從市場買,還要多付一段被推高的溢價;算上配息的稅,除了稅率 5%、單次配息不到 2 萬元的人,稅後多半比較差。
細項結果:
- 錢真的集中在除息月進來。 0056、00878、00919、00713、00918 這五檔,五年的淨申購有 81% 是在除息的那個月進來的。逐年、逐檔看,26 組全部都是除息月的平均高於其他月份。
- 而且大多是在除息前進來的。 拆到每一天看,除息前後各 20 個交易日的淨申購,約 71% 在最後買進日以前進來;如果把除息日當天也算進去,是 82%。
- 除息當天,股價扣掉的和配到的幾乎一樣。 80 次除息,買在除息前一天收盤和買在除息日收盤,含息報酬平均只差 +0.04%。
- 最後一天從市場買的人,還多付了一段溢價。 買盤會先把市價推到淨值以上:最後買進日平均高出 0.35%,除息日回落到 0.18%。80 次裡只有 51% 是賺的,20 次虧超過 0.5%。以歷史平均來看,除息前在市場買並沒有比除息後買好。
- 拿到股息之後,錢沒有明顯回流,價格也沒有被推高。 79 次配息共發出約 4,359 億,發放後 5 天回到這五檔的淨申購只有 152 億,市價也沒有被推離淨值。
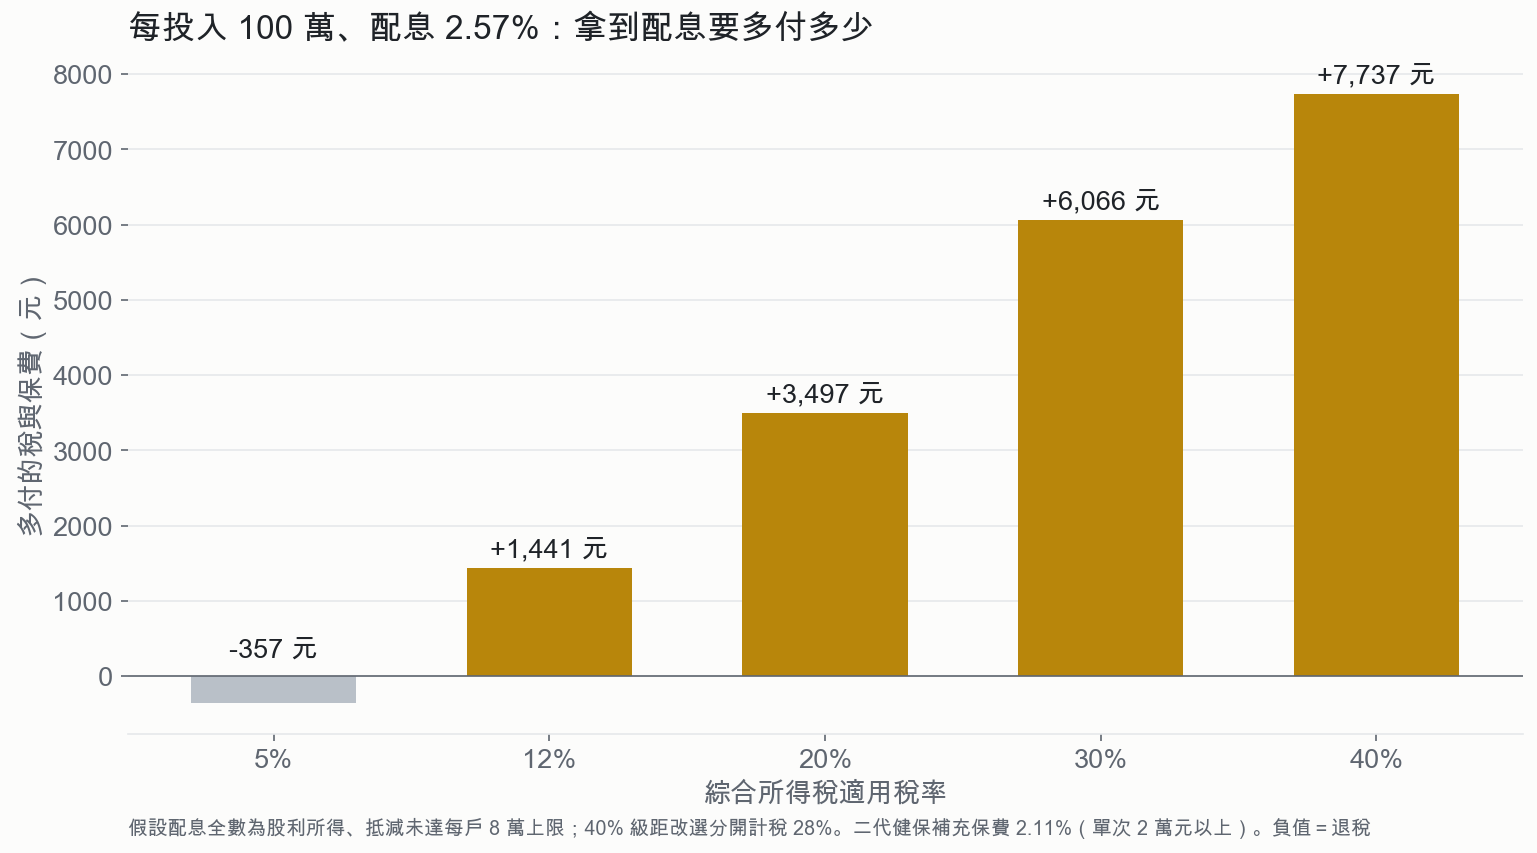
- 真正的差別在稅。 除息前買會拿到配息,配息要課稅;除息後買,同樣的錢留在股價裡。每投入 100 萬,綜所稅率 5% 的人反而可能退稅約 357 元,稅率 40% 的人最多多付約 7,737 元(這是假設配息全部是股利所得;照實際配息組成,約 1,800 元)。
一、0056 五年的錢,七成在除息月進來
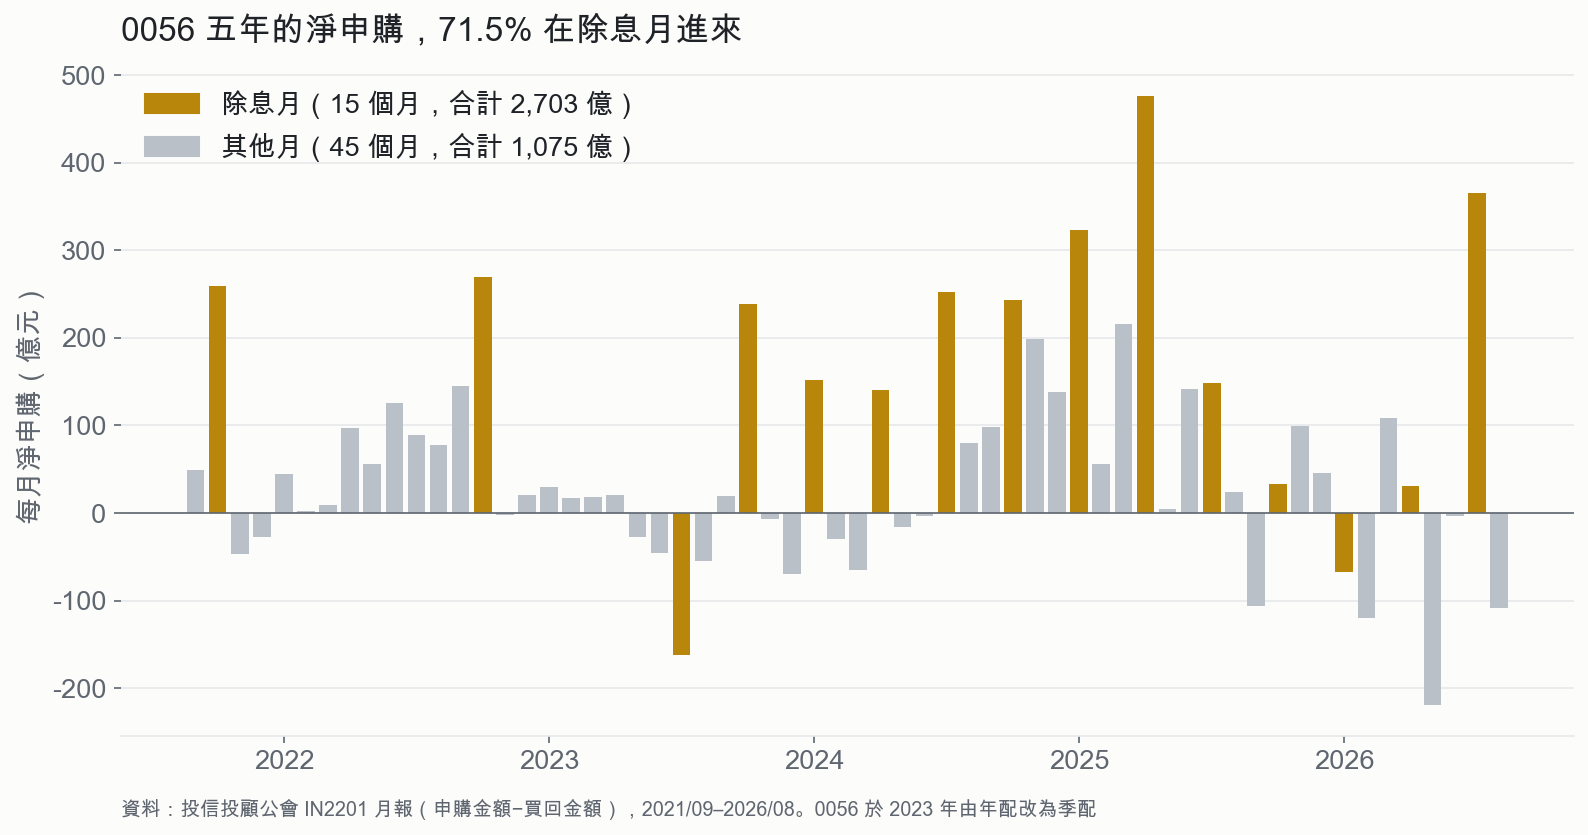
這張圖的每一根長條,是 0056 某一個月的淨申購:投信當月收到的申購金額,減掉投資人賣回給投信的金額。它是實際進出的現金,股價漲跌不會影響這個數字,配息也不算在裡面。
金色是有除息的月份,灰色是其他月份。五年 60 個月裡,0056 有 15 個月除息,這 15 個月的淨申購合計 2,703 億元,其他 45 個月合計只有 1,075 億元。換句話說,0056 五年的淨申購有 71.5% 是在除息月進來的。
0056 在 2023 年以前是一年配一次(10 月),2023 年起改成季配(1、4、7、10 月)。本文的「除息月」一律用每一次實際的除息日認定,不是套固定月份。
也有例外。2023 年 7 月是 0056 改成季配後的第一次除息,那個月反而淨流出約 163 億;2026 年 1 月也是淨流出。所以這不是每一次都成立的鐵律,而是五年加總起來非常明顯的傾向。
二、不只 0056:五檔季配高股息都一樣
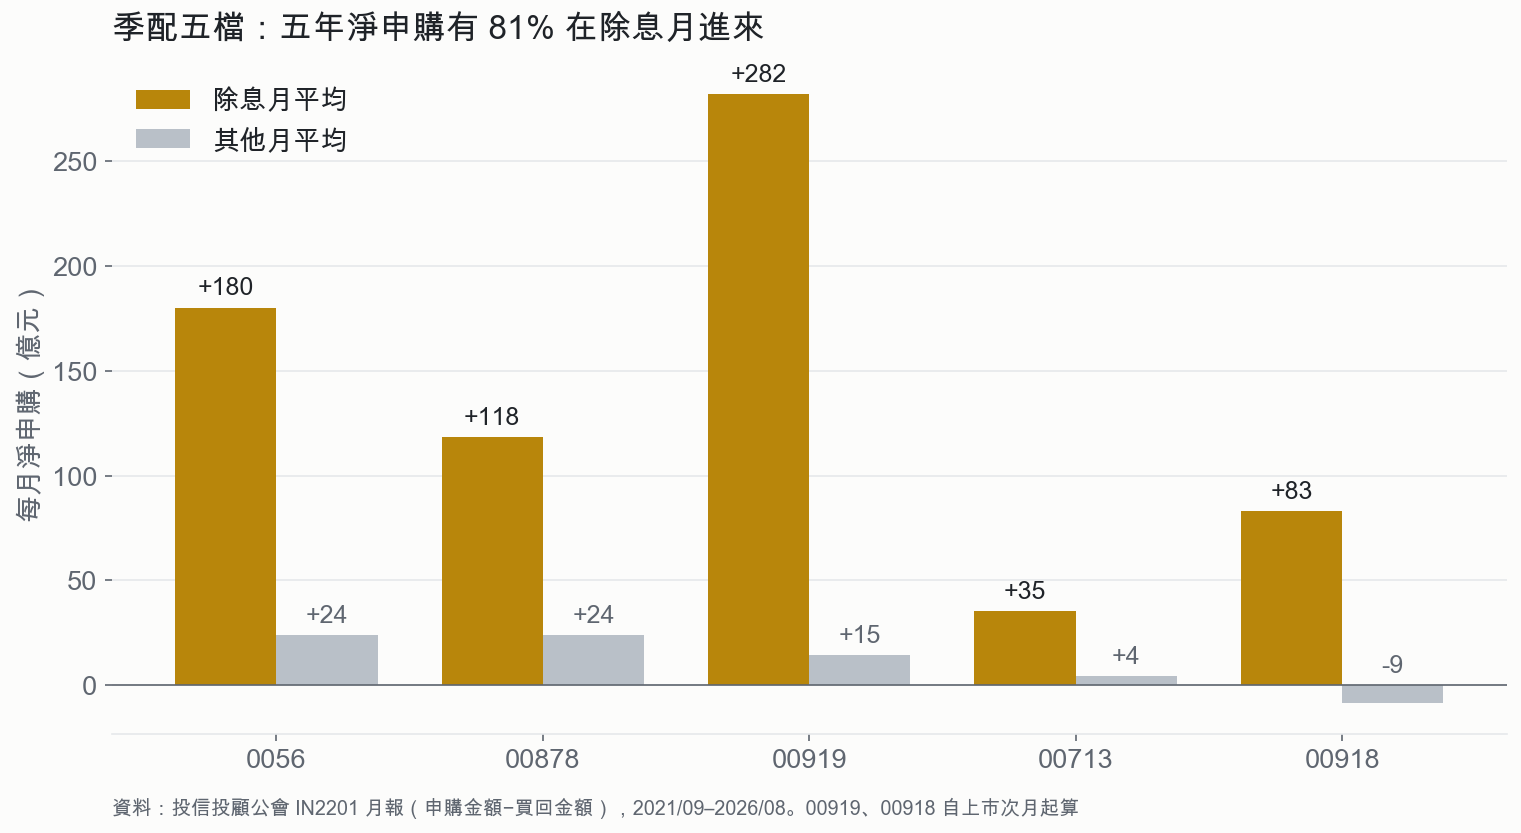
| ETF | 除息月平均淨申購 | 其他月平均 | 除息月占五年淨申購 | 逐年成立 |
|---|---|---|---|---|
| 0056 | +180 億 | +24 億 | 71.5% | 6/6 年 |
| 00878 | +118 億 | +24 億 | 71.2% | 6/6 年 |
| 00919 | +282 億 | +15 億 | 88.4% | 4/4 年 |
| 00713 | +35 億 | +4 億 | 76.2% | 6/6 年 |
| 00918 | +83 億 | −9 億 | 超過 100%(其他月是淨流出) | 4/4 年 |
五檔加起來,除息月的淨申購合計 10,415 億元,占五年淨申購 12,839 億元的 81%。如果除息月的資金只跟其他月份一樣多,這五年大約會少進來 9,500 億元。
00919 最明顯:除息月平均每個月進來 282 億,其他月份平均只有 15 億。00918 更極端,不除息的月份平均是淨流出,五年的淨申購全靠除息月撐起來。
那除息後,這些錢有沒有馬上走?看除息「下一個月」的淨申購:0056 是 −10 億、00918 是 −13 億,00878、00919 則還是小幅流入(+35 億、+34 億)。除息後沒有出現大規模的贖回,大部分在除息月進來的錢,至少沒有在下個月就離開。
不過投信投顧公會的資料是月資料,只能說「除息的那個月進來比較多」,分不出同一個月裡,錢是在除息前還是除息後進來的。這要看每天的資料。
三、拆到每一天:錢是除息前還是除息後進來?
每一檔 ETF 的投信,每個交易日都會公布「已發行受益權單位數」。今天比昨天多出來的單位數,乘上當天的淨值,就是當天的淨申購金額。我們把五檔 ETF 五年多來每一天的單位數抓下來,逐月加總後跟投信投顧公會的月資料對帳,五檔的相關係數都在 0.99 以上,金額也幾乎一致,所以這份每日資料可以拿來拆除息月。
要注意這份資料量的是什麼。投資人之間在交易所買賣,一個人買、另一個人賣,單位數不會變;只有市場上的買盤多到原有的單位不夠賣,參與券商才會向投信申購新單位。所以單位數的變化是「淨新增的錢」,看不到投資人之間換手了多少。
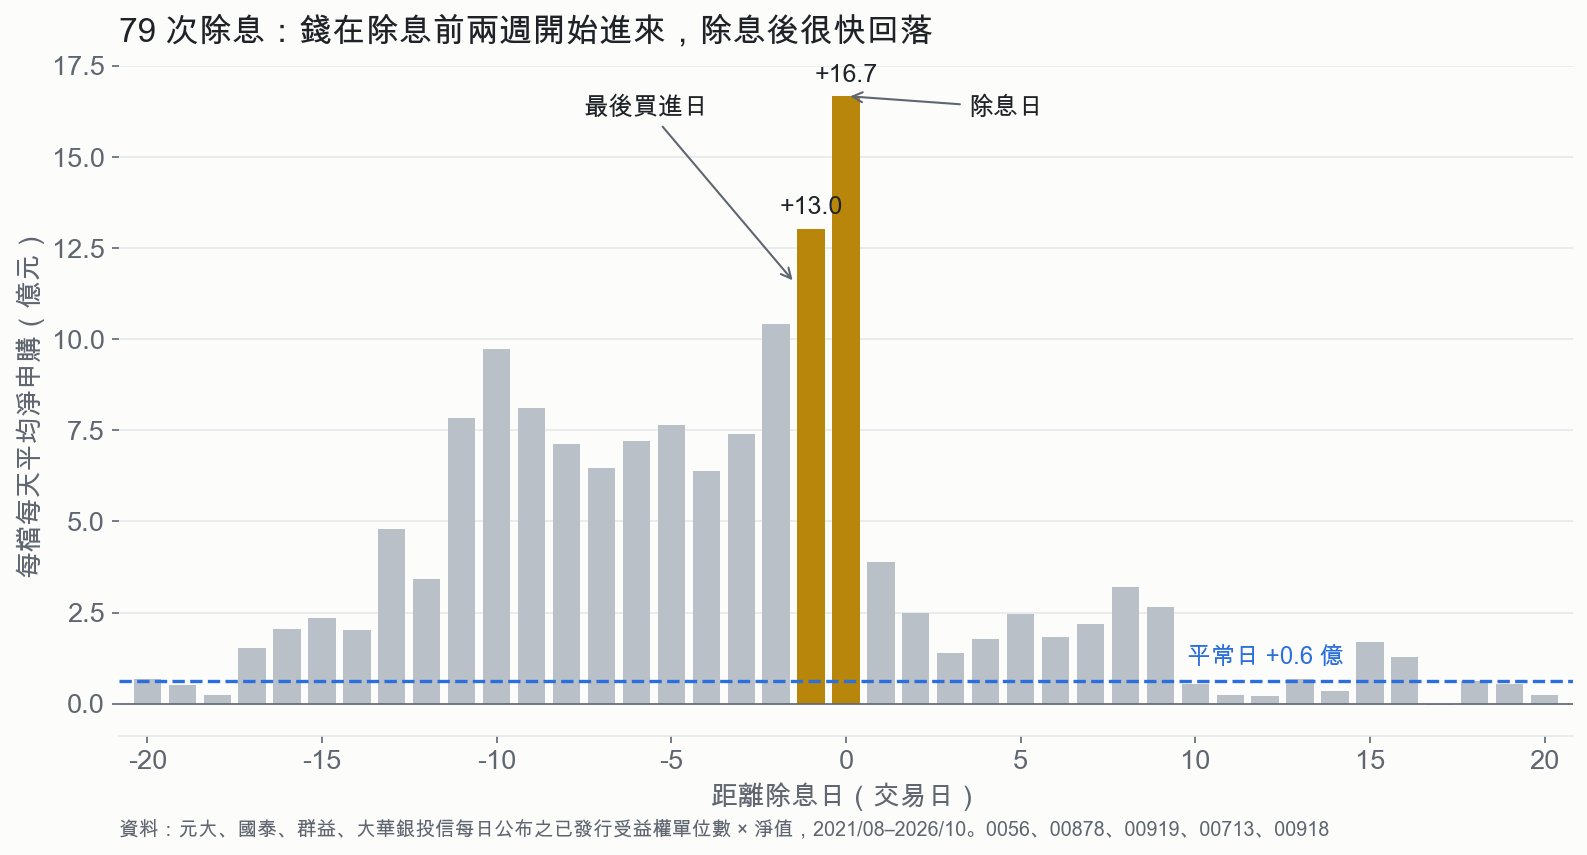
這張圖是 79 次除息,以除息日為 0,前後各 20 個交易日,每一天平均每檔淨申購多少錢。藍色虛線是「平常日」:離任何一次除息都超過 20 個交易日的日子,每檔每天平均只進來 0.6 億。
- 除息前兩週開始升溫。 除息前第 10 天到第 2 天,平均每檔每天進來 7.8 億,是平常日的十倍以上。
- 最後買進日和除息日最多。 最後買進日平均 13.0 億,除息日當天 16.7 億。
- 除息後很快回落。 除息後 20 天平均每天 1.4 億,還是平常日的兩倍多,但跟除息前比已經少很多。
把前後 40 天的錢加總起來:
| 時段 | 淨申購合計 | 占比 |
|---|---|---|
| 最後買進日(含)以前 | 8,600 億 | 70.8% |
| 除息日當天 | 1,317 億 | 10.8% |
| 除息後 20 個交易日 | 2,232 億 | 18.4% |
除息日當天那 1,317 億要分開看,因為單位數反映的是參與券商向投信申購的時點,不一定是投資人在市場上買進的那一天,可能晚一點才出現在資料裡。所以除息日的增加,有一部分可能其實是前一天的買盤。保守地說,除息前後這 40 天的錢,七成到八成是在除息前進來的。
市場先把價格買高,券商再申購補貨
買盤和申購之間的關係,可以從「溢價」直接看到。溢價是收盤價比淨值高多少:市場上買的人多,市價就會高於淨值;券商看到價差,就會向投信申購新單位拿來賣,把市價拉回來。國內成分股的 ETF,申購當天就可以在市場上賣出,交割時再用新單位交付。
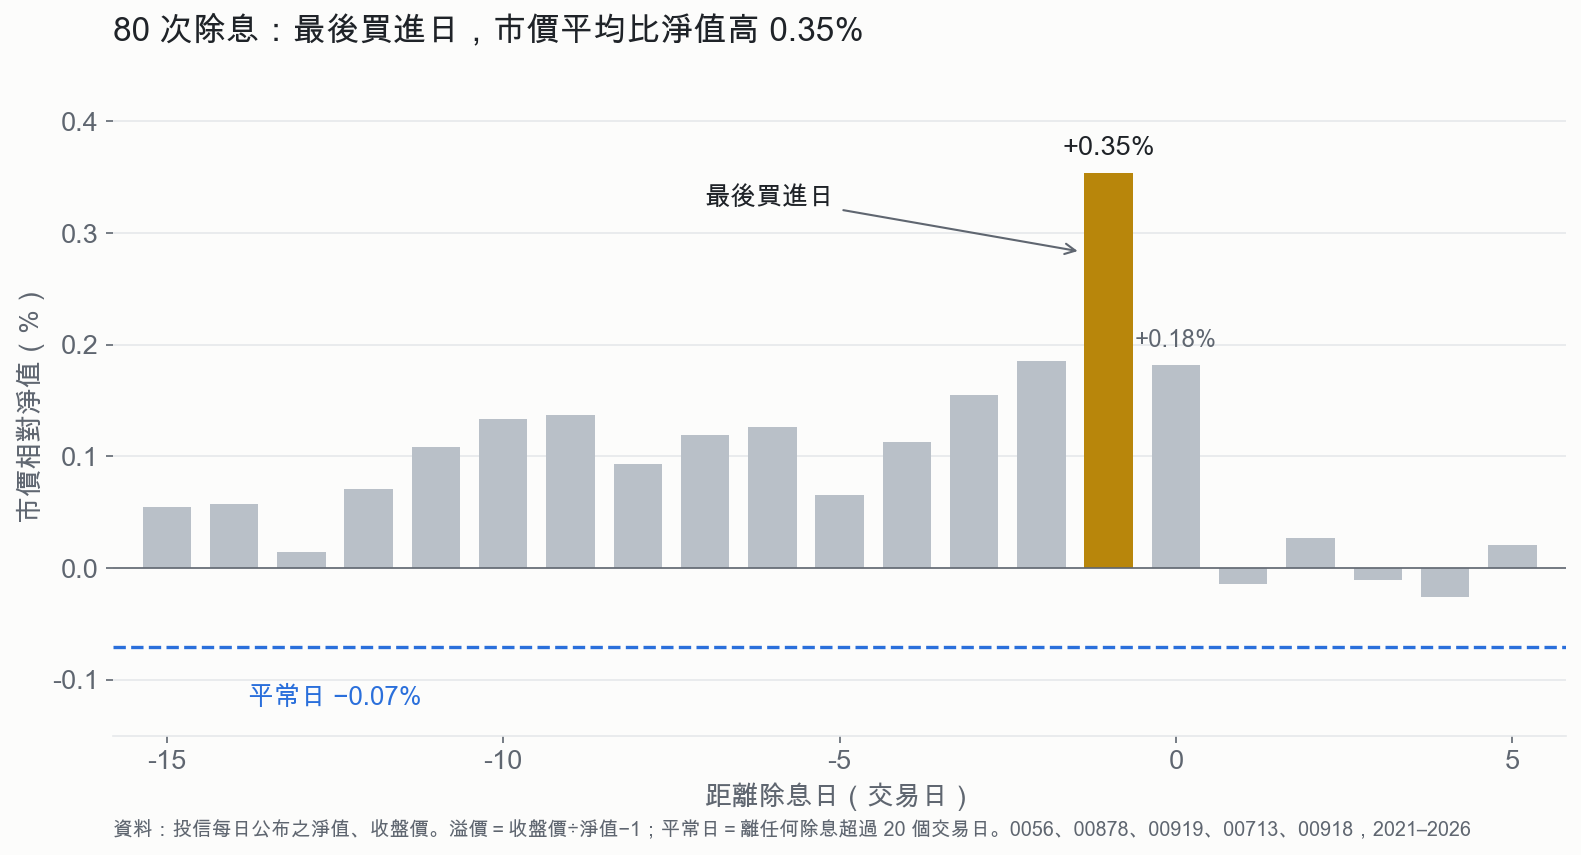
| 時點 | 平均溢價 |
|---|---|
| 平常日(離除息超過 20 個交易日) | −0.07% |
| 除息前第 10 天到第 2 天 | +0.07%~+0.19% |
| 最後買進日 | +0.35%(中位數 +0.37%) |
| 除息日 | +0.18% |
| 除息後 5 天 | 回到 0 附近 |
最後買進日有 24% 的次數溢價超過 0.5%,平常日只有 2%。而且溢價越高的日子,當天和隔天新增的單位數都越多,五檔的相關係數約 0.4~0.6。也就是說:投資人先在交易所把價格買高,券商再申購新單位補貨,把價格拉回淨值附近。單從資料分不出券商是當天還是隔天申購,所以除息日當天的單位數增加,有一部分可能是前一天的買盤。
各檔的差別不小:
| ETF | 除息次數 | 最後買進日以前 | 含除息日 | 除息前多於除息後的次數 |
|---|---|---|---|---|
| 0056 | 15 | 90.0% | 超過 100% | 12/15 |
| 00878 | 20 | 54.3% | 67.8% | 10/20 |
| 00919 | 14 | 63.6% | 73.1% | 12/14 |
| 00713 | 17 | 65.8% | 78.9% | 14/17 |
| 00918 | 13 | 超過 100% | 超過 100% | 13/13 |
0056、00918 超過 100%,是因為除息後那段期間平均是淨流出。00878 最平均,除息前、後各占一半左右。79 次除息裡,有 61 次是除息前進來的錢多於除息後。
四、除息當天:股價扣掉的,跟你拿到的幾乎一樣
除息的機制本身很單純:配息從 ETF 的資產裡發出去,ETF 的淨值和股價就少掉同樣的金額。所以「除息前一天買、領到配息」和「除息日買、股價比較便宜」,理論上在稅前應該打平。
資料也是這樣說的。80 次除息:
- 單次配息率平均 2.57%(範圍 1.01% 到 8.13%,高的那幾筆是早期年配的時候)。
- 除息日的原始股價(不含息)平均下跌 2.53%,跟配息率幾乎一樣。
- 把配息加回去,買在除息前一天收盤 vs. 買在除息日收盤,含息報酬平均 +0.04%,中位數 +0.07%,80 次裡有 51% 是正的。
平均打平,不代表每一次都打平。80 次裡有 20 次虧超過 0.5%,10 次虧超過 1%。各檔也不一樣:0056 有 67% 的次數是正的,00878 只有 38%。
這裡的報酬是用市價算的,也就是在交易所買進的人實際拿到的結果,第三節看到的溢價已經包含在裡面。最後買進日的溢價平均 0.35%,到除息日剩 0.18%,回落了大約 0.17 個百分點。如果能用淨值進出、不付這段溢價,平均大約是 +0.2%;在最後一天從市場買的人,這段差距被溢價吃掉了大半。
稅前,除息前買和除息後買平均打平;在最後一天從市場買,還要付一段被推高的溢價。 差別在稅後。
五、真正的差別在稅
除息前買,你會拿到配息,而配息要課稅。除息後買,同樣的錢沒有變成配息,而是留在 ETF 的股價裡;台灣目前證所稅停徵,ETF 賣出時只有 0.1% 的證交稅,價差不課所得稅。
所以兩種做法稅後的差別,就是「配息的稅」:
- 綜合所得稅。 股利可以選兩種方式報稅:
- 併入綜合所得,按自己的稅率課稅,再扣掉股利的 8.5% 當作抵減(每戶上限 8 萬元,抵完還有剩可以退稅)。
- 或是股利單獨按 28% 分開計稅。
- 二代健保補充保費。 單次配息達 2 萬元以上,扣 2.11%。
以每投入 100 萬元、單次配息率 2.57%(80 次平均)來算,一次配息約 25,694 元,超過 2 萬元,會扣二代健保約 542 元:
| 綜合所得稅率 | 所得稅(扣 8.5% 抵減後) | 二代健保 | 合計 | 占投入金額 |
|---|---|---|---|---|
| 5% | −899 元(退稅) | 542 元 | −357 元 | −0.04% |
| 12% | 899 元 | 542 元 | 1,441 元 | 0.14% |
| 20% | 2,955 元 | 542 元 | 3,497 元 | 0.35% |
| 30% | 5,524 元 | 542 元 | 6,066 元 | 0.61% |
| 40%(選分開計稅 28%) | 7,194 元 | 542 元 | 7,737 元 | 0.77% |
幾個值得注意的地方:
- 稅率 5% 的人,拿到配息反而可能是加分。 8.5% 的抵減比 5% 的稅率還高,多出來的可以退稅,扣掉二代健保後還是淨退約 357 元。
- 稅率 12% 以上,配息就會變成成本。 稅率越高,差距越大,40% 級距每 100 萬多付約 7,737 元。
- 二代健保看的是「單次」金額。 以 2.57% 的配息率來算,投入金額在約 78 萬元以下,單次配息不到 2 萬元,就不會被扣補充保費。
- 這張表假設配息全部屬於股利所得,是上限的情況。ETF 的配息裡,如果有一部分來自收益平準金,那一部分不課稅,實際的稅會比表上少。每一次配息的組成可以在投信公告的收益分配明細裡查到。
照實際配息組成算,稅負只有上表的四分之一左右。2023 年 11 月起,投信每次配息前都要公布配息的組成。這五檔有公布組成的 57 次配息裡,股利所得平均只占 29%(0056 約 21%、00878 約 37%),其餘多是已實現資本利得或收益平準金。這兩項不課所得稅,也不扣二代健保。用同樣的方法、每投入 100 萬元重算:
| 綜合所得稅率 | 全部當成股利所得 | 照實際配息組成 |
|---|---|---|
| 5% | −423 元(退稅) | −193 元(退稅) |
| 12% | 1,328 元 | 259 元 |
| 20% | 3,329 元 | 776 元 |
| 30% | 5,830 元 | 1,422 元 |
| 40%(選分開計稅 28%) | 7,455 元 | 1,842 元 |
兩欄都是這 57 次配息逐次試算後的平均,所以跟上表用平均配息率算出來的數字略有不同。
二代健保也只看股利所得的部分。照實際組成算,大約要投入 360 萬元以上,單次的股利所得才會達到 2 萬元。
所以對多數人來說,稅造成的差距比上表小得多:稅率 12% 的人,每 100 萬約多付 260 元;40% 級距約 1,800 元。
二代健保補充保費目前是單筆計算。衛福部在 2025 年 11 月曾提出改成全年合計的方向,行政院已經指示暫緩,本文以現行制度計算。
六、「除息前買、除息後賣」呢?
Google 搜尋「除息前」的建議字裡,還有一個常見的做法:除息前一天買進、除息日賣出,想要「只領配息」。
用同樣的 80 次除息來算:
- 除息日當天的含息報酬平均 +0.04%。
- 一買一賣的成本:手續費 0.1425% × 2(以未打折計),加上 ETF 證交稅 0.1%,合計 0.385%。
還沒算稅,平均就是 −0.35%,再加上第五節表格裡的配息稅負。從資料來看,除息日當天沒有一段可以穩定賺到的價差。
七、拿到股息之後再投入,會推升價格嗎?
另一個常見的說法是:配息發下來之後,很多人會把股息再買回去,所以「發放日之後比較容易漲」。
我們用同樣的五檔、79 次配息,以發放日為 0,看前 10 個交易日到後 20 個交易日。發放日平均在除息日之後 18 個交易日左右。
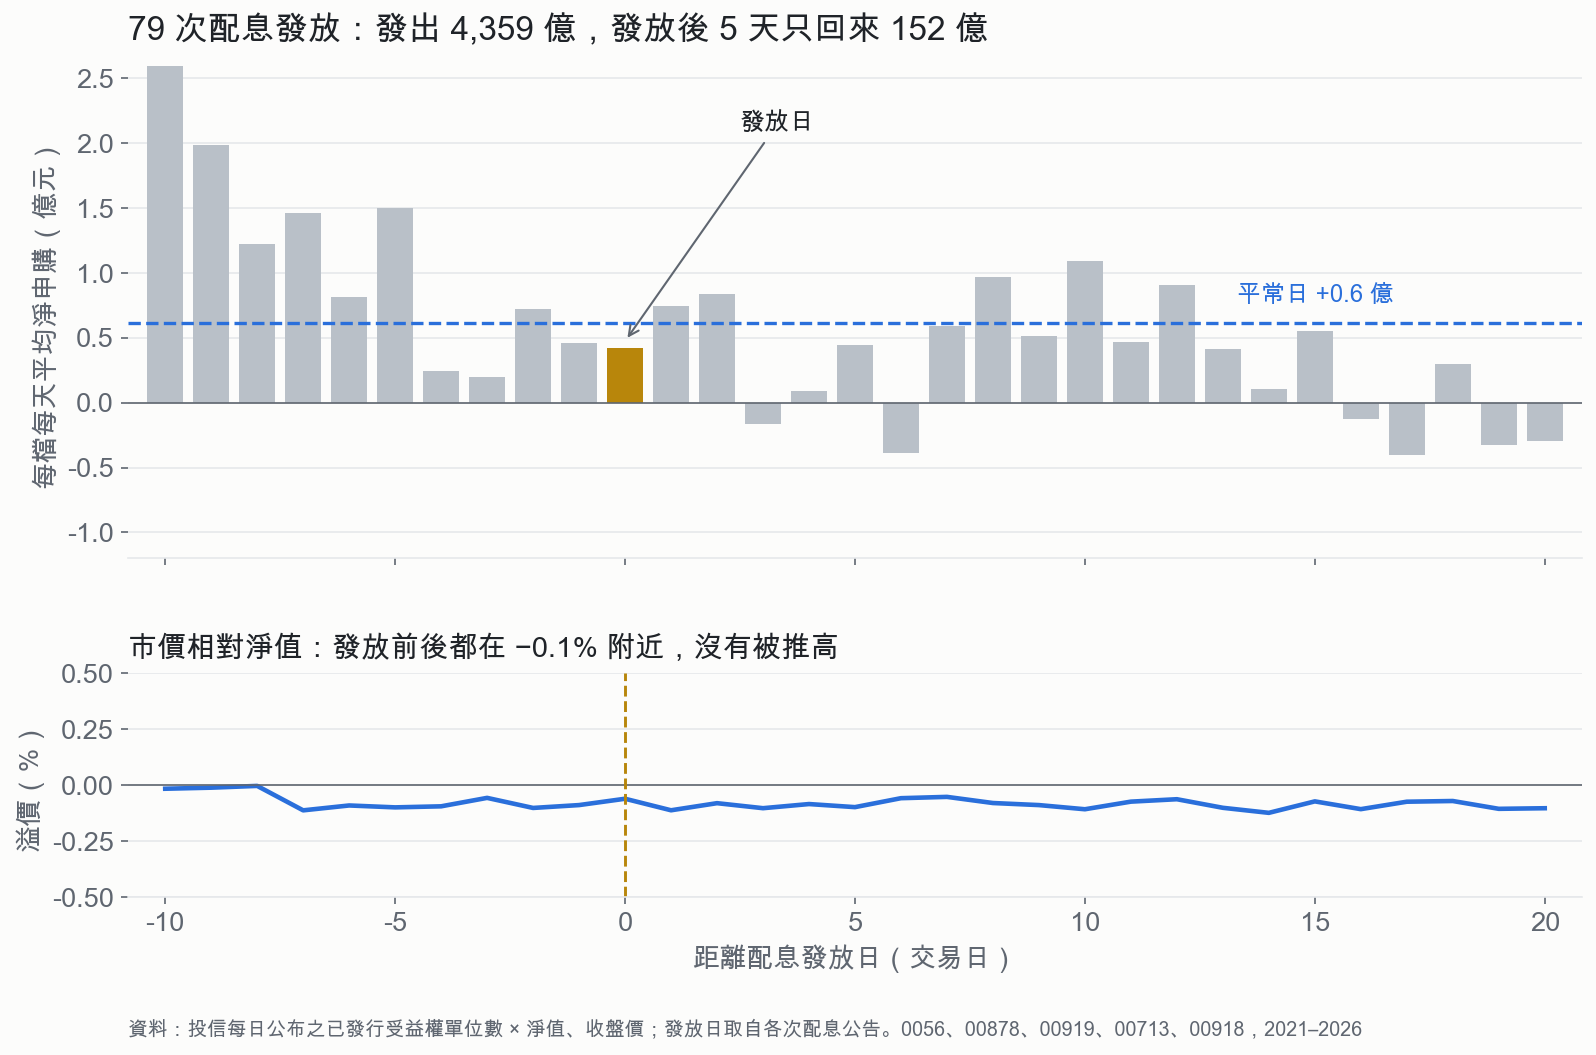
第一,錢沒有明顯回來。 這 79 次配息合計發出約 4,359 億。發放日當天起 5 個交易日,五檔的淨申購合計只有 152 億,大約是發出去的 3.5%;拉長到 21 個交易日也只有 534 億。發放前後,每檔每天平均進來 0.4~0.8 億,跟平常日的 0.6 億差不多,看不到一波回流。
第二,市價沒有被推離淨值。 從發放前 7 個交易日到發放後 20 個交易日,ETF 的收盤價平均都比淨值低 0.05%~0.12%,發放日前後沒有變化。這跟 ETF 的機制有關:市價一旦明顯高於淨值,參與券商就會向投信申購新的單位拿到市場上賣,市價會被拉回淨值附近。所以就算有買盤,市價也很難離淨值太遠:連除息前最後一天,平均也只高出 0.35%,隔天就回落。要讓價格持續上去,只能透過它持有的那些股票。
股息沒有明顯回流,市價也沒有被推離淨值,資料裡看不到「發放日之後價格被推上去」的跡象。
這裡的申購資料只看得到「回到這五檔」的錢。投資人也可能在交易所向其他人買,這種買法不會增加單位數;但如果買盤夠大,溢價會先上升,而溢價並沒有變化。股息流到其他 ETF 或股票的部分,這份資料追蹤不到。
八、不同情況的人,差別在哪裡
| 你的情況 | 除息前買 vs 除息後買的差別 |
|---|---|
| 綜所稅率 5%、單次配息不到 2 萬 | 稅前打平,拿到配息還可能多一點抵減退稅 |
| 綜所稅率 12%~20% | 稅前打平,配息每 100 萬約多付 1,441~3,497 元 |
| 綜所稅率 30% 以上 | 稅前打平,配息每 100 萬約多付 6,066~7,737 元 |
| 單次配息超過 2 萬 | 不管稅率多少,都多一筆 2.11% 的二代健保 |
表中金額假設配息全部是股利所得,是上限。照實際配息組成,大約只有四分之一,見第五節。
這張表只比較「同一筆錢,早一天進場還是晚一天進場」的差別,不涉及要不要買、買哪一檔。
🎯 結論:除息前買,沒有比除息後買好
從過去 80 次除息看,除息前買並沒有比除息後買好。 稅前平均打平,最後一天從市場買還要多付溢價,稅後對多數稅率級距的人反而比較差。
五年的申購資料顯示,台灣的高股息 ETF 投資人非常在意除息:0056、00878、00919、00713、00918 的淨申購,八成在除息月進來;拆到每一天,其中七到八成是在除息前進來的。這些買盤甚至會先把市價推到淨值以上,最後買進日平均高出 0.35%。
但從價格來看,除息前買和除息後買,在稅前幾乎沒有差別:除息當天股價扣掉的,跟配到的配息幾乎一樣;配息發放之後,股息也沒有明顯回流,價格同樣看不出被推高。對稅率 12% 以上的人,算上配息的稅,稅後反而比較差。真正讓兩種做法不一樣的,是配息要不要課稅、課多少,這取決於你自己的綜所稅率,以及單次配息有沒有超過二代健保的 2 萬元門檻。
這是歷史資料的統計:稅前大約一半的次數是賺的,所以不是「除息前買一定比較差」,而是平均來看沒有優勢;樣本只有五年,也不能拿來預測下一次。本文只比較同一筆錢早一天、晚一天進場的差別,不涉及要不要買、買哪一檔。
想查每一檔的除息日和配息月份,可以用 super168 的 ETF 配息查詢。
📎 資料與方法
| 項目 | 說明 |
|---|---|
| 申購、買回金額 | 投信投顧公會「國內投信基金規模」月報(IN2201)的「本月申購總金額(台幣)」與「本月買回總金額(台幣)」,2021/09–2026/08。淨申購=申購−買回 |
| 與單位數法交叉驗證 | 用「受益權單位數變化 × 平均淨值」另算一次,兩種方法排除股票分割的月份後相關係數 0.998 |
| 每日淨申購 | 元大(0056、00713)、國泰(00878)、群益(00919)、大華銀(00918)投信網站每日公布的已發行受益權單位數;當日淨申購=單位數變化 × 當日淨值。少數查不到的日子(0056 共 8 天、00713 共 13 天),變化併入下一個有資料的交易日。逐月加總與投信投顧公會月資料對帳,五檔相關係數 0.99~1.00 |
| 除息日、每單位配息 | Yahoo Finance 配息紀錄;2026 年各筆已與臺灣證券交易所 ETF 收益分配公告逐筆核對一致 |
| 除息月 | 實際除息交易日所在的月份。0056 在 2023 年以前為年配,00713 曾為年配,均以實際日期認定 |
| 新上市 ETF | 00919、00918 都是 2022 年下半年才上市,從月報上出現的第一個月的次月起算,避免把募集款算成申購 |
| 價格 | Yahoo Finance 含息還原收盤價 |
| 溢價 | 收盤價 ÷ 投信公布之當日淨值 − 1。元大在除息日公布的清單上,標示為除息前一天的 0056 淨值已先扣除配息(例如 2026/7/20 淨值 48.21 元、市價 49.95 元,差額即 1.35 元配息),本文把這 15 筆加回配息;單位數不受影響 |
| 配息發放日 | Yahoo 股市各檔配息紀錄的現金股利發放日;79 次的除息日與上列除息紀錄逐筆一致。發放日若非交易日,取之後第一個交易日 |
| 發放日前後 | 每日淨申購同上;溢價=收盤價 ÷ 當日淨值 − 1 |
| 稅負 | 所得稅法第 15 條(8.5% 可抵減稅額、每戶上限 8 萬元;或 28% 分開計稅);全民健康保險法補充保險費(單次 2 萬元以上,費率 2.11%,110 年起) |
必須揭露的限制:
- 月資料分不出除息前、除息後。 第一、二節的「除息月」淨申購,包含同一個月除息日之後進來的錢;第三節用每日資料拆開。
- 每日單位數反映的是參與券商的申購時點,可能比投資人實際買進晚一點,所以除息日當天的增加不一定代表除息後才買。
- 樣本期間只有五年,而且大部分時間台股是上漲的。 00919、00918 只有四年資料。
- 發放日的分析只看得到回到同一檔 ETF 的申購,看不到股息流向其他標的,也看不到投資人在交易所之間的買賣。
- 第五節主表假設配息全數為股利所得(上限情況);另附照實際配息組成重算的結果,組成資料為投信公告的收益分配組成(2023 年 11 月起,經 CMoney 整理),共 57 次。兩者都未考慮每戶 8 萬元抵減上限已經用完的情況。
- 每日單位數只看得到淨新增的錢。 投資人之間在交易所的換手(一人買、一人賣)不會改變單位數,所以本文說的是淨流入,不是有多少人在除息前買進。
- 「不付溢價約 +0.2%」是近似值,用溢價的平均回落加回市價報酬估算,實際上一般投資人無法以淨值申購。
資料來源:投信投顧公會 產業統計、臺灣證券交易所 ETF 收益分配、健保署 股利所得補充保險費實例、財政部稅務入口網 股利合併計稅、財政部稅務入口網 股利分開計稅
免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。文中提及之標的僅為數據說明,不構成投資建議,本人與所提及標的及其發行機構無財務利益關係。稅負試算僅為一般性說明,個人實際稅額請以國稅局核定為準。過去績效不保證未來回報,請自行評估風險,盈虧自負。
關鍵詞 (Keywords): 除息前買還是除息後買, 除息前買, 除息前股價會漲嗎, 除息前買進除息後賣出, 配息發放日, 股息再投入, ETF 溢價, 0056 除息, 00878 除息, 00919 除息, 00713, 00918, 高股息 ETF, 搶息, ETF 申購, ETF 資金流向, 二代健保 補充保費, 股利所得稅, 8.5% 抵減
查即時數據
本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work: