百億損失的一堂課:一家壽險公司,如何用反一賠掉一半本金
▲ 懶得讀?先看 24 分鐘影片版(含四年時間線逐筆重建、方向 vs 產品結構的損失拆解、金管會裁罰書逐條對照)。
前言
你有沒有過這種經驗:買了一個「避險」商品,結果它不但沒幫你擋跌,反而變成賠最多的那一筆?
如果有,別太自責——因為連手握幾千億資產、養著一整個投資部門的壽險公司,都會犯一模一樣的錯,而且犯得更大。
這篇要講的,是一個被金管會白紙黑字寫進裁罰書的真實案例。主角是一家上市壽險公司,工具是一檔叫做「元大台灣50反1」(代號 00632R)的 ETF。它原本的用途,是幫公司在股市下跌時避險——大盤跌,它漲,抵消一部分損失。聽起來很合理。
但四年下來,這個「避險部位」從約 190 億元的成本,一路縮水到出清,我們用證交所官方收盤價重建的結果是:總損失估算約 103 億元,蒸發掉超過一半的本金。
這不是「賭錯方向」四個字可以解釋的。它是我在上一篇〈波動耗損〉裡講的那套數學,用在真實世界、真實金額、真實監理處分上的血淋淋教材。同一套「單日反向一倍」的機制,散戶用一週是保險,法人抱四年就成了絞肉機。
上一篇我們用十一年的台灣掛牌 ETF 數據,把「波動耗損(Volatility Decay)」的數學一次講清楚(完整數學拆解影片在這)。這一篇,我們看它在真實世界怎麼咬掉一家壽險公司的一百億。
🗓️ 先看時間線:一個避險部位的四年
先把事情的來龍去脈排一次(以下皆為金管會裁罰認定、公開財報與具名媒體報導的過去式事實):
| 時間 | 事件 | 來源 |
|---|---|---|
| 2018/05 | 修訂內規,移除反向 ETF 的投資限額 | 金管會裁罰認定 |
| 2020 年初 | 疫情爆發,開始大買 00632R(前主管稱高層施壓、看壞台股) | 鏡週刊 |
| 2020 年底 | 累積 188 萬張、每股成本 10.11 元、約 190 億元 | 鏡週刊 |
| 2020/8–12 | 部位觸及停損但未執行 | 金管會裁罰認定 |
| 2021 年底 | 減碼至 139 萬張(帳面成本約 141 億) | 鏡週刊 |
| 2022 年底 | 帳面成本 87.83 億 vs 市值 51.34 億,未實現虧損 −36.5 億 | 鏡週刊/財報 |
| 約 2024 年 | 全數出清 | 鉅亨 |
| 2023/6/2 | 金管會裁罰 480 萬元,認定五大缺失 | 金管會、中央社 |
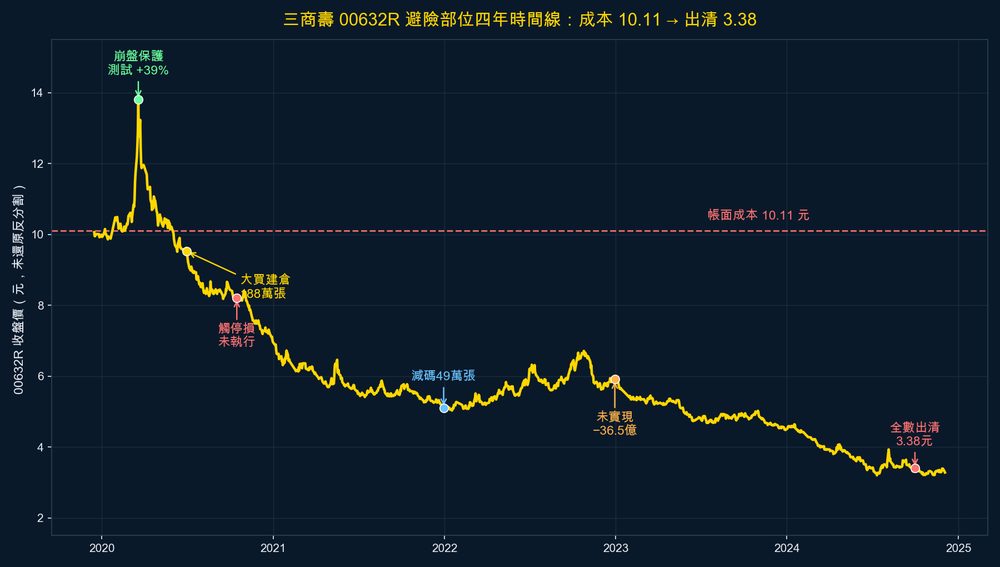
一張圖看完:在反1 的相對高檔(成本 10.11,約當 2020 年第二季價位;崩盤當週高點曾達 13.80)建倉,然後看著它一路滑到 3 元多出清。 中間 2024 年底這檔 ETF 甚至做了「七股併一股」的反分割,把 3 元多的股價撐回 20 元以上的門面——但那是後話,這家公司早在反分割前就出場了。
📊 反1到底有沒有用?四個視窗的成績單
在罵之前,先幫這檔工具說句公道話。反向 ETF 不是詐騙,它在短窗口確實有效。我們切四段來看(0050 為含息報酬;「方向成本極限」是零震盪平滑路徑下、做空一倍的數學極限 1÷(1+報酬)−1,代表「就算完全沒有波動耗損、方向也對,最好也只能這樣」):
| 視窗 | 行情 | 0050 含息 | 00632R 實際 | 方向成本極限 | 結構多虧 |
|---|---|---|---|---|---|
| 2020/1→3/19 | 崩盤 | −27.5% | +39.0% | +38.0% | +1.0pp |
| 2020/8→12 | 反彈 | +19.9% | −19.3% | −16.6% | −2.7pp |
| 2020/12→2022/12 | 來回原點 | −3.9% | −15.1% | +4.1% | −19.2pp |
| 2020/1→2024/11 | 全程 | +126.7% | −66.0% | −55.9% | −10.1pp |
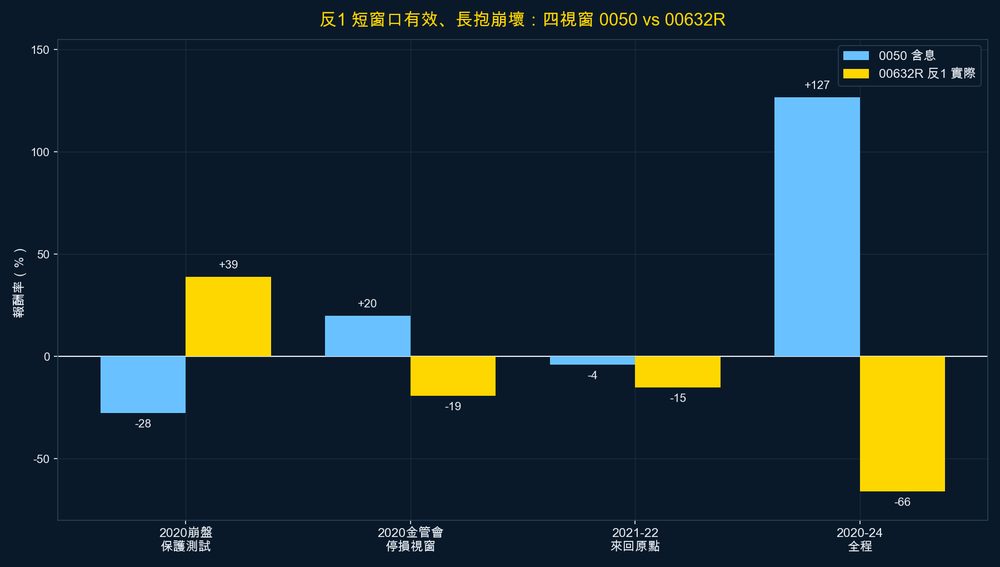
三個反直覺的重點:
- 它真的擋過一次崩盤。 2020 年 2、3 月股災,0050 含息跌 27.5%,同期 00632R 大漲 +39.0%。如果他們只在那一週、那一個月當保險用,這是教科書級的避險。問題是——他們是在崩盤反彈之後才大舉建倉,成本墊在 10.11。
- 「來回原點」最致命。 2020 年底到 2022 年底整整兩年,0050 含息其實只是小跌 −3.9%(漲上去又跌回來)。方向上,做空這種「原地踏步」的市場,數學極限是小賺 +4.1%。但 00632R 實際是 −15.1%——多虧了 19.2 個百分點。這 19.2pp 不是方向錯,純粹是震盪把它磨掉的(波動耗損)。
- 就算全程方向都對,也拿不到你以為的報酬。 全程 0050 大漲 126.7%,做空它本來就該賠——方向成本極限已經是 −55.9%。但實際更慘,是 −66.0%,結構又多咬掉 10 個百分點。
一句話總結這張表:反1 是「一週的保險」,不是「四年的部位」。 把保險當部位抱,就是這場災難的起點。
💸 百億學費是怎麼算出來的?
有人會問:新聞說 2022 年公司稅前淨損 150 億,那反1 是不是虧了 150 億?不是。 那 150.58 億是整家公司當年的稅前淨損,反1 只是「主因之一」。我們要算的是反1 這個部位本身的損益,得自己重建。
用公開的張數、成本與出場價位,逐筆重建(1 張=1,000 股):
- 建倉: 188 萬張 × 成本 10.11 元 = 帳面成本約 190 億元
- 2021 減碼 49 萬張(以年均價約 5.77 出場):損益約 −21 億
- 2022 減碼 52 萬張(以年均價約 5.72 出場):損益約 −23 億
- 尾端 87 萬張(以 2024 下半年均價約 3.39 出清):損益約 −58 億
加總:已實現損失估算約 −103 億元,相當於本金的 −54%。
這個重建可信嗎?用兩個新聞已知的數字對帳:①2021 年底 139 萬張,未實現虧損算出來是 139 萬張 ×(10.11 − 5.10)≈ −69.6 億,與聯合新聞網報導的「2021 年底未實現虧損 70 億」吻合;②2022 年底剩 87 萬張,帳面成本 87.83 億、市價 51.34 億,未實現虧損 −36.5 億——與鏡週刊揭露的數字一模一樣。兩個獨立時點都對得上,重建方法通過驗證。
那麼,這 103 億裡,有多少是「看錯方向」、有多少是「用錯工具」?
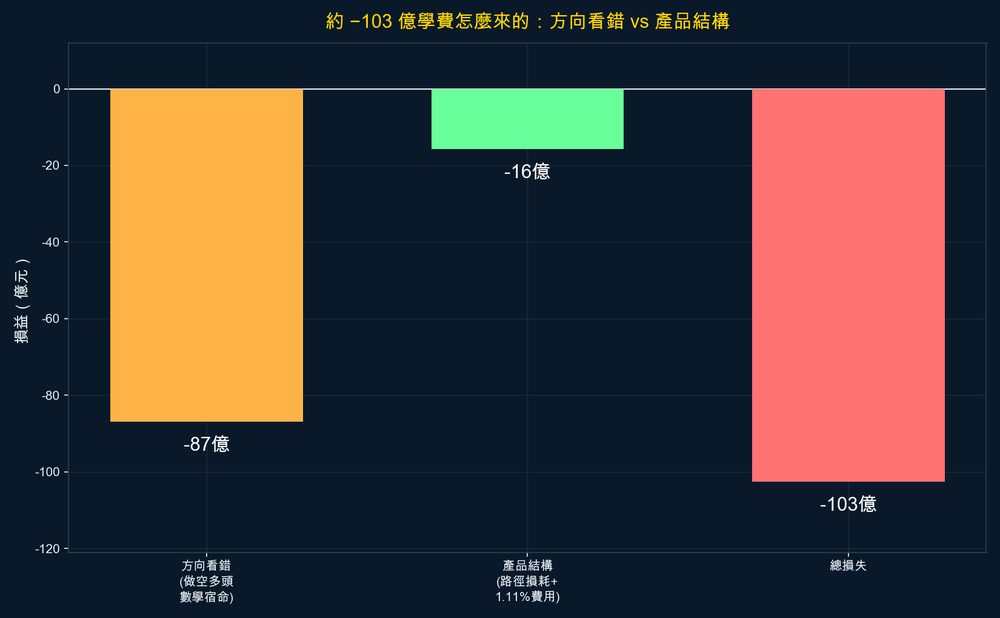
用全程視窗的占比(方向極限佔 85%、結構損耗佔 15%)套到已實現損失上:
- 約 −87 億是「方向看錯」:在史詩級多頭裡做空台股,這是數學宿命——大盤一路漲 126%,你站在對面,本來就注定要賠一大筆。這部分換成任何做空工具都躲不掉。
- 約 −16 億是「產品結構」:波動耗損(每一次上下震盪的磨損)+每年 1.11% 的內扣費用。這部分是因為選錯工具、又抱太久才多付的——用一般期貨或現貨避險,未必會多這一刀。
換句話說:方向看錯是主菜,產品結構是加點的稅。 但真正的教訓不在金額比例,而在於——這 16 億的「結構稅」,是完全可以靠「不長抱單日型 ETF」避免的;而那 87 億的「方向損失」,則是靠「有停損就執行」可以砍掉一大半的。兩件事,這家公司都沒做到。
🔍 金管會認定的四個結構性錯誤
2023 年 6 月,金管會裁罰這家壽險公司 480 萬元,認定的缺失,其實可以歸納成四個結構性錯誤——每一個,散戶也都會犯:
① 不是避險,是裸空。
避險的定義,是用衍生工具抵消你手上現貨的風險,部位規模不該超過你要保護的現貨。但金管會認定,這家公司的反1 部位「多次超逾國內股票現貨部位」——當你放空的金額比你持有的股票還多,那超出來的部分就不是保險,是純粹押注大盤會跌的方向性賭注。避險的皮,賭博的骨。
② 火災之後才買保險。
成本 10.11 元,約當 2020 年第二季的價位——也就是股災崩完、反彈已經啟動之後。這就像房子燒到一半才跑去投保,然後迎接的是接下來史詩級的多頭反彈。買保險的正確時機是火災前,不是火災後。
③ 工具錯配:拿「單日」工具做「長期」的事。
00632R 追蹤的是台灣50指數的「單日反向一倍」,公開說明書白紙黑字寫著「單日」兩個字。它每天收盤都要重設曝險,天生就不適合長期靜態持有:大盤越漲,它的保護傘越縮;遇到「漲上去又跌回來」的震盪,它就一路被磨(就是前面那 −19.2pp)。這是產品設計使然,不是誰操作失誤——但把它抱四年,就是拿榔頭去鎖螺絲。
④ 治理失靈:拆掉煞車、又不踩煞車。
2018 年先修內規移除反向 ETF 的投資限額(拆掉部位上限這道煞車);2020 年 8 到 12 月部位觸及停損卻沒有執行(該踩煞車時沒踩);然後一路抱到 2024 年才出清。金管會另外還點出「修改內規未評估風險」「投資前無避險計畫」「決策無軌跡」——整條治理鏈,從規則、紀律到留痕,環環失守。
四個錯誤疊起來,才是那 103 億。任何一環有守住,結果都會很不一樣。
🧭 那我們這種散戶,能帶走什麼?
你可能會想:「我又不會一次買 188 萬張。」但這四個錯誤,換算成散戶的日常,一個都不少:
- 搞清楚你買的是「保險」還是「賭注」。 反向 ETF 在說明書上的定位就是短期避險工具。如果你手上根本沒有對應的現貨要保護,那買反1 就不是避險,是單純看空的方向押注——這沒有對錯,但你要誠實面對自己在做哪一件事,別用「避險」兩個字騙自己抱得心安理得。
- 看合約裡有沒有「單日」兩個字。 有的話,它保證的就只是明天的倍數,不是你抱三年後的倍數。抱得越久,你的報酬就越取決於「行情怎麼走過來」,而不是「指數漲跌多少」。想長期參與市場,原型 ETF(像 0050)讓你睡得著的機率高得多;想短線多空,這類工具本來就是為你設計的——但請把它當有明確出場條件的部位,而不是傳家寶。
- 停損的意義,是「會執行」。 他們不是沒有停損機制,是觸及了卻沒有執行。散戶最貴的一句話,往往是「再等等、應該會反彈」——00632R 從 8.62 抱到 3.38,就是無數個「再等等」疊出來的。設好的規則不執行,等於沒設。
- 算一下「回本」需要什麼。 出清價 3.38,要回到成本 10.11,需要上漲 +199%——換算成它做空的台股,等於大盤要平滑下跌約 67% 它才回得了本。當一個部位套到「回本得靠大盤崩三分之二」的地步,它早就不是避險,是壓在心頭的巨石。
沒有「該不該用反向 ETF」的標準答案,只有適不適合你的持有天數、部位規模、和你會不會執行紀律。工具本身沒有善惡,看不懂合約、又管不住手的人才會受傷——不管你管的是幾萬塊,還是幾百億。
🕰️ 後日談:覆蓋法退場,但那道牆還在
為什麼一家有風控、有投資委員會的壽險公司,會犯下和散戶一模一樣的錯?除了前面講的治理失靈,還有一層背景:老牌壽險往往背著早年高利率保單的成本壓力,每一分帳面獲利都珍貴,每一筆攤開的虧損都刺眼。而當時的會計制度,剛好給了一個把虧損「先收起來、不看」的地方——覆蓋法。
覆蓋法本來是一帖止痛藥:因應保險業新舊會計制度銜接的過渡安排,讓這類資產的評價損益,可以先從損益表「搬出去」、停放在淨值底下。它完全合法。但止痛藥吃過頭,就成了麻醉劑——只要抱著不賣,帳面上血流成河,月成績單(EPS)卻可以歲月靜好。可以合理推想:如果當年沒有這帖藥,虧損還在十億、二十億的時候,那張難看的成績單早就逼著他們停損了,而不是一路抱到上百億。
故事的結局,也就不難想像。這家公司最終走到資本不足,被另一家金控併購,一塊經營多年的老招牌,走入歷史。
那覆蓋法呢?它是一帖有使用期限的「特別」止痛藥,隨著會計新制上路,如今也退場了。但退場,不代表那道牆消失。因為把股票的評價損益放進淨值、不進損益表的那道門,本來就存在——它叫 FVOCI(透過其他綜合損益按公允價值衡量)。只要把股票放進這道門、抱著不賣,帳面虧損一樣只扣減淨值,不會砸到損益表、不動 EPS;甚至真的賣掉、實現的價差,也只能計入保留盈餘。牆,還在。所以看一家公司,永遠別只看那張漂亮的月成績單——它真正的家底,藏在淨值裡。
結論
這家公司這 103 億學費,本質是一句話:他們把一個以「單日」為單位、每天重設曝險的避險工具,當成四年不動的靜態部位在抱。
方向看錯(在多頭做空)貢獻了大約 87 億,這是站錯邊的代價;產品結構(波動耗損+內扣費用)多咬了大約 16 億,這是選錯工具、又抱太久的稅。但真正把小錯變成巨災的,是治理:拆掉了部位上限、忽略了停損訊號、四年沒有壯士斷腕。
下次再有人跟你說「我買反1 來避險,很安全」,你可以反問他三句話:你有對應的現貨要保護嗎?你知道它只保證「單日」嗎?你的停損,真的會執行嗎? 這三個問題,一家壽險公司用一百億告訴我們,答錯任何一題,都很貴。
想把「單日倍數 ≠ 長期倍數」背後的數學徹底搞懂,歡迎回看前篇〈波動耗損〉的完整拆解——這一篇的 103 億,就是那套數學最真實的註腳。
免責聲明: 本內容為歷史事件回顧與公開資料之統計整理,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。文中所述數字為依公開報導與官方收盤價之估算重建,不代表當事公司帳列數字;提及之標的與公司僅為數據與事件說明,不構成投資建議或對任何個股之評價,本人與所提及標的之發行機構及當事公司無任何財務利益關係,亦未收取任何報酬。槓桿型及反向型 ETF 僅追蹤標的指數單日倍數報酬,受每日複利效果影響,長期報酬將偏離倍數表現,屬高風險交易工具,可能導致本金大幅虧損。過去績效不保證未來回報,投資前請詳閱公開說明書並自行評估風險承受能力,盈虧自負。
資料口徑: 00632R 採臺灣證券交易所官方原始日收盤價(該公司持有期間全在 2024/12 反分割之前,故不還原分割,直接對應新聞「成本 10.11/出清 3.38」口徑);0050 採 yfinance 含息還原。部位損益以公開報導之張數(2020 年底 188 萬張)、每股成本(10.11 元)與各年減碼/出清均價重建,總損失 −102.56 億、2022 年底未實現 −36.5 億(與鏡週刊揭露數字吻合)為交叉驗證。事實部分以金管會 2023/6/2 裁罰認定(dataserno 202306020001)、中央社、鏡週刊(20220426fin002)、鉅亨網報導為據。資料截至 2026/07/07。
關鍵詞 (Keywords): 波動耗損, 00632R, 台灣50反1, 反向ETF, 避險, 金管會裁罰, 停損, 壽險投資, 裸空, 單日報酬, 元大台灣50反1, 0050, 投資教訓, 風險管理, 台股ETF
查即時數據
本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work:
沒有留言:
張貼留言