【波動耗損】同一套數學,正2十一年賺39倍、反1每100元只剩7.4元!
▲ 懶得讀?先看 10 分鐘影片版(含三檔真實回測、耗損係數 ½L(L−1) 的推導、2025 年關稅深 V 的實測)。
前言
你是否也這樣想過:「大盤漲 1%,正2 就賺 2%;那長期下來,正2 的報酬就是大盤的兩倍。」
聽起來天經地義,對吧?那我們用真實數據考你一題:
過去 11.7 年,0050 含息漲了 +819%。請問同期的元大台灣50正2(00631L)漲了多少?
如果你回答「兩倍,大約 +1,638%」——恭喜你,你已經掉進槓桿 ETF 最大的認知陷阱。正確答案是 +3,919%,將近 40 倍,比「兩倍」的天真算法多出 2,280 個百分點。
「咦?那不是更好嗎?」先別急。同一套數學,用在它的雙胞胎兄弟台灣50反1(00632R)身上,結果是每 100 元只剩 7.4 元;用在滬深300正2(00637L)身上,是指數漲了 14%、它反而虧錢。
同一套數學,三種命運。這篇文章就用台灣掛牌 ETF 的真實歷史數據,把「波動耗損(Volatility Decay)」一次講清楚——它什麼時候偷你的錢,什麼時候反而幫你賺錢。
📐 先搞懂:槓桿 ETF 追的是「單日」,不是「長期」
打開公開說明書,00631L 追蹤的是「臺灣50指數單日正向2倍報酬」、00632R 是「臺灣50指數單日反向1倍報酬」。關鍵字是「單日」——它們每天收盤後都要重新調整曝險,明天再重來一次。
這代表長期報酬是每天的 2 倍報酬「連乘」出來的,而連乘的結果,取決於行情走過的「路徑」,不是只看起點和終點。
看一個最簡單的例子:拿 100 元本金,假設指數「漲 10%、跌 9.09%」不斷交替。為什麼是 9.09%?因為 1.10 × 0.9091 = 1——漲一成之後跌 9.09%,剛好回到原點,指數每兩天歸零重來。走 20 個交易日後,指數回到原點,但四種倍數的下場天差地遠:
| 產品 | 台灣對應 | 20 天後(本金 100 元) | 耗損 |
|---|---|---|---|
| 正1(原型) | 0050 本尊 | 100.0 元 | 0% |
| 正2 | 00631L 台灣50正2 | 83.2 元 | −16.8% |
| 反1 | 00632R 台灣50反1 | 83.2 元 | −16.8% |
| 反2 | 台灣買不到 | 57.1 元 | −42.9% |
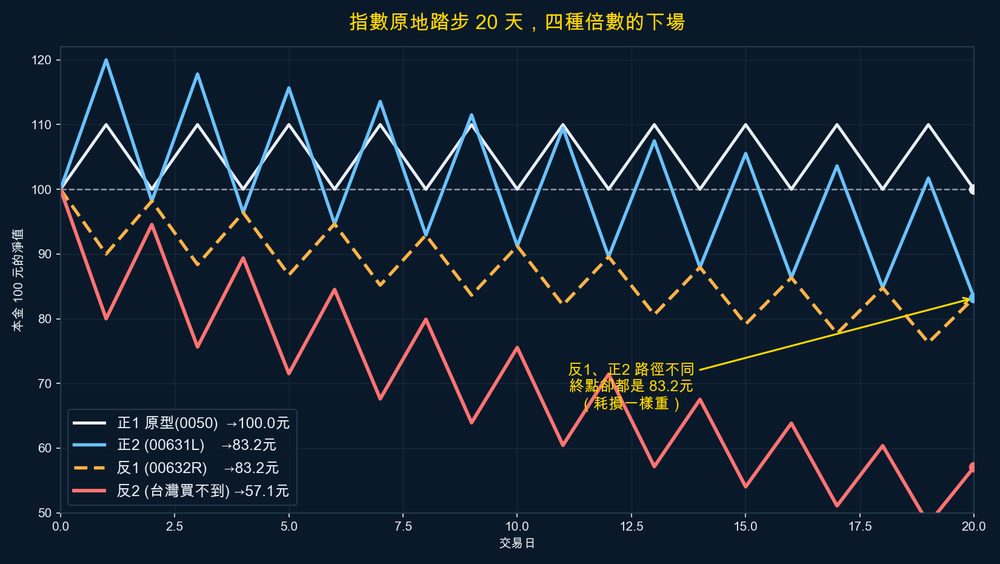
指數原地踏步,槓桿部位卻在流血——這就是波動耗損:震盪本身就是成本。每一次上下來回,槓桿部位都被迫「追高殺低」(漲了加碼曝險、跌了減碼曝險),來回磨損。這張表藏著兩個最反直覺、也最值錢的重點:
- 反1 的耗損=正2 的耗損(都剩 83.2 元)。別以為「反1 只有一倍、比較安全」——它的震盪耗損跟兩倍的正2 一模一樣重。
- 反2 不是反1 的兩倍慘,是三倍慘(剩 57.1 元 vs 83.2 元)。這也是為什麼你在台灣掛牌 ETF 裡只找得到正2 和反1,買不到反2。
為什麼是 1 : 1 : 3?一條公式收乾淨。 每單位時間的震盪耗損 ≈ ½ × L ×(L−1)× 波動²(L=倍數):
| 產品 | 倍數 L | 耗損係數 ½L(L−1) |
|---|---|---|
| 正1 | +1 | 0(原型不耗損) |
| 正2 | +2 | 1 |
| 反1 | −1 | 1 |
| 反2 | −2 | 3 |
耗損跟倍數是平方關係、不是線性——每往外加一格槓桿,耗損不是加倍、是跳級放大。離「原型 1 倍」越遠,震盪吃你越兇。
但注意——這個硬幣有另一面:如果行情是單邊趨勢(一路漲或一路跌),每天複利會讓你「利滾利」,長期報酬反而超過兩倍。損耗不是必然,盤整才是殺手,趨勢反而是朋友。
📊 實證一:00631L 台灣50正2 —— 趨勢多頭,路徑幫你賺
台股過去十一年多是史詩級多頭,這是複利路徑「加分」的最好示範:
| 2014/11/03 ~ 2026/07/07(11.7 年) | 累積報酬 |
|---|---|
| 0050(含息) | +819% |
| 「天真算法」0050 × 2 | +1,638% |
| 00631L 實際 | +3,919% |
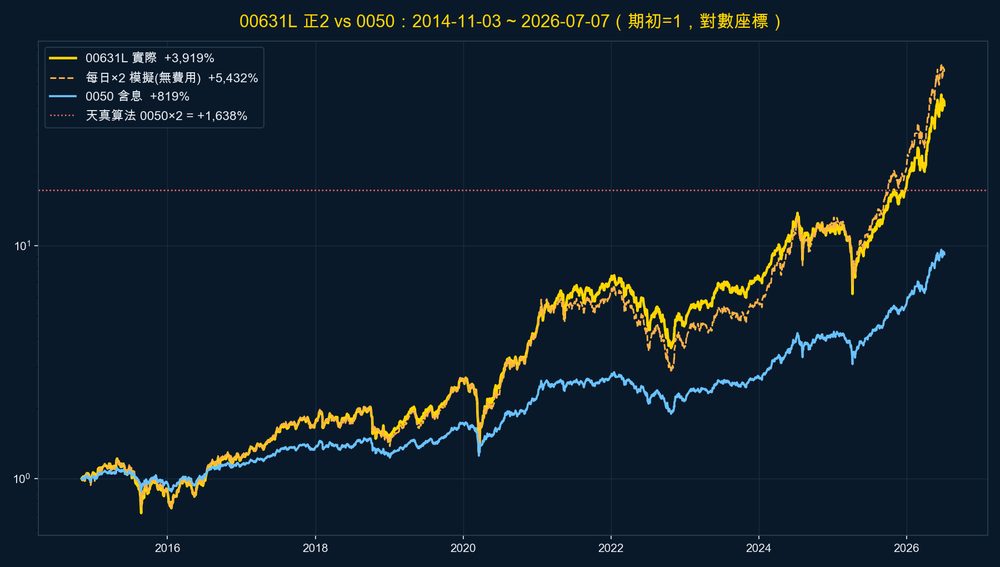
實際報酬是天真算法的 2.4 倍。因為在單邊趨勢裡,每天 2 倍的複利是「賺了之後用更大的部位繼續賺」,滾出來的是指數成長。
但代價寫在波動裡:00631L 年化波動 37.4%(0050 為 19.3%),期間最大回撤 −55.1%(0050 為 −33.8%)。你要在腰斬中抱住不放手,才拿得到那 39 倍。
看到這裡先別下結論——「既然路徑會幫多頭加分,那正2不就穩賺?」不行,有兩件事要看清楚。
第一,正2 這十一年同樣付了波動耗損,只是被趨勢紅利蓋過去了。 如果台股是一條零震盪的平滑上漲曲線,每日兩倍複利的理論天花板是 (1+819%)² ≈ +8,349%;實際的每日再平衡模擬(無費用)只有 +5,433%——中間差的約 2,900 個百分點,就是十一年震盪磨出來的損耗。正2 不是「沒有損耗」,是「趨勢複利的紅利 > 損耗」。
第二,+2,280pp 的淨加分是「事後」才知道的答案:路徑幫不幫你,取決於你抱的那段期間遇到什麼行情,而這件事無法事先知道(後面的散點圖會給你證據)。
費用與模擬的差距也要知道:若用「0050 含息日報酬 × 2」做無費用的每日再平衡模擬,同期是 +5,433%,比實際的 +3,919% 高——差距約等於每年 3.8 個百分點的總成本(內含 1.16% 總費用率,加上期貨轉倉成本與追蹤差)。槓桿 ETF 的隱形成本,比它的管理費數字大得多。
📉 實證二:00632R 台灣50反1 —— 長抱反向,數學注定的凋零
反向 ETF 的天真算法連數學上都不成立:大盤 +823%,「反向一倍」難道是 −823%?虧損不可能超過 100%。這正好暴露了用「期間報酬 × 倍數」想像反向 ETF 有多荒謬。
真實結果:
| 2014/10/31 ~ 2026/07/07(11.7 年) | 數字 |
|---|---|
| 0050(含息) | +823% |
| 00632R 實際 | −92.6% |
| 00632R 最大回撤 | −94.0% |
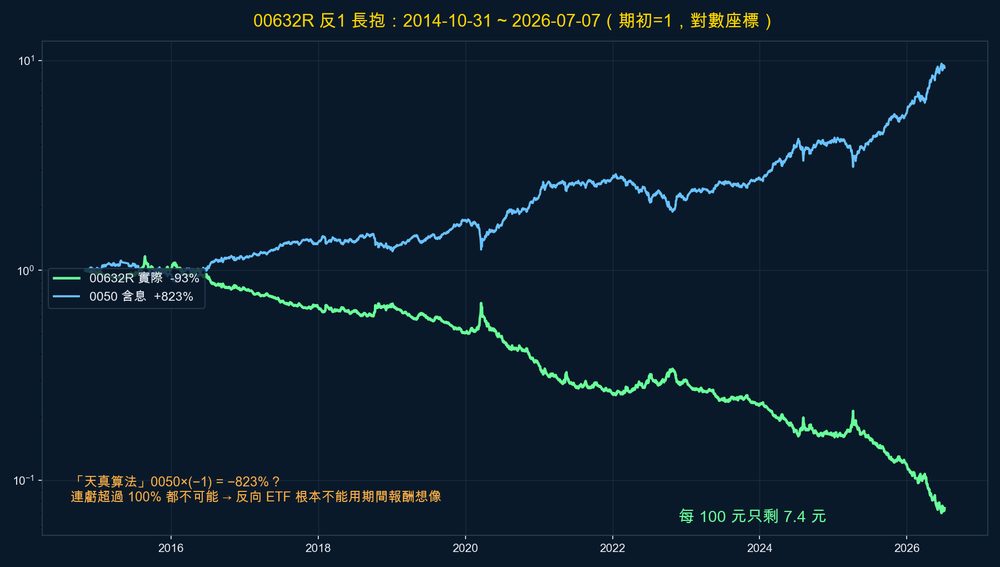
十一年多,每 100 元只剩 7.4 元。2024 年 12 月它甚至做了「七股併一股」的反分割,才把股價從 3 元多撐回 20 元以上的門面。
先幫反1說句公道話:這 −92.6% 並不全是波動耗損——它是「方向錯」加「波動耗損」兩件事疊加。就算大盤是完全不震盪的平滑上漲 +823%,每日反向一倍的數學極限,也大約只剩 100 ÷ 9.23 ≈ 10.8 元,這部分是做空多頭市場本來就要付的代價;而真實世界的震盪,再把 10.8 元磨到 7.4 元。想看「純」的波動耗損,回頭看前面的數學實驗(方向根本沒錯、指數回到原點,反1 照樣虧 16.8%),以及下面這個例子——
更殘酷的是:就算你看對方向,也拿不到你以為的報酬。2022 年空頭,0050 全年 −21.7%,理論上反1 該賺 +21.7%?實際只有 +15.7%——那一年市場劇烈震盪,波動耗損吃掉了 6 個百分點。看對了大方向,報酬還是縮水。
反向 ETF 的公開說明書寫的是「單日」反向報酬,並明列受每日複利效果影響、長期報酬將偏離倍數表現——這十一年的數據,把那行制式警語具體寫成了 −92.6%。
🇨🇳 實證三:00637L 滬深300正2 —— 盤整市,指數漲你卻虧
台股的正2 是趨勢市的幸運兒,那如果換一個十年來大幅震盪、卻沒有明顯趨勢的市場呢?滬深300 就是現成的教材:
| 2015/05/18 ~ 2026/07/07(11.1 年) | 累積報酬 |
|---|---|
| 0061 標智滬深300(原型,含息) | +14.4% |
| 「天真算法」0061 × 2 | +28.8% |
| 00637L 實際 | −1.6% |
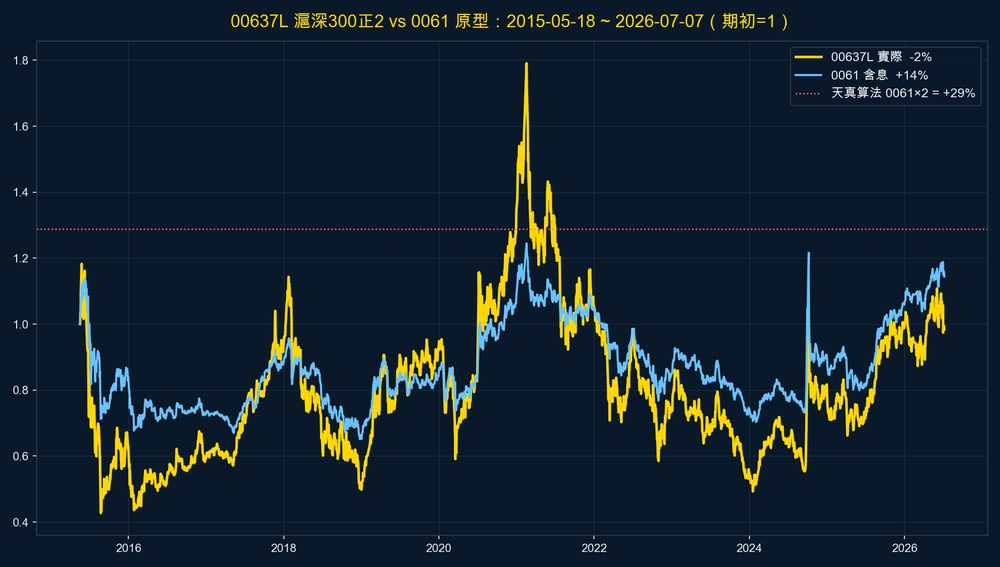
指數十一年漲了一成四,兩倍槓桿卻是負的。中國股市這十一年的高波動(0061 年化波動 23.4%)配上「暴漲暴跌、長期橫盤」的路徑,讓 00637L 一路被磨:期間最大回撤 −72.5%,2015 年進場的投資人曾經賠掉七成以上。
同樣是「單日正向兩倍」,台股版賺 39 倍、陸股版倒虧——差別不在產品設計,在你遇到什麼樣的路徑。另外它 1.83% 的總費用率(三檔中最高)也在傷口上撒鹽。
口徑說明:0061 為台灣掛牌、台幣計價的滬深300 原型 ETF,本身含折溢價與匯率因素,此處作為趨勢對照的代理指標。
⚖️ 那到底什麼時候「幫你」、什麼時候「害你」?
把 00631L 上市以來每個「一年期視窗」(共 516 個)攤開來看:路徑效應為負的視窗約占 40%,而且波動度越高、路徑效應越差(相關係數 −0.33)。分年段看更清楚:
| 期間 | 行情型態 | 0050 | 天真×2 | 00631L 實際 | 路徑效應 |
|---|---|---|---|---|---|
| 2015~16 | 盤整 | +12.6% | +25.3% | +17.0% | −8.2pp |
| 2020 | 崩跌後 V 轉強彈 | +30.2% | +60.4% | +65.4% | +5.0pp |
| 2022 | 單邊空頭 | −21.7% | −43.4% | −36.7% | +6.7pp |
| 2025/3~6 | 關稅崩盤 V 轉 | +2.9% | +5.7% | −7.0% | −12.7pp |
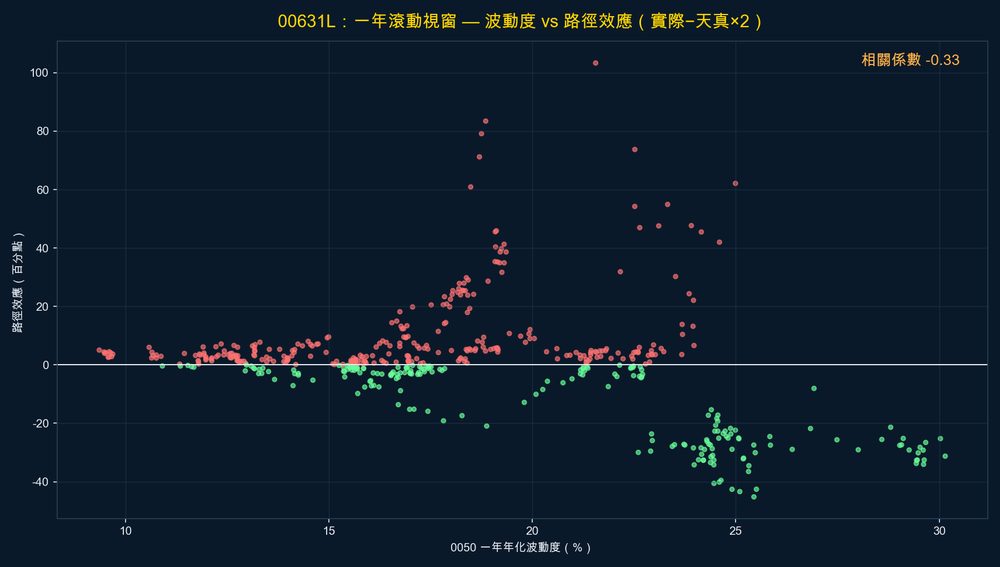
三個反直覺的重點:
- 2022 單邊下跌,正2 反而跌得比「兩倍」少(−36.7% vs −43.4%)。複利在單邊行情裡都是朋友——跌的路上每天減碼曝險,等於自動幫你踩煞車。
- 2025 年 4 月關稅崩盤那種「深 V 來回」才是最貴的:0050 三個多月來回走完還漲 +2.9%,00631L 卻虧 −7.0%。指數回到原點,你的錢回不來。
- 所以正確的心智模型不是「槓桿 ETF 放久必虧」,而是:單邊趨勢加分、劇烈震盪扣分,而你無法事先知道接下來是哪一種。
⚠️ 「抄底」與「避險」這兩種用法,數學上會發生什麼事
市場震盪一大,這兩檔就會被拿出來討論。它們的設計本身,決定了下面兩件事:
- 拿 00631L 正2「抄底」,押的是路徑。 賺到 2 倍的前提是「一次到底的 V 轉」;如果走的是「跌 → 彈 → 再跌」的來回震盪,正2 會在來回中被耗損磨掉——即使指數最後回到同一個價位,槓桿部位也拿不回 2 倍,甚至可能是負的。行情越劇烈,這個洞越大(耗損 ∝ 波動²,波動放大一倍、耗損放大四倍)。
- 拿 00632R 反1「避險」,保單的有效期只寫了一天。 說明書白紙黑字是「單日反向」——它精準對應的是單一交易日的反向報酬,不是跨週、跨月的對沖部位。只要盤是「劇烈震盪但沒真的趨勢反轉」,持有期間拉長,累積的耗損就跟著疊加;名目上像保險,數學上更像一筆會隨時間慢慢磨掉的權利金。
- 共同的數學事實: 兩者都只保證「單日」的倍數。持有天數一拉長,報酬裡「倍數」決定的成分變小、「路徑」決定的成分變大——這不是操作技巧的問題,是每日複利的算術結果。
這兩檔的公開說明書自己就把話講白了:它們追求的正、反向倍數報酬僅限於「單日」,每日複利計算下,長期報酬會偏離原型指數的倍數表現。——這不是我的提醒,是寫在它們公開說明書裡的白紙黑字。
🧭 取捨:這是工具,不是彩券,也不是毒藥
看完數據,回到你自己的需求:
- 你想長期買進、放著累積退休金? 這三檔的說明書自己就寫了「單日」兩個字。長期持有等於把結果交給你無法預測的路徑——台股過去十一年剛好是史詩多頭,00631L 的 39 倍是「事後」才知道的幸運,00637L 的股東拿到的是同一產品的另一面。原型 ETF 沒有「每日重設曝險」這一層,長期報酬直接由指數走勢決定;槓桿與反向多的正是這一層路徑變數。
- 你有明確的短線多空看法、能天天盯盤? 槓桿/反向 ETF 本來就是為這種用途設計的:不用開期貨戶、沒有保證金追繳、虧損上限是本金。而它的代價寫在持有天數上:每多抱一天,就多累積一天的每日複利偏離。00632R 那 −92.6%,正是「單日商品被長期持有」累積出來的結果。
- 已經把正2 當長期部位持有? 那份合約的內容是:報酬押在「未來繼續單邊多頭」,同時接受 −55% 級別的回撤與每年約 3.8 個百分點的隱形成本。這個賭注過去十一年賭贏了,但 2025 年 4 月那 −12.7pp 的波動耗損提醒你:只要行情從趨勢變震盪,複利就從朋友變收費員。
沒有最好,只有適合你的行情判斷、持有天數、波動承受。
結論
波動耗損的本質一句話:槓桿/反向 ETF 只保證「每天」的倍數。抱得越久,你的報酬就越不是「指數漲幅 × 倍數」算出來的,而是「行情怎麼走過來」決定的——一路走趨勢,複利幫你放大;來回震盪,複利就一路磨你。
震盪市裡它是隱形的收費員(00637L:指數 +14%、你 −2%;00632R:看對 2022 空頭也只拿七折),趨勢市裡它是複利的放大器(00631L:+819% 變 +3,919%)。工具沒有善惡,看不懂合約條款的人才會受傷。
下次有人跟你說「正2 就是兩倍 0050」,你可以回他:不對,它是「每天」兩倍的 0050——這五個字的差別,十一年下來是三種完全不同的人生。
免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。文中提及之標的僅為數據說明,不構成投資建議,本人與所提及標的之發行機構無任何財務利益關係,亦未收取任何報酬。槓桿型及反向型 ETF 僅追蹤標的指數單日倍數報酬,受每日複利效果影響,長期報酬將偏離倍數表現,屬高風險交易工具,可能導致本金大幅虧損。過去績效不保證未來回報,投資前請詳閱公開說明書並自行評估風險承受能力,盈虧自負。
資料口徑: 槓桿/反向 ETF(00631L/00632R/00637L)採臺灣證券交易所官方日收盤價,並依分割/反分割記錄還原(00631L 2026/03/25 分割 1:22、00632R 2024/12/11 反分割 7:1);此三檔均不配息,還原後即為總報酬。0050、0061 採含息還原市價。「天真算法」=標的期間報酬 × 倍數,僅為對照用的錯誤示範。資料截至 2026/07/07。
關鍵詞 (Keywords): 波動耗損, 槓桿ETF, 反向ETF, 00631L, 台灣50正2, 00632R, 台灣50反1, 00637L, 滬深300正2, 0050, 單日報酬, 複利效應, 抄底, 避險, 短期避險, 正2反1, 最大回撤, 波動率, 量化分析, 台股ETF, 風險管理
沒有留言:
張貼留言