🎬 影片版約 12 分鐘,講的是結論;這篇是完整的圖表與方法。 在 YouTube 觀看
這是一個系列的第三篇。
第一篇《4% 法則、序列報酬風險、護欄策略、Coast FIRE:36 年台股實測》 全篇 100% 台股:79 個退休起點裡,固定提領 4% 失敗了 5 個,全部擠在 1990 年 1 月到 5 月——台股 12,682 泡沫頂點的那五個月。
第二篇《4% 法則加上美債》把美國 10 年期公債加進來, 那五個破產的起點全部撐滿了 30 年;但拆掉 1990–2020 的債券大多頭之後,三成債又不夠了。
但那兩篇裡的「債券」,從頭到尾都是美國公債。
而台灣人實際在買的債券 ETF,最大一塊不是公債。全台掛牌的 111 檔債券 ETF 合計約 2.94 兆, 其中投資級公司債佔 57%(16,752 億),是政府公債(6,662 億)的 2.5 倍; 另外還有一種叫「非投資等級債」(2024 年之前叫高收益債)的東西,690 億,也一直有人在買。 公債、投資級公司債、非投等債——這三個都叫債券,它們在退休帳戶裡是同一種東西嗎?
這一篇就把這兩種債券放進同一台回測機器。同一批資料、同一段 36.6 年、同一批 79 個起點, 只換掉「債券」那一格。
先講結論,四句話:
- 如果只看安全提領率,這篇是一篇失敗的文章。 公債、投資級信用債、非投等債的最壞起點分別是 4.45% / 4.40% / 4.22%,差距 0.2 個百分點,而且把窗口縮短、把債券比重從三成拉到九成, 差距都沒有放大。
- 但它們根本不是同一種資產。 2008 年金融海嘯,長天期公債 +20.4%、投資級信用債 −6.0%、 非投等債 −26.4%;到了 2022 年完全反過來,非投等債 +6.1%,長天期公債 −18.9%。
- 這不是那兩年剛好而已。 把 439 個月全部分成「衰退型股災」與「升息型股災」兩堆, 兩堆裡的贏家不同;把 2008 和 2022 整整兩年刪掉重算,結論照樣成立。
- 最後一個轉折:把債券大多頭拆掉之後,三種債券的最壞起點全部跌破 4%,但排序反轉了—— 非投等債變成最抗跌的那一個,因為它本來就沒那麼靠利率下行。
一句話總結這篇:非投等債在配置裡佔的位置,比較接近股票那一格,而不是債券那一格。
🎯 這篇要回答五個問題
- 換成信用債,那五個破產的起點還救得回來嗎?
- 既然提領率差不多,那換債券到底改變了什麼?
- 「2008 vs 2022 剛好相反」是機制,還是我挑了兩年來講故事?
- 這些結論有多少是靠 1990–2020 那段債券大多頭?
- 台灣現在買得到什麼?買到的東西跟這篇算的是同一種嗎?
貫穿全文的自我檢查跟上一篇一樣:我算出來的每一個差距,有多少是真的機制,有多少只是算術殘差?
📊 先講讓人失望的部分:提領率幾乎沒差
回測設定與前兩篇完全相同:台股含息(發行量加權股價指數+現金股利貼水)、 台灣消費者物價指數調整通膨、30 年窗口、79 個起點、每年再平衡回到目標股債比、期初提領。 債券那一格換成四種不同的東西。
股債比 70:30,30 年安全提領率:
| 債券那一格放什麼 | 最壞起點 | 中位數 | 1990-01 起點 |
|---|---|---|---|
| 長天期美國公債 | 4.45% | 7.94% | 4.70% |
| 投資級信用債 | 4.40% | 7.82% | 4.62% |
| 非投等債 | 4.22% | 7.43% | 4.27% |
| (前作)合成 10 年期美國公債 | 4.35% | 7.67% | 4.60% |
| (第一篇)100% 台股,沒有債券 | 2.28% | 6.39% | 2.28% |
三種債券的最壞起點差 0.23 個百分點。第一篇那 5 個破產的起點,不管你放哪一種債券,都撐滿了 30 年。
我不信這個結果,所以又推了三次:
- 把窗口從 30 年縮到 20 年、15 年(讓 2000 年和 2007 年退休的人進得了樣本):差距 0.2~0.6 個百分點。
- 把債券比重從 30% 一路拉到 90%:差距還是 0.2~0.6 個百分點,沒有隨著債券佔比放大。 如果三種債券真的體質不同,債券佔九成時差距應該要爆開才對。
- 對非投等債做 haircut(下面會解釋為什麼要做):最壞起點從 4.22% 只掉到 4.15%。
所以就安全提領率這個指標而言,這是一個沒有結論的結論。
為什麼會這樣?因為失敗起點全擠在同一段歷史
第一篇那 5 個破產的起點是 1990 年 1 月到 5 月。一個 1990 年 1 月退休的人, 他的 30 年是 1990–2020——而 1990–2020 剛好是美國殖利率史上最長的一段下行。
在那段歷史裡,所有債券都在漲。 公債漲、投資級漲、非投等也漲。 所以「哪一種債券比較好」這個問題,在這個樣本裡根本問不出答案: 79 個起點看起來很多,但它們共用同一段債券歷史,只等於 1.22 個獨立的 30 年期間 (這是第二篇就標註過的限制)。
要問出東西,得換一個問法。
🔍 換個問法:它們在股災裡的表現一樣嗎?
同樣是第二篇切出來的七段股災,這次把三種債券並排:
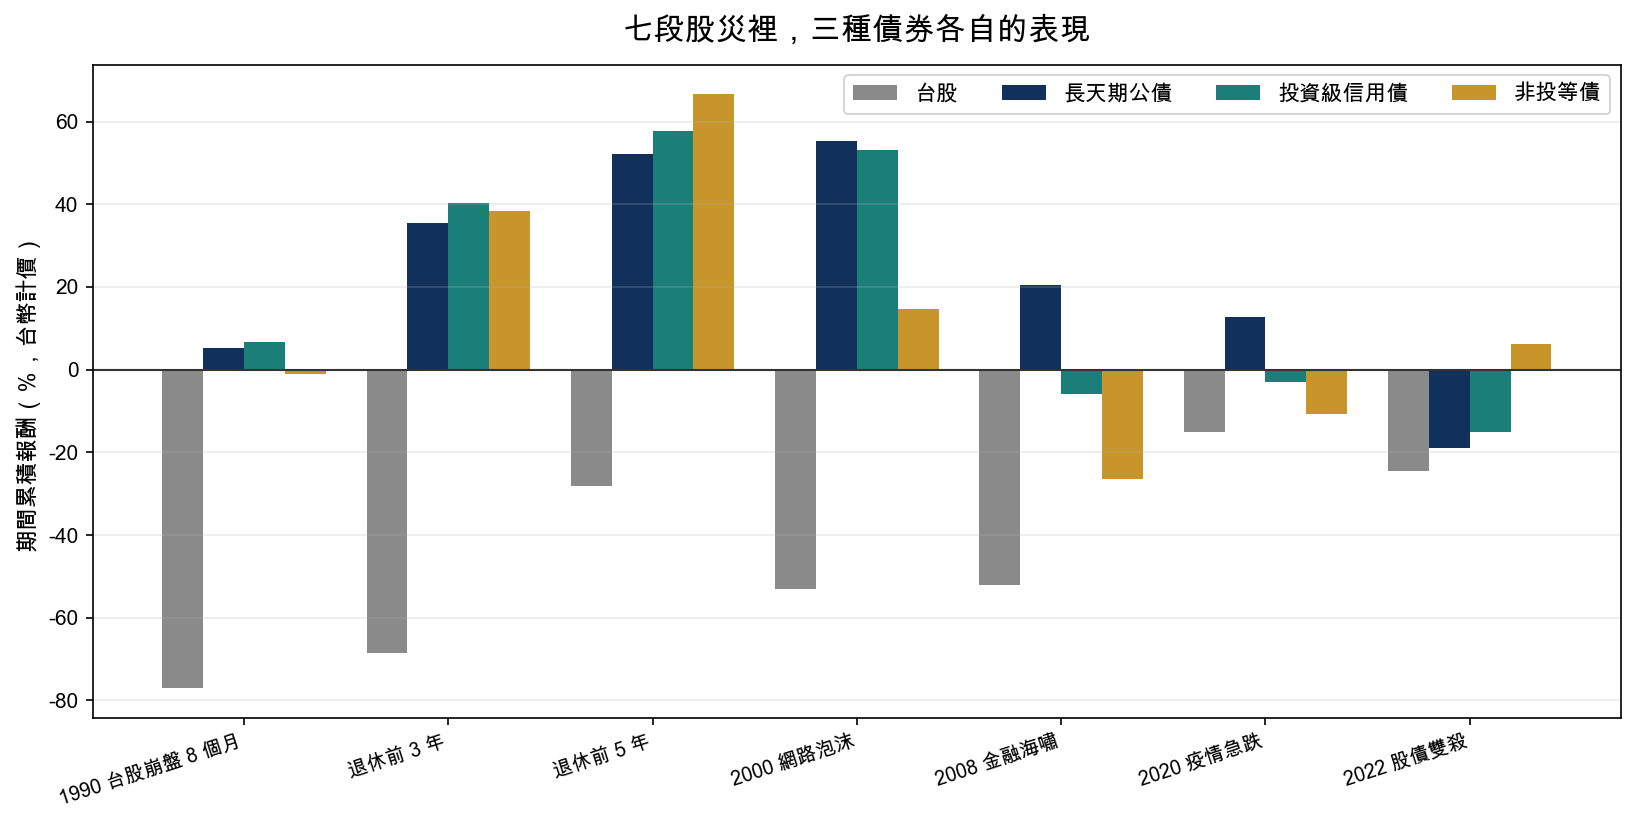
| 股災 | 台股 | 長天期公債 | 投資級信用債 | 非投等債 |
|---|---|---|---|---|
| 1990 台股崩盤 8 個月 | −77.0% | +5.2% | +6.6% | −1.1% |
| 退休前 3 年(1990–1992) | −68.5% | +35.4% | +40.4% | +38.3% |
| 退休前 5 年(1990–1994) | −28.1% | +52.3% | +57.6% | +66.6% |
| 2000 網路泡沫 | −53.0% | +55.2% | +53.1% | +14.7% |
| 2008 金融海嘯 | −52.0% | +20.4% | −6.0% | −26.4% |
| 2020 疫情急跌 | −15.0% | +12.7% | −2.9% | −10.6% |
| 2022 股債雙殺 | −24.5% | −18.9% | −15.2% | +6.1% |
(台幣計價,含息。)
差距一下子就出來了。七段裡「接住你」(報酬為正)的次數: 長天期公債 6 次、投資級信用債 4 次、非投等債 4 次。
但更值得看的是哪四次:
- 2008 年金融海嘯,台股腰斬 52%,長天期公債 +20.4%,非投等債 −26.4%。 你的「債券」跟你的股票一起跌了四分之一。
- 2022 年股債雙殺,完全反過來。長天期公債 −18.9%,非投等債 +6.1%。 這一次接住你的是非投等債。
⚠️ 這裡要先拆一層匯率。 2022 年台幣兌美元貶了 16%,所有美元資產的台幣報酬都被墊高。 剝掉匯率、只看美元計價:長天期公債 −30.1%、投資級 −26.9%、非投等債 −8.5%。 非投等債還是贏長天期公債 21.6 個百分點,只是沒有「正報酬」那麼好看。 排序沒變,好看程度變了——這篇裡凡是台幣計價的數字,都帶著這一層順風。
⚖️ 兩種股災:接住你的不是同一種債券
七段股災是我挑出來的。挑出來的東西不能當證據,所以下一步是把全部 439 個月都放進去。
方法很土:把 1990 年 2 月到 2026 年 8 月的每一個月,依兩件事分成四格—— 台股那個月漲還是跌、美國 10 年期公債殖利率那個月升還是降。然後看每一格裡三種債券的平均月報酬。
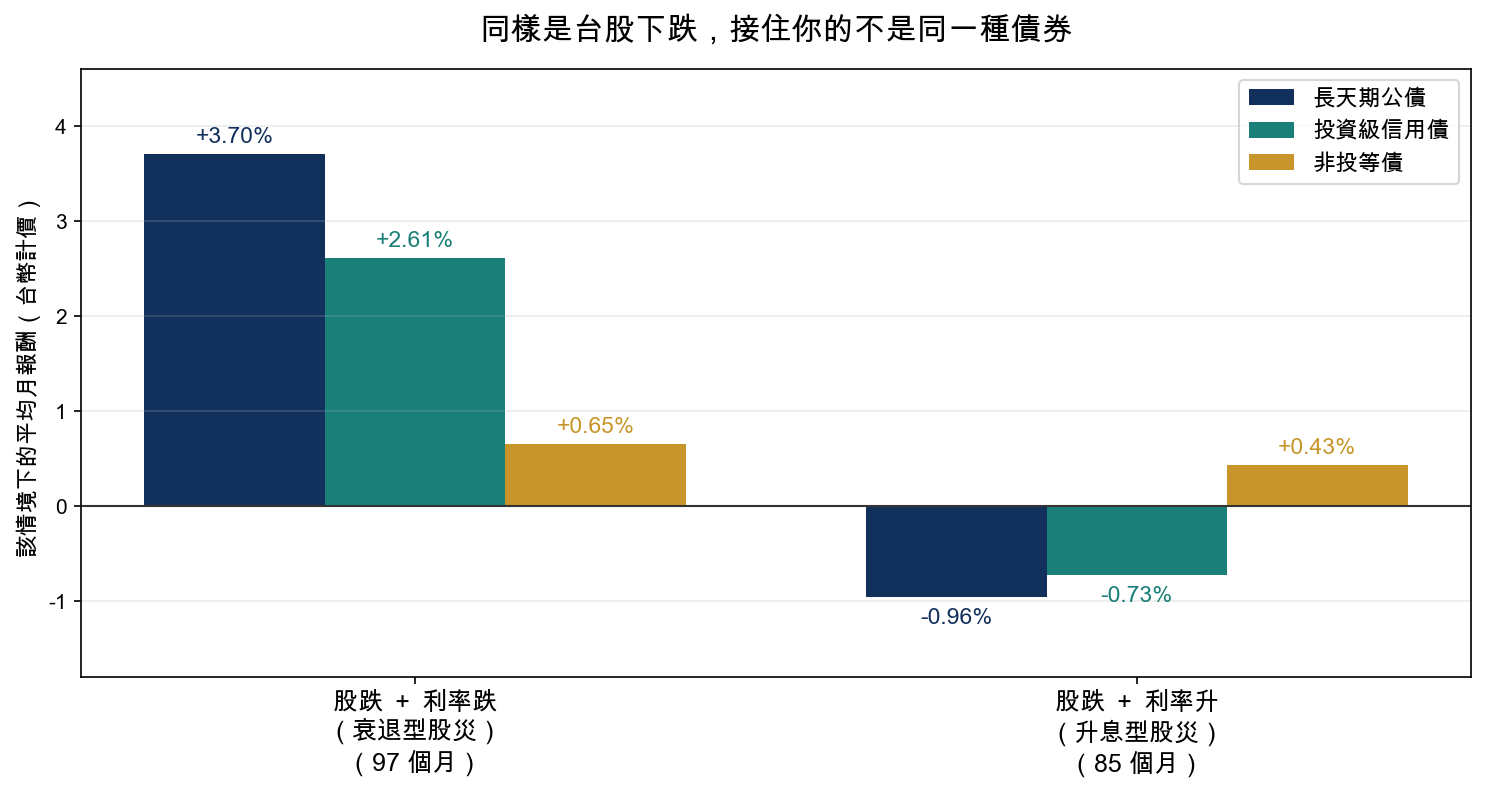
| 情境 | 月數 | 台股 | 長天期公債 | 投資級信用債 | 非投等債 |
|---|---|---|---|---|---|
| 股跌 + 利率跌(衰退型) | 97 | −6.02% | +3.70% | +2.61% | +0.65% |
| 股跌 + 利率升(升息型) | 85 | −5.13% | −0.96% | −0.73% | +0.43% |
| 股漲 + 利率跌 | 121 | +5.63% | +1.99% | +1.97% | +0.95% |
| 股漲 + 利率升 | 136 | +5.55% | −2.03% | −1.23% | +0.41% |
該情境下報酬為正的月份比例:
| 情境 | 長天期公債 | 投資級信用債 | 非投等債 |
|---|---|---|---|
| 衰退型股災 | 91% | 86% | 68% |
| 升息型股災 | 35% | 41% | 59% |
台股下跌的月份有 182 個,其中 97 個是「利率同時在跌」,85 個是「利率反而在升」——幾乎各半。
在衰退型那一半,長天期公債每個月平均賺 3.70%,91% 的月份是正的,教科書寫的就是這件事。 在升息型那一半,長天期公債平均倒虧 0.96%,只有 35% 的月份是正的——它接不住。 而那一半裡表現最好的是非投等債,平均 +0.43%,59% 的月份為正。
這就是 2008 和 2022 的差別:2008 年是衰退型,2022 年是升息型。
🧪 那是不是我挑了兩年來講故事?
這是這篇最該被質疑的地方,所以我用三個方法各檢查一次。
檢查一:把 2008 和 2022 整整兩年刪掉
不是刪掉那幾段股災,是把這兩年的所有月份全部拿掉再重算:
| 情境(已剔除 2008、2022 全年) | 月數 | 長天期公債 | 投資級信用債 | 非投等債 |
|---|---|---|---|---|
| 衰退型股災 | 94 | +3.64% | +2.60% | +0.77% |
| 升息型股災 | 75 | −0.84% | −0.37% | +0.77% |
機制原封不動。 升息型股災裡非投等債還是唯一正的,公債還是負的。
檢查二:下檔 beta(不是相關係數)
只要挑「波動大的期間」再算相關係數,數字本身就會被推高, 這是統計上的條件化偏誤(Forbes-Rigobon 2002)。所以這裡改用迴歸係數, 它對「以自變數變異數分組」是不偏的。取台股下跌的 213 個月:
| 下檔 beta | t 值 | 該期間平均報酬 | |
|---|---|---|---|
| 長天期公債 | −0.033 | −0.65(不顯著) | +1.52% |
| 投資級信用債 | +0.033 | 0.78(不顯著) | +1.05% |
| 非投等債 | +0.117 | 3.33(顯著) | +0.55% |
白話:台股每多跌 1%,非投等債平均跟著跌 0.117%,而且這個關係統計上站得住。 公債的係數是負的但不顯著——意思是「公債不跟著股票跌」,而不是「公債會反著漲」。
檢查三:滾動十年的相關係數
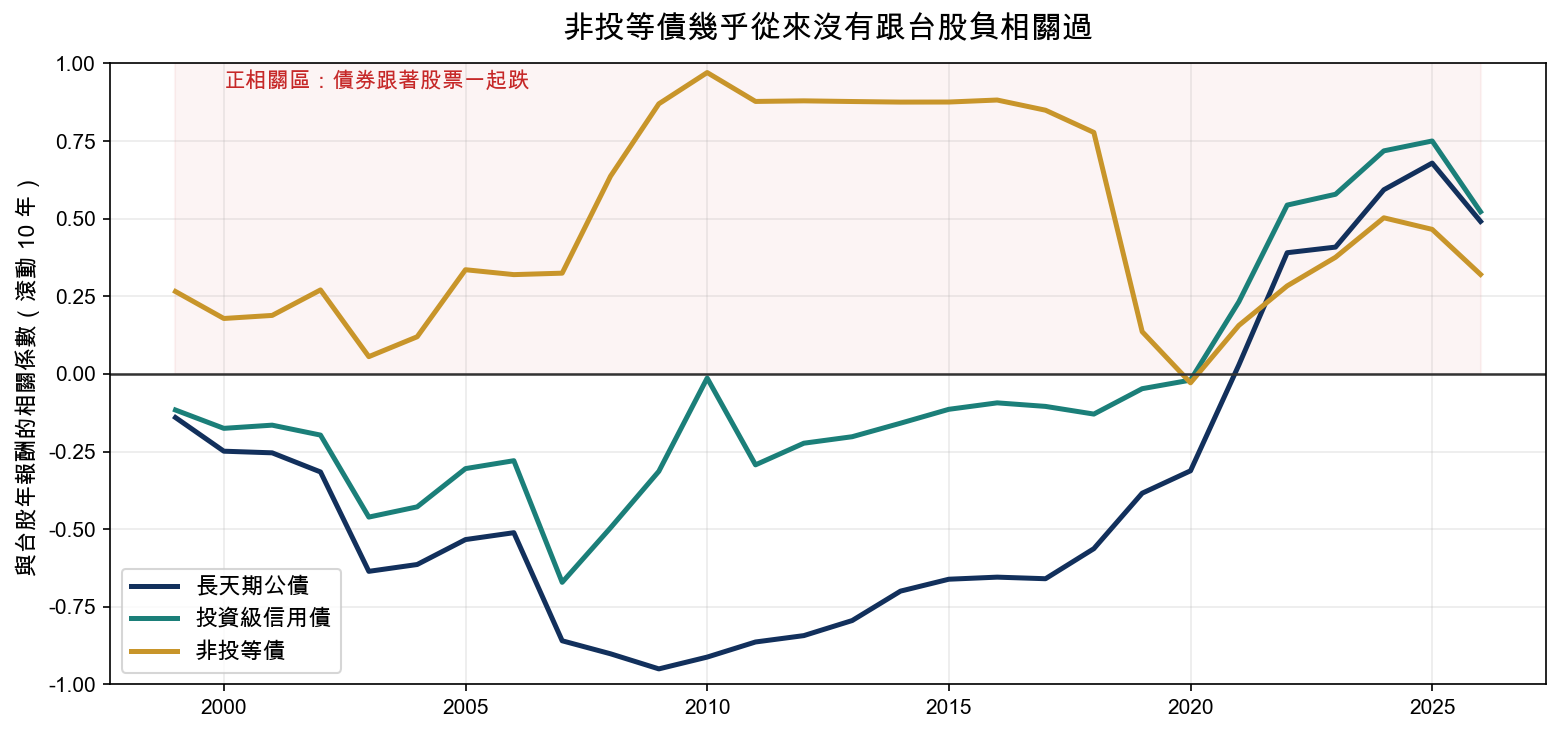
用滾動 10 年視窗算「與台股年報酬的相關係數」,看它穩不穩:
| 全期相關係數 | 滾動 10 年的區間 | 為正的視窗比例 | |
|---|---|---|---|
| 長天期公債 | −0.358 | −0.95 ~ +0.68 | 21% |
| 投資級信用債 | −0.119 | −0.67 ~ +0.75 | 21% |
| 非投等債 | +0.438 | −0.03 ~ +0.97 | 96% |
非投等債對台股的相關係數,在 96% 的滾動十年視窗裡都是正的,區間下緣只有 −0.03。 公債和投資級信用債則是有正有負、來回擺盪。
三個檢查都指向同一件事:這不是兩年的巧合。
🔬 為什麼?三種債券的風險來自不同地方
把每一種債券的美元月報酬,同時對「10 年期公債殖利率的變動」和「信用利差的變動」做迴歸:
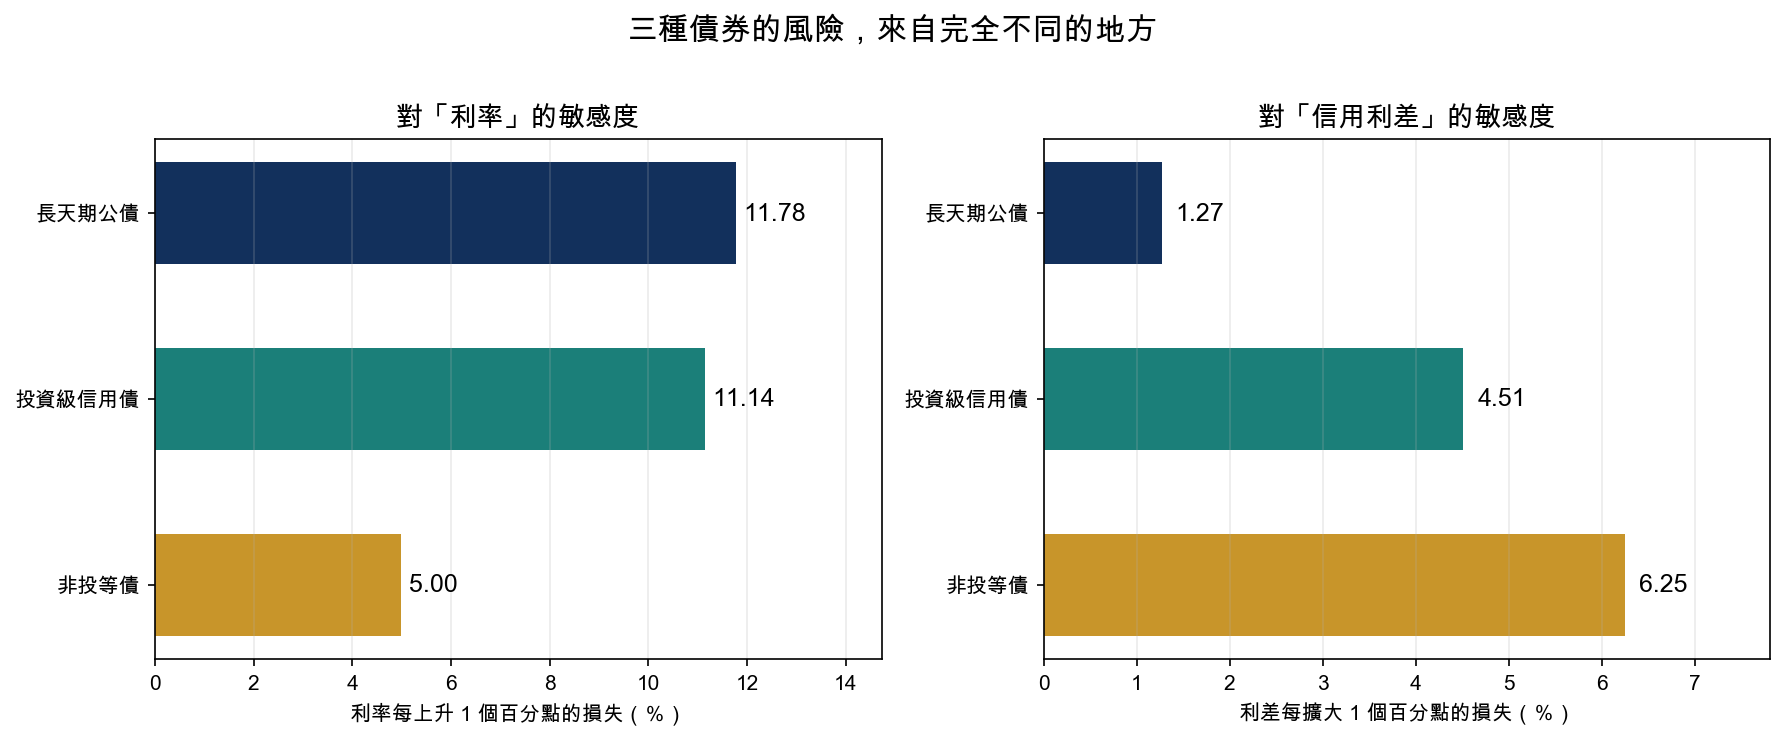
| 對利率的敏感度 β_rate | 對信用利差的敏感度 β_spread | R² | |
|---|---|---|---|
| 長天期公債 | −11.78 | −1.27 | 0.86 |
| 投資級信用債 | −11.14 | −4.52 | 0.73 |
| 非投等債 | −5.00 | −6.25 | 0.32 |
三件事:
- 長天期公債幾乎是純利率商品。 利率每升 1 個百分點,價格掉 11.8%;信用利差對它幾乎沒作用。
- 投資級信用債是「利率為主、信用為輔」。 利率敏感度跟公債差不多(−11.14), 但多了一份信用敏感度(−4.52)。它不是公債的替代品,是公債再疊一層信用風險。
- 非投等債完全是另一種東西。 利率敏感度只有公債的四成多(−5.00), 信用敏感度卻是三者最高(−6.25)。而且——
最關鍵的是那個 R²:0.32。
長天期公債有 86% 的月報酬能被利率和利差解釋;非投等債只有 32%。 剩下那 68% 是什麼?從前面那些數字看,很大一部分是股票類的風險:景氣、違約預期、風險偏好。
所以那個「2008 跌、2022 漲」的反轉一點也不神秘: 升息傷的是天期,衰退傷的是信用。 非投等債天期短、信用差,所以升息時它幾乎不痛,衰退時它痛得跟股票一樣。
🔄 反事實:拿掉債券大多頭之後,排序反轉了
到這裡為止,所有數字都建立在同一段歷史上:美國 10 年期公債殖利率從 1990 年的 8.21% 走到今天的 4.66%。 那是一段三十年的順風,不會重來。
第二篇的做法是重建四條債券路徑。這一篇改用迴歸拆解,做法更直接: 既然已經把每個月的報酬拆成「利率項 + 利差項 + 其他」,那就把利率項整個歸零, 等於問「如果殖利率這 36 年原地不動,會怎樣」。
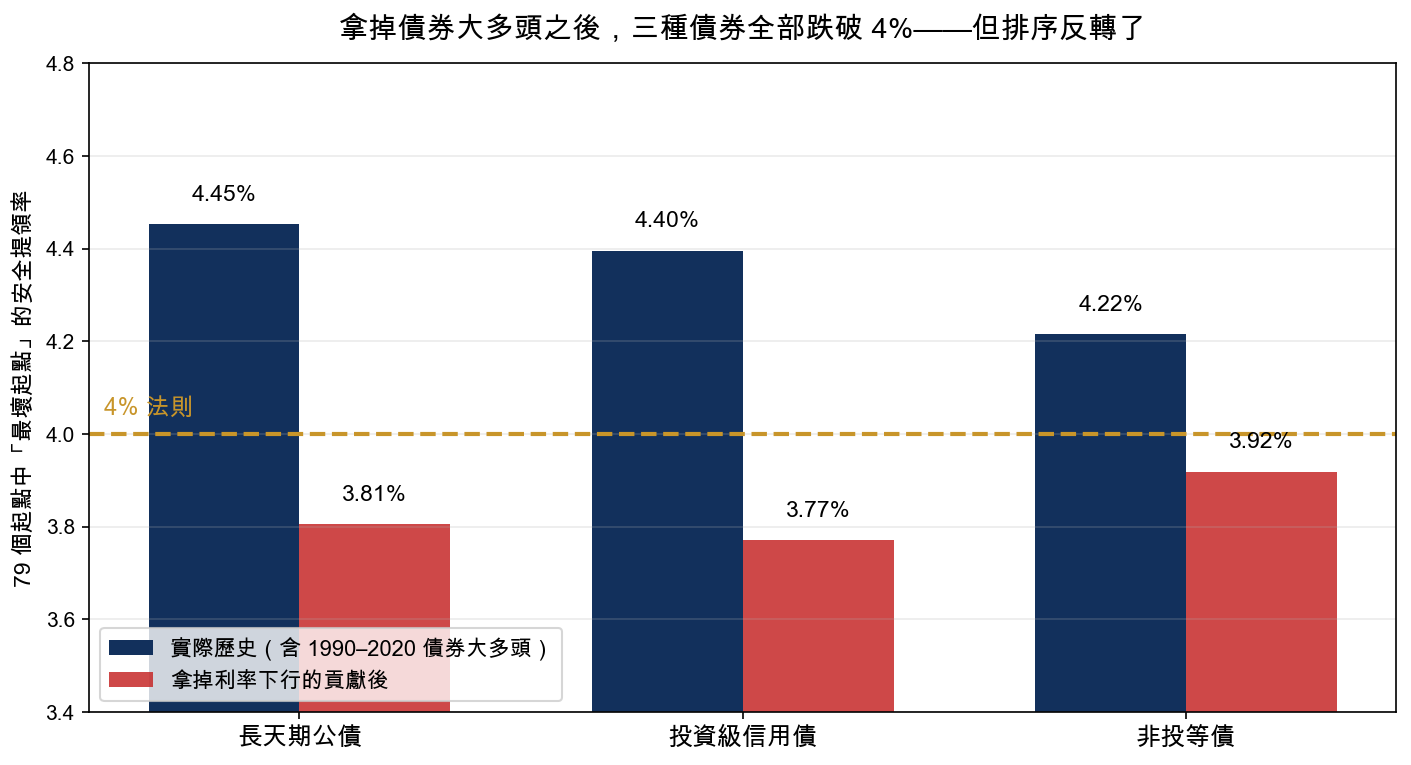
| 債券那一格 | 實際年化(美元) | 利率項歸零後 | 最壞起點 SWR | 4% 失敗起點 |
|---|---|---|---|---|
| 長天期公債 | 5.40% | 4.80% | 4.45% → 3.81% | 0 → 3 個 |
| 投資級信用債 | 6.26% | 5.47% | 4.40% → 3.77% | 0 → 3 個 |
| 非投等債 | 6.72% | 6.18% | 4.22% → 3.92% | 0 → 2 個 |
兩件事同時發生:
第一,三種債券全部跌破 4%。 這是第二篇結論的延伸,也再一次確認: 「加債券就能撐住 4%」這個結論,有相當一部分是 1990–2020 的利率下行給的,不是債券這個資產本身給的。
第二,排序反轉了。 在真實歷史裡最好的長天期公債(4.45%)掉到 3.81%, 在真實歷史裡最差的非投等債(4.22%)只掉到 3.92%,變成三者中最抗跌的。
原因就是上一節那張表:非投等債本來就沒那麼靠利率下行(β_rate 只有 −5.00), 所以拿掉這份紅利時,它被拿走的也最少。
這個反轉不代表「非投等債比較好」。它代表的是: 你在真實歷史裡看到的排序,有一大半是那段利率下行排出來的。
✂️ 一個必須先扣掉的東西:我用的代理太漂亮了
台灣掛牌的非投等債 ETF 最早 2017 年 8 月上市,只有 9 年歷史,做不了 36 年回測。 所以這篇用的是美國的長歷史基金當代理:
| 代理 | 角色 | 資料起始 |
|---|---|---|
| VUSTX | 長天期美國公債基金 | 1986-05 |
| VWESX | 長天期投資級公司債基金 | 1980-01 |
| VWEHX | 非投資等級公司債基金 | 1980-01 |
問題是:這三支都是主動管理的基金,不是指數。 尤其非投等債那支, Vanguard 這檔一向偏持較高品質的標的,歷史上的違約損失比指數低。
所以我把它跟真正的指數 ETF 對過帳(2008-01 到 2026-08,有重疊的期間):
| 年化報酬 | 年化波動 | |
|---|---|---|
| VWEHX(本文代理) | 5.73% | 8.2% |
| HYG(iShares 非投等債指數 ETF) | 5.00% | 10.2% |
| JNK(SPDR 非投等債指數 ETF) | 4.90% | 11.2% |
代理的年化報酬高了 0.74~0.83 個百分點,波動只有指數的七成多。 換句話說, 這篇前面所有非投等債的數字,都系統性地低估了它的風險。
所以我把它調到指數水準(年化 −0.78 個百分點、波動 ×1.31)再跑一次:
| 年化 | 波動 | 最大回撤 | 2008 海嘯 | 70:30 最壞起點 | |
|---|---|---|---|---|---|
| 原始代理 | 7.35% | 7.7% | −28.5% | −26.4% | 4.22% |
| 調整到指數水準 | 6.23% | 10.1% | −39.1% | −35.8% | 4.15% |
風險的部分變得難看多了——最大回撤從 −28.5% 掉到 −39.1%,2008 年從 −26.4% 變成 −35.8%。 但提領率的結論沒有動(4.22% → 4.15%)。
也就是說:「非投等債會在股災跟股票一起跌」這件事,調整之後只有更嚴重,沒有變輕。
🇹🇼 台灣現在買得到什麼?
前面算的都是美國的基金。台灣人實際買得到的是這些(規模、追蹤指數、經理費皆取自 MoneyDJ, 2026 年 9 月 3–4 日):
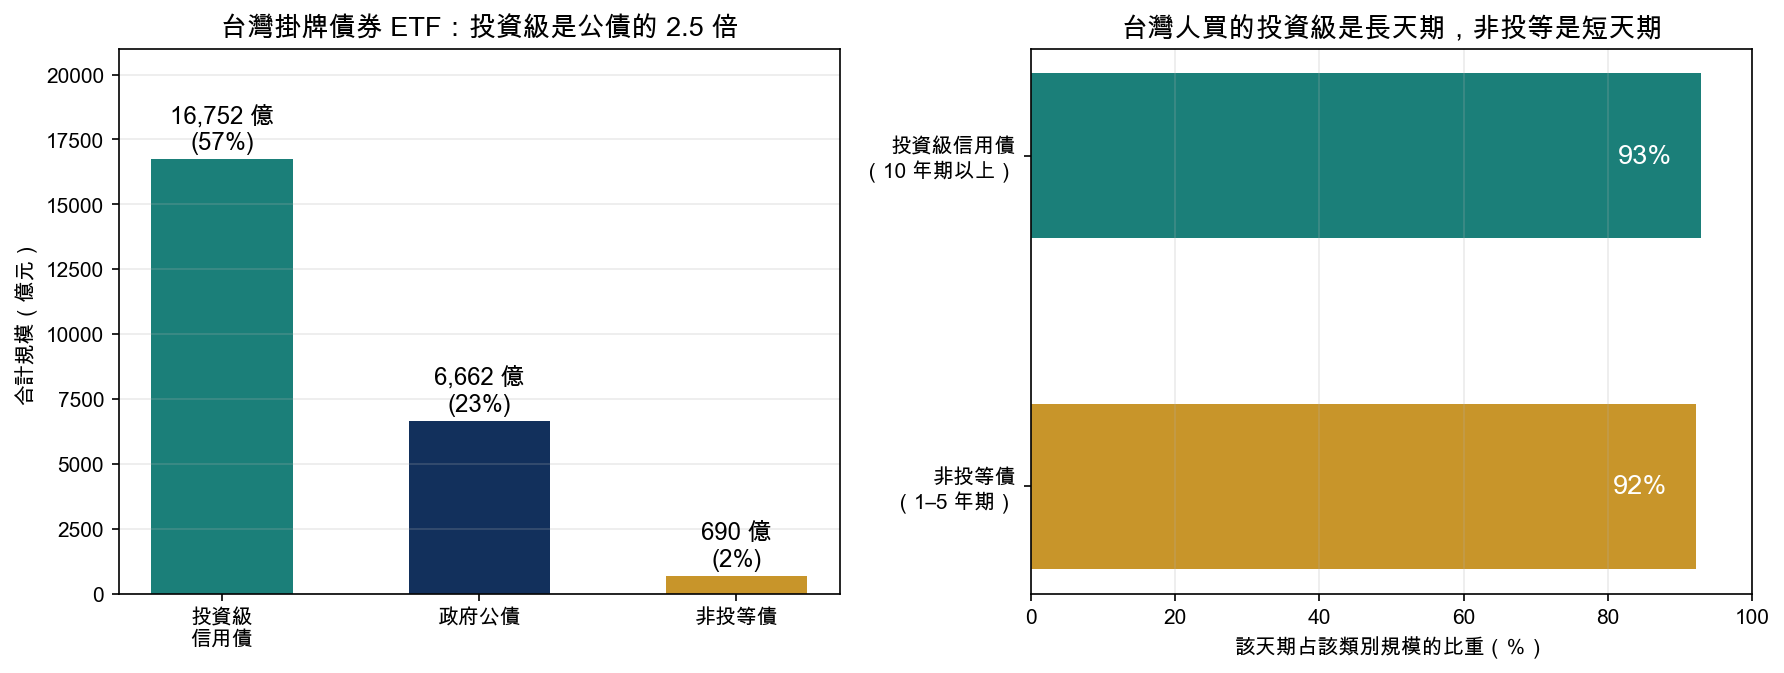
| 檔數 | 最早上市 | 合計規模 | 佔債券 ETF 總規模 | 最大一檔 | |
|---|---|---|---|---|---|
| 投資級信用債 | 39 | 2017-12-15 | 16,752 億 | 57% | 00937B 群益ESG投等債20+(2,454 億) |
| 政府公債 | 27 | 2017-01-17 | 6,662 億 | 23% | — |
| 非投資等級債 | 8 | 2017-08-21 | 690 億 | 2% | 00953B 群益優選非投等債(438 億) |
(另有綜合/新興市場等 37 檔約 5,340 億。111 檔合計約 2.94 兆。)
投資級信用債是政府公債的 2.5 倍、是非投等債的 24.3 倍。 也就是說:前兩篇算的美國公債,在台灣其實是少數派。
但真正有意思的是天期——而且天期得看「追蹤指數」,不能看 ETF 簡稱。 「元大AAA至A公司債」這個名字看不出天期,它追蹤的指數全名是 「彭博美國 20+年期 AAA-A公司債流動性指數」。
照追蹤指數統計:
- 投資級信用債:規模的 93% 集中在 10 年期以上(39 檔裡有 32 檔是 10/15/20 年期以上)。
- 非投等債:8 檔全部是 1–5 年期短天期,佔規模的 92%(另一檔是主動式,無追蹤指數)。
這正好咬合前面那張迴歸表。 台灣人買的投資級信用債是長天期的—— 所以它承擔的主要是利率風險,2022 年那種升息會很痛; 台灣人買的非投等債是短天期的——所以它承擔的主要是信用風險,2008 年那種衰退會很痛。
這不是巧合,是產品設計本來就這樣:投資級靠拉長天期換殖利率,非投等靠降低信用品質換殖利率。 兩種產品在收同一件事的錢,但收的是不同的風險。
代理對得上台灣的產品嗎?
用實測的有效存續期間(就是前面迴歸裡的 −β_rate)來對:
| 代理 | 實測有效存續期間 | 台灣對應產品的指數天期 | 偏差方向 |
|---|---|---|---|
| VWESX(投資級) | 11.1 年 | 多為 15 年期以上 | 代理偏短 → 低估真實產品在升息時的痛 |
| VWEHX(非投等) | 5.0 年 | 全部 1–5 年 | 代理偏長 → 低估非投等在升息時的優勢 |
兩個偏差都落在保守的方向:真實的台灣產品,會讓這篇的結論更強,不會更弱。 但它們終究不是同一個東西,這篇的數字不能直接當成任何一檔台灣 ETF 的預期報酬。
⚠️ 這篇算不出來的事
老實話放在這裡,不藏在最後一行:
-
非投等債沒有等價的長歷史序列可以做合成反事實。 公債那一篇可以用 FRED 的殖利率合成 1962 年以來的路徑,非投等債不行—— ICE 的非投等債指數在 FRED 上被授權限制成滾動三年,Moody's 的長歷史只到 BAA(投資級最低那一級)。 我試過用 Moody's BAA 合成 1919 年以來的信用債序列,但它跟真實基金的月報酬相關係數只有 0.65 (公債那條合成序列對真實基金是 0.940),差距的來源是合成債券不會違約、不會被降評、沒有內扣費用。 所以那條序列只能當佐證,不能當主軸。
-
匯率全期是順風。 台幣兌美元從 1990 年的 26.13 走到今天的 31.61,貶值 21%。 持有美元資產的台灣人這 36 年一路吃順風,台幣持續升值的年代沒有在這個樣本裡受檢驗。
-
不含成本與稅。 交易成本、匯兌價差、ETF 內扣費用、美國股利預扣 30%、最低稅負,全都沒算。 台灣掛牌的這些 ETF 經理費從 0.18% 到 0.75% 不等,一樣沒進回測。
-
79 個起點只等於 1.22 個獨立的 30 年期間。 這是整個系列最硬的限制, 也是為什麼這篇把重點放在「月頻的機制檢定」而不是「提領率的排名」。
-
代理是主動基金不是指數,偏差已量化並做了 haircut(見上文),但只針對非投等債那一支。
🎯 帶走的六件事
-
就安全提領率而言,換哪一種債券幾乎沒差。 公債 4.45%、投資級 4.40%、非投等 4.22%,而且差距不隨債券佔比放大。 第一篇那 5 個破產起點,三種債券都救得回來。
-
但它們在股災裡的表現天差地遠。 2008 年金融海嘯:公債 +20.4%、投資級 −6.0%、非投等 −26.4%。
-
股災有兩種,接住你的不是同一種債券。 台股下跌的 182 個月裡,97 個伴隨利率下跌(衰退型),85 個伴隨利率上升(升息型)——幾乎各半。 衰退型由公債接住(91% 的月份為正),升息型由非投等債接住(59%)。 剔除 2008 與 2022 整整兩年後,這個結論照樣成立。
-
原因是風險來源不同:升息傷天期,衰退傷信用。 非投等債的利率敏感度只有公債的四成多,信用敏感度卻最高; 而且它的月報酬只有 32% 能被利率與利差解釋——剩下的比較像股票。 對台股的相關係數,在 96% 的滾動十年視窗裡都是正的。
-
把債券大多頭拆掉,三種債券全部跌破 4%,但排序反轉。 非投等債從最差(4.22%)變成最抗跌(3.92%),因為它本來就沒那麼靠利率下行。 你在真實歷史裡看到的排序,有一大半是那段利率下行排出來的。
-
台灣掛牌的產品把這件事寫在天期上。 投資級 39 檔、16,752 億,93% 是 10 年期以上(利率風險); 非投等 8 檔、690 億,全部 1–5 年(信用風險)。兩種產品在收同一件事的錢,收的卻是不同的風險。
至於這些數字對一個正在規劃退休的人意味著什麼、債券那一格該放什麼、該放多少, 取決於個人的年齡、支出結構、其他收入來源、稅務身分與風險承受度——這篇只拆歷史數字。
🔮 三篇合起來看
第一篇的結論是「決定命運的不是哪個國家,是哪一年」。
第二篇補上:「那一年有多致命,取決於你手上有沒有一個跟股票不同步、而且你真的會去再平衡的東西。」
這一篇再補一句:「跟股票不同步」不是債券這個標籤自動給你的,是它的風險來源給你的。
同樣叫債券 ETF,一個在 2008 年幫你賺 20%,一個讓你賠 26%;到了 2022 年兩個換位置。 它們的共同點只有名字。
而全文最誠實的一句話還是老話:資料能告訴你的是「歷史上發生過什麼」,不是「未來會怎樣」。 這段歷史裡,衰退型股災和升息型股災剛好各佔一半——那個一半一半不是機制保證的,是這 36 年剛好長這樣。
免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。提及之標的僅為數據說明,不構成投資建議,本人與所提及標的無財務利益關係。過去績效不保證未來回報,請自行評估風險,盈虧自負。
關鍵詞 (Keywords): 4%法則, 安全提領率, SWR, 退休提領, 信用債, 投資級公司債, 投等債, 非投資等級債, 非投等債, 高收益債, 00937B, 00953B, 00751B, 00772B, 00710B, 00945B, 債券ETF, 股債配置, 再平衡, 序列報酬風險, 信用利差, 存續期間, 天期, 利率風險, 信用風險, 2008金融海嘯, 2022股債雙殺, 美國公債, VWEHX, VWESX, VUSTX, HYG, JNK, 匯率風險, 台股回測, 退休金, 資產配置, 量化分析
查即時數據
本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work:
沒有留言:
張貼留言