【ETF 集中度】想少買一點台積電?30 檔台股 ETF 實測:波動不但沒降,最高的那檔還是「零台積電」
前言
打開 0050 的持股,台積電 57.4%。這個數字讓很多人睡不好——一檔號稱「一次買進台灣前五十大」的 ETF,實際上有將近六成押在同一家公司。
於是很自然會冒出一個念頭:那我換一檔台積電少一點的,是不是就分散了、就比較穩了?
這篇把台股 30 檔市值型與科技型 ETF 全部攤開來算:先看市面上的台積電曝險到底有哪些選擇,再看「台積電買少一點」這件事,實際上換到了什麼。
答案跟直覺完全相反。
📊 第一件事:台積電曝險其實只有四個檔位
先講一個實用的發現。把 21 檔市值型 ETF 依台積電權重排序,它們不是連續分佈的,而是擠成四團、中間有明顯斷層:
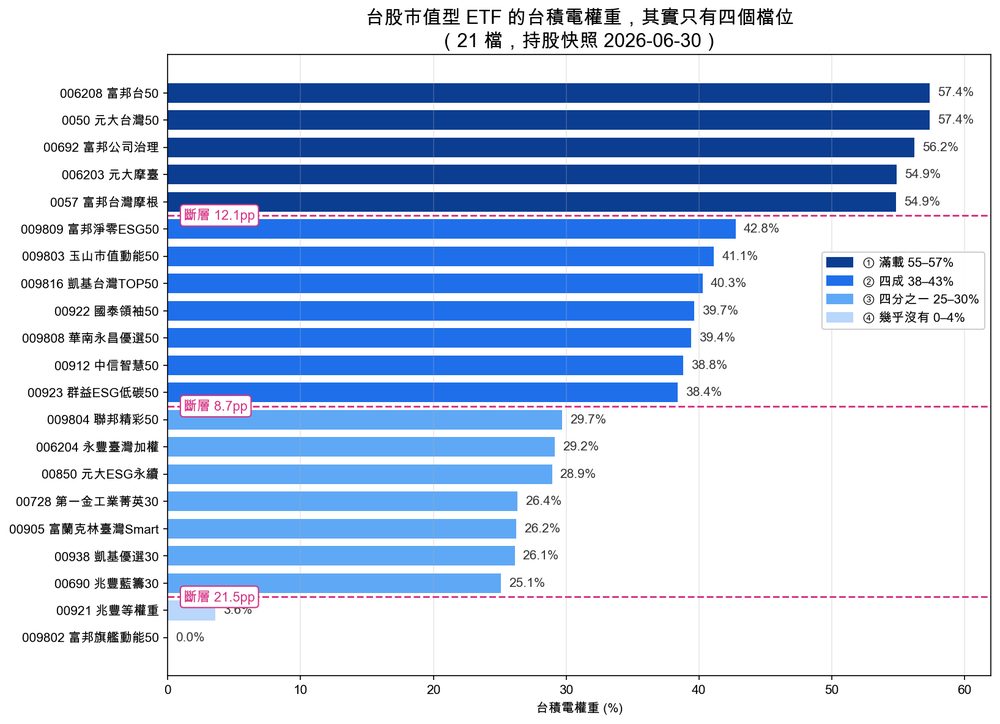
| 檔位 | 台積電權重 | 成員 |
|---|---|---|
| ① 滿載 | 54.9–57.4% | 006208、0050、00692、006203、0057 |
| ↓ 斷層 12.1pp | ||
| ② 四成 | 38.4–42.8% | 009809、009803、009816、00922、009808、00912、00923 |
| ↓ 斷層 8.7pp | ||
| ③ 四分之一 | 25.1–29.7% | 009804、006204、00850、00728、00905、00938、00690 |
| ↓ 斷層 21.5pp | ||
| ④ 幾乎沒有 | 0–3.6% | 00921、009802 |
持股快照:公開資訊觀測站 2026-06-30 各投信公告成分股。
檔位之間沒有中間選項。想從 57% 降到 40%,就是那一群;想再降到 25%,又是另一群。這是編製規則決定的——第①檔多半是純市值加權,第②檔加了單一個股上限或多因子調整,第③檔通常改成 30 檔、換了選股邏輯。
到這裡都還算好懂。真正的問題在下一段。
📉 第二件事:權重降下來了,風險沒有跟著降
如果「台積電少一點=分散一點=穩一點」成立,那把台積電權重和實際波動畫在一起,應該看到一條往右下走的線。
實際上長這樣:
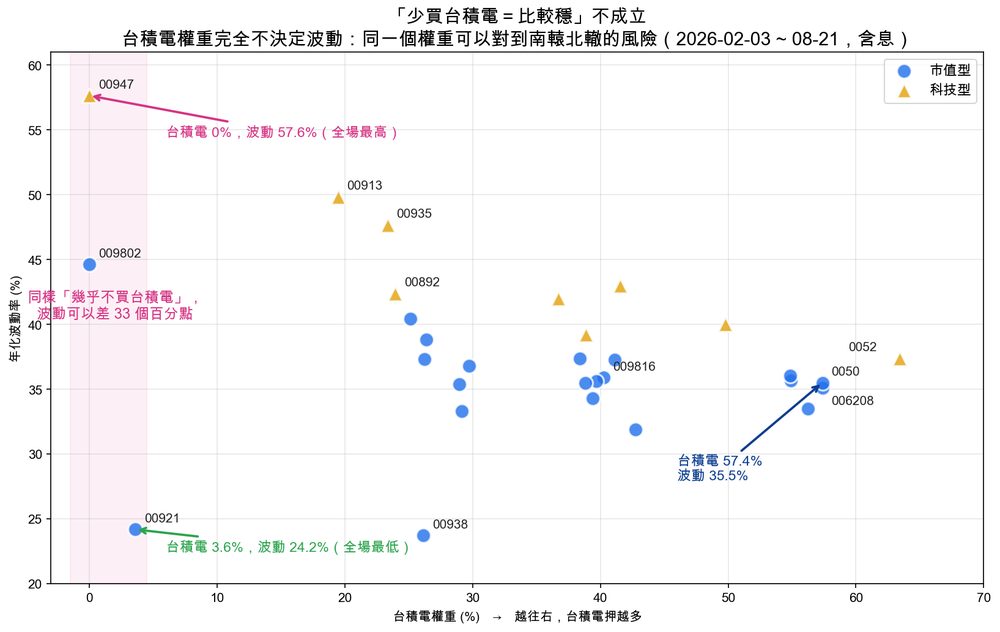
一團散開的雲。 而且最刺眼的是最左邊那一區——同樣是「幾乎不買台積電」,波動可以差 33 個百分點:
| 標的 | 台積電權重 | 年化波動 | 最大回撤 | 累積報酬(含息) |
|---|---|---|---|---|
| 00947 台新IC設計動能 | 0% | 57.6% | −32.0% | +63.2% |
| 009802 富邦旗艦動能50 | 0% | 44.6% | −21.4% | +54.9% |
| 00913 兆豐晶圓製造 | 19.5% | 49.8% | −28.8% | +64.6% |
| 00935 野村創新科技50 | 23.4% | 47.7% | −25.1% | +62.8% |
| 009816 凱基台灣TOP50 | 40.3% | 35.9% | −17.5% | +48.3% |
| 0050 元大台灣50 | 57.4% | 35.5% | −15.5% | +44.1% |
| 00921 兆豐等權重 | 3.6% | 24.2% | −9.6% | +35.3% |
期間 2026-02-03 ~ 2026-08-21(129 個交易日),含息,資料來源 yfinance。同期加權指數 +38.2%。
全場波動最高的 00947,台積電權重是 0%。它的年化波動 57.6%,比台積電押到 57.4% 的 0050 還要高 22.1 個百分點;最大回撤 −32.0%,是 0050 的兩倍有餘。
反過來,全場波動最低的 00921,台積電權重也接近 0%。
同一個權重,兩個極端。這代表一件事:台積電權重根本不決定你承擔多少風險。
🔍 為什麼?因為「少買台積電」不等於「分散」
拆開持股就知道了。這些低台積電 ETF 並沒有把資金分散出去,只是把集中換了一個對象:
| 標的 | 台積電 | 前十大合計 | 最大單一持股 |
|---|---|---|---|
| 00913 兆豐晶圓製造 | 19.5% | 92.2% | 台積電 19.5%、聯電 17.9%、華邦電 14.9% |
| 009802 富邦旗艦動能50 | 0% | 74.8% | 聯發科 26.4%、台達電 15.3%、鴻海 10.9% |
| 00947 台新IC設計動能 | 0% | 76.3% | 聯發科 12.2%、華邦電 11.4%、南亞科 11.4% |
| 0050 元大台灣50 | 57.4% | 80.1% | 台積電 57.4% |
009802 的台積電是 0%,但聯發科一檔就佔 26.4%。00913 前十大吃掉 92.2%,比 0050 的 80.1% 集中得多。
換句話說,你以為在買「不那麼集中的台積電替代品」,實際上買到的往往是「集中在別的半導體股身上的另一種集中」。而這些替代標的的個股波動,通常比台積電還大。
台積電之所以看起來「風險很高」,是因為它的權重寫在臉上。其他 ETF 的集中度沒有寫在名字裡,不代表不存在。
⚖️ 第三件事:真的想降波動,有路,但要付代價
上面那張表裡,00921 和 00938 是真的把波動壓下來了——但天下沒有白吃的午餐:
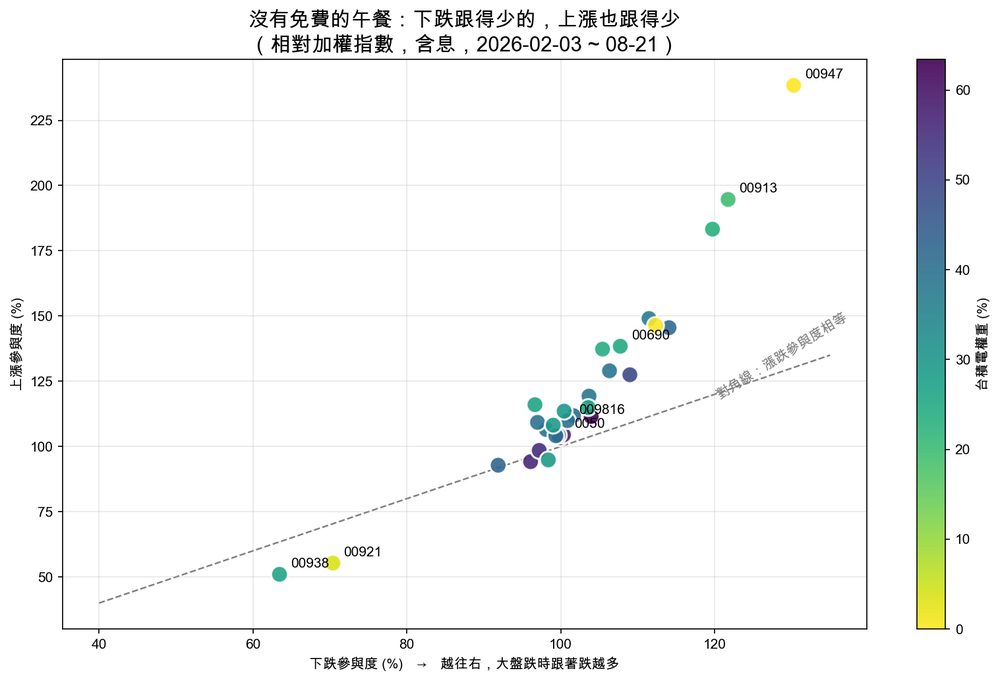
| 標的 | 台積電權重 | 上漲參與度 | 下跌參與度 | 年化波動 |
|---|---|---|---|---|
| 00938 凱基優選30 | 26.1% | 51.0% | 63.5% | 23.7% |
| 00921 兆豐等權重 | 3.6% | 55.3% | 70.4% | 24.2% |
| 0050 元大台灣50 | 57.4% | 104.5% | 100.4% | 35.5% |
| 00947 台新IC設計動能 | 0% | 238.4% | 130.3% | 57.6% |
參與度=該期間相對加權指數的漲跌捕捉比率。100% 代表與大盤同步。
00938 大盤跌的時候只跟著跌 63.5%,聽起來很好;但大盤漲的時候也只跟到 51.0%。而且它的下跌參與度(63.5%)高於上漲參與度(51.0%)——在這段期間,它讓渡的漲幅比擋下的跌幅還多。00921 同理。
這兩檔的低波動來自它們的成分結構本身(00938 前四大有三檔金控、00921 是 33 檔等權重),跟「台積電買比較少」沒有因果關係——00938 的台積電權重 26.1%,還高過 009802 和 00947 這兩檔波動大得多的。
降低波動是可以做到的,但要透過改變整個投資組合的性質,而不是單純把台積電的數字調小。
💧 第四件事:一個容易被忽略的問題——買得到嗎
這 21 檔市值型 ETF 裡,有 7 檔近三個月日均成交金額不到 1 億元:
| 標的 | 日均成交金額 | 備註 |
|---|---|---|
| 006204 永豐臺灣加權 | 0.05 億 | 256 檔成分股、前十大僅 43.8%,全場持股最分散 |
| 0057 富邦台灣摩根 | 0.07 億 | |
| 00921 兆豐等權重 | 0.08 億 | |
| 00728 第一金工業菁英30 | 0.15 億 | |
| 009808 華南永昌優選50 | 0.19 億 | |
| 009803 玉山市值動能50 | 0.60 億 | |
| 00850 元大ESG永續 | 0.81 億 |
對照組:0050 日均成交 126 億。
有點諷刺的是,006204 是這批裡持股最分散的一檔——256 檔成分股、前十大只佔 43.8%,最接近「真正買下整個台股」的定義——但它每天的成交金額只有 500 多萬。
成交量稀薄會帶來兩個實際影響:買賣時的價差成本較高;以及它的收盤價容易停在舊價位不動,導致波動率、參與度這類統計數字看起來比實際平穩。這也是為什麼本文在做橫向比較時,把流動性列為必要的對照欄位。
🎯 結論
回到開頭那個念頭:「換一檔台積電少一點的,是不是就比較穩了?」
這 30 檔 ETF 的資料給出的答案是不會。原因不是台積電特別安全,而是:
- 台積電權重是個很差的風險指標。 同樣接近 0% 的台積電權重,對應到的年化波動從 24.2% 到 57.6% 都有。
- 真正決定風險的是整個組合的集中度與成分性質。 前十大佔 92.2% 的 00913,比前十大 80.1% 的 0050 更集中,只是集中的對象換了人。
- 想降低波動有辦法,但代價是同步讓渡上漲。 00938、00921 的下跌參與度都低於 100%,上漲參與度也只有五成出頭。
台積電的權重之所以引人焦慮,很大一部分是因為它被清楚地標示出來了。而那些沒有被標示出來的集中風險,並不會因為看不見就消失。
一檔 ETF 的風險高低,反映在它完整的持股結構、前十大佔比與歷史波動上,而不是單一個股的權重數字。
⚠️ 本文數據的限制
- 統計期間僅 129 個交易日,且完整落在一段台股多頭行情內(同期加權指數 +38.2%),空頭環境未經檢驗。上漲參與度高的標的在此期間佔盡便宜,不代表其結構性優勢。
- 持股權重為 2026-06-30 季末快照,會隨股價與換股變動。MoneyDJ 2026-07-31 資料顯示 0050 的台積電權重已升至 58.29%,方向一致。
- 樣本數 21–30 檔,橫斷面統計的解釋力有限,本文僅陳述觀察到的分佈,不宣稱因果關係。
免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。文中提及之標的僅為數據說明,不構成投資建議,本人與所提及標的無財務利益關係。過去績效不保證未來回報,請自行評估風險,盈虧自負。
關鍵詞 (Keywords):
台積電權重, ETF集中度, 0050, 006208, 009816, 00947, 00913, 00921, 00938, 009802, 台股ETF, 市值型ETF, 年化波動, 最大回撤, 上漲參與度, 下跌參與度, ETF流動性, 持股穿透
查即時數據
本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work:
沒有留言:
張貼留言