2026/09/27

債券ETF利率敏感度實測:殖利率升1%,00679B跌13%、00937B跌10%,110檔全排行

▲ 懶得讀?先看 11 分鐘影片版(含這個月殖利率漲了什麼、同樣寫 20 年的公債與公司債差在哪、2020 年 3 月公司債為什麼逆向大跌)。

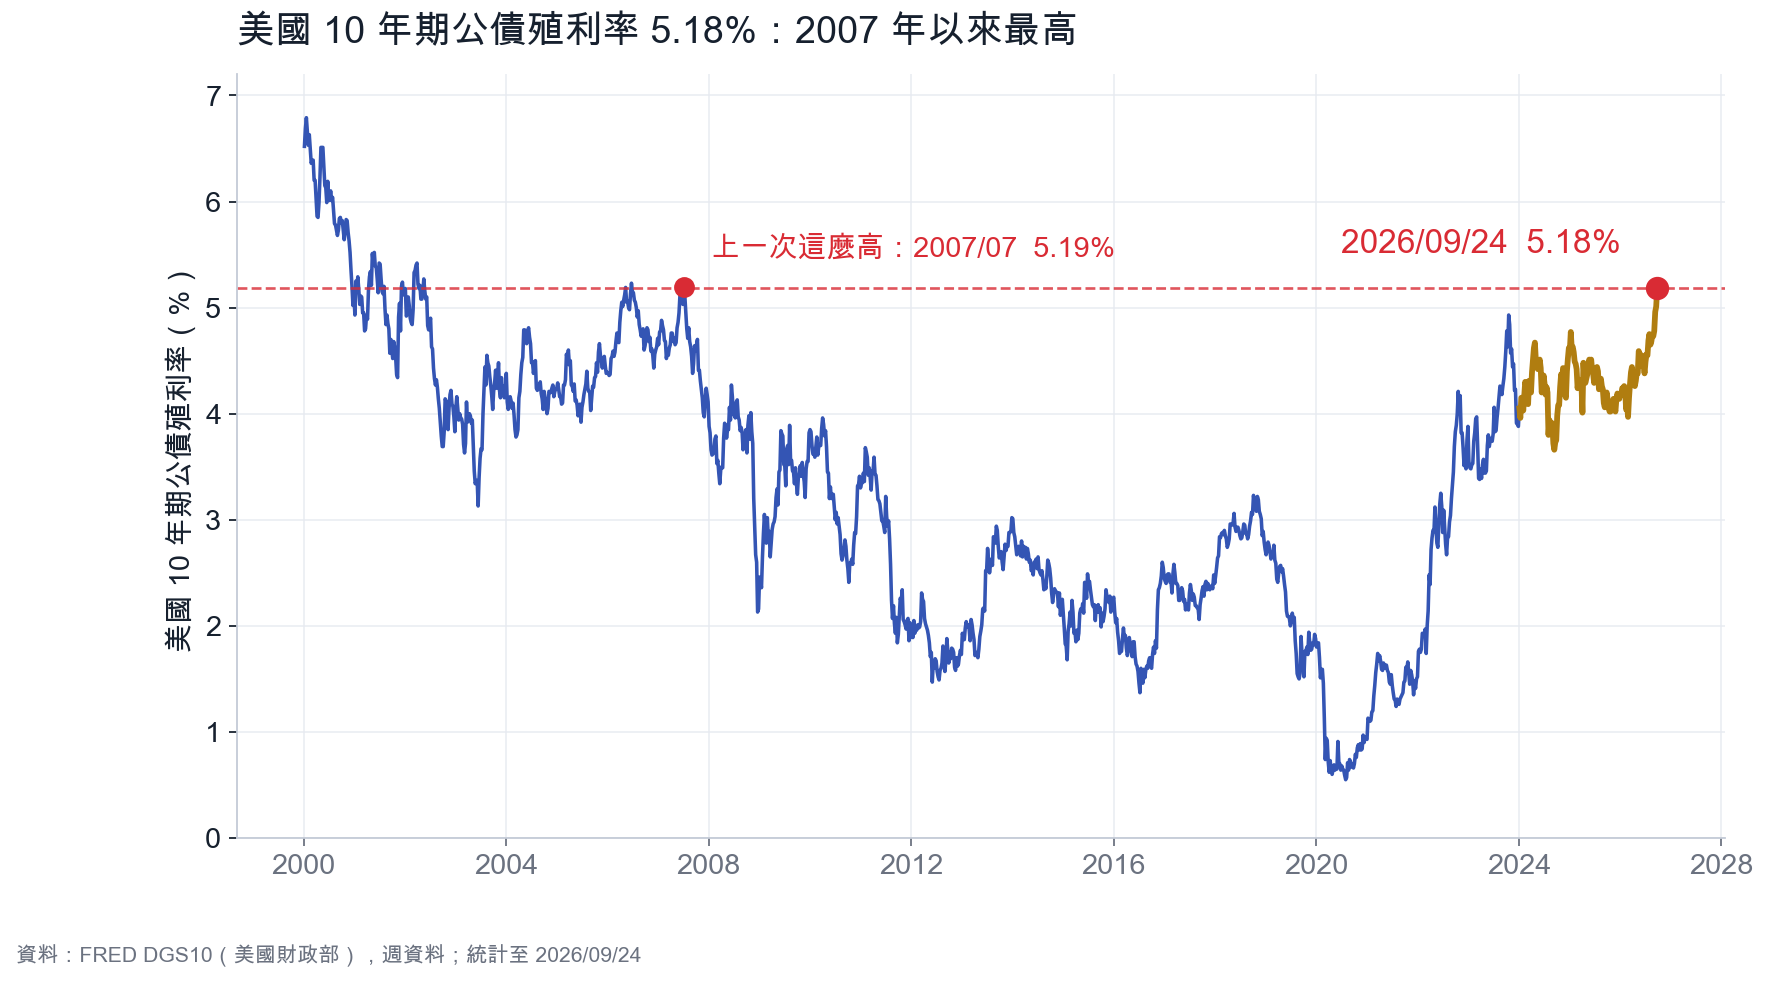
2026 年 9 月 24 日,美國 10 年期公債殖利率收在 5.18%。上一次這麼高,是 2007 年 7 月。
美國 10 年期公債殖利率

這一波來得很急:今年低點是 2/27 的 3.97%,而光是最近一個月(2026/08/25–09/24),10 年期就從 4.64% 升到 5.18%,升了 54 個基點。
上個月的殖利率變動

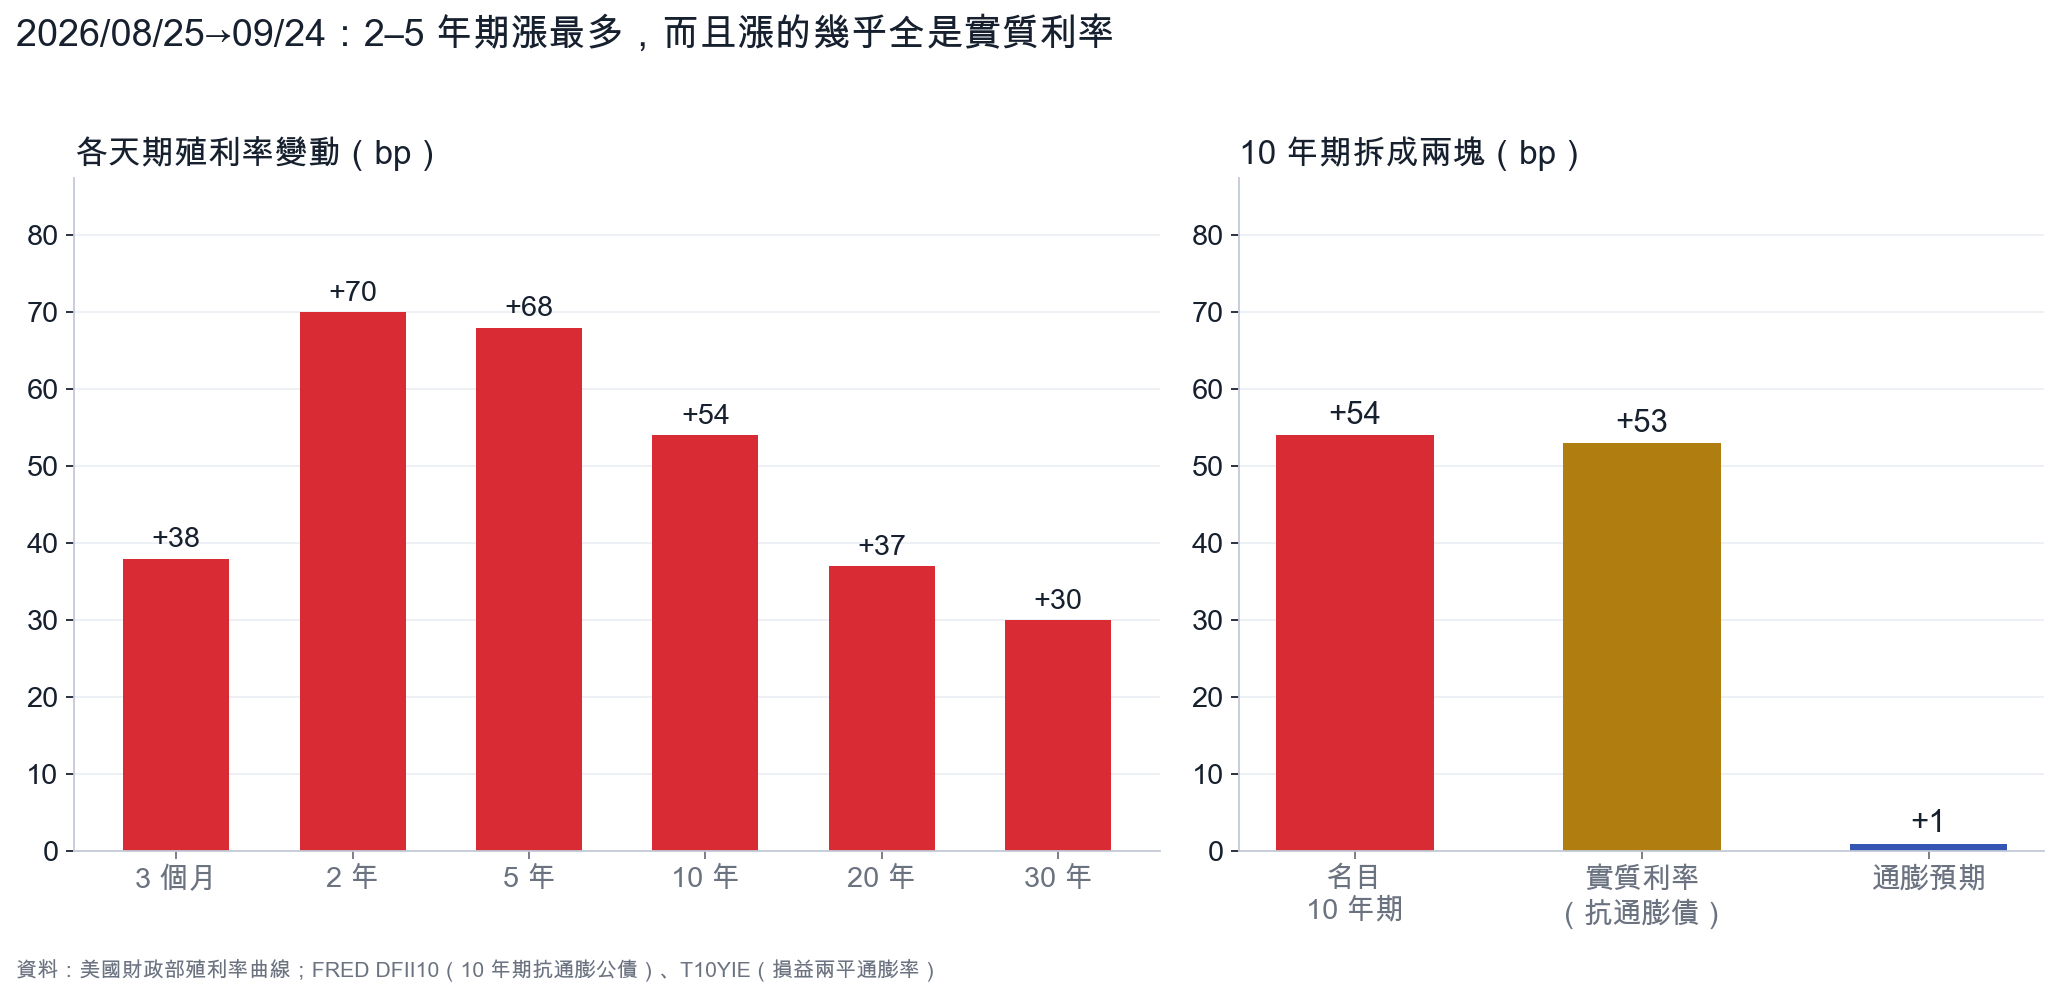
拆開來看有兩個特徵:

  • 中短天期漲得最多。 2 年期 +70bp、5 年期 +68bp,20 年期只有 +37bp、30 年期 +30bp。殖利率曲線變平了。
  • 漲的幾乎全是實質利率。 10 年期抗通膨公債的殖利率(實質利率)升了 53 個基點,市場的通膨預期只動了 1 個基點。不是市場在擔心通膨,是要求的實質報酬變高了。

同一段時間,美國聯邦資金有效利率在 9/17 從 3.63% 跳到 3.88%——在 2025 年 9 到 12 月連續三次各下降 0.25 個百分點之後,這是第一次往上。

如果你手上有債券 ETF,這個月的帳面大概都是綠的。但綠多少,差很多:同一段時間(2026/08/26–09/25,台幣含息),

  • 00679B 元大美債20年:−3.2%
  • 00937B 群益ESG投等債20+:−1.6%
  • 00719B 元大美債1-3:−0.9%

決定這個差距的,是每一檔對利率有多敏感。

問題是,這種數字在台灣很難查。常用的 ETF 資料網站(MoneyDJ、Yahoo 股市)都沒有這個欄位,要一檔一檔去翻投信的月報。所以這篇文章換個方法:不查官方數字,直接用過去兩年每一週的真實漲跌,把台股 110 檔債券 ETF 對利率的實際反應「量」出來——這篇稱它為「實測利率敏感度」。

量完之後,有四件事跟一般的印象不太一樣。


📏 先講清楚:利率敏感度是什麼?

一句話版本:

利率敏感度 ≈ 殖利率每上升 1 個百分點,債券 ETF 價格大約會跌幾 %。

敏感度 13 的 ETF,殖利率升 1 個百分點,大約跌 13%;降 1 個百分點,大約漲 13%。敏感度 1 的,大約只動 1%。

它是「利率風險的尺」。天期越長、票息越低,這個數字通常越大——所以零息債券最敏感,短天期債券最鈍。

為什麼要「實測」,不直接查?

兩個理由:

  1. 查不到統一的數字。 投信月報上的官方數字,各家公布的時間點與口徑不一,也沒有一個地方能一次看全部。
  2. 官方數字只講利率,不講你實際會遇到什麼。 公司債的價格除了跟著公債殖利率走,還會跟著「信用利差」走;台股掛牌的 ETF 還多了折溢價與時差。實測值回答的是更實際的問題:過去兩年,美國 10 年期殖利率每動 1 個百分點,這檔 ETF 的市價平均動了幾 %。

但這篇量的,不是存續期間

這兩個詞很容易混在一起,先分清楚:

  • 存續期間是債券本身的性質。 它由到期時間、票息、殖利率決定;這三樣都相同的兩張債,存續期間一定相同。投信月報上的「平均存續期間」就是這個。
  • 實測利率敏感度是市價的結果。 這篇量的是「美國 10 年期公債殖利率動 1 個百分點,這檔 ETF 的市價過去平均跟著動多少」。單位跟存續期間一樣(升 1 個百分點約跌幾 %),但它還混進了別的東西:公司債的信用利差會跟著公債殖利率一起動、台股掛牌的時差與折溢價、匯率,以及殖利率曲線不是整條平移。

對公債 ETF 來說,兩者很接近;對公司債、新興市場債、非投資等級債,兩者可能差很多。這篇後面的數字,全部是實測利率敏感度。

方法的細節放在文末。先看結果。


📊 110 檔全排行:看類別,不太需要看個別代號
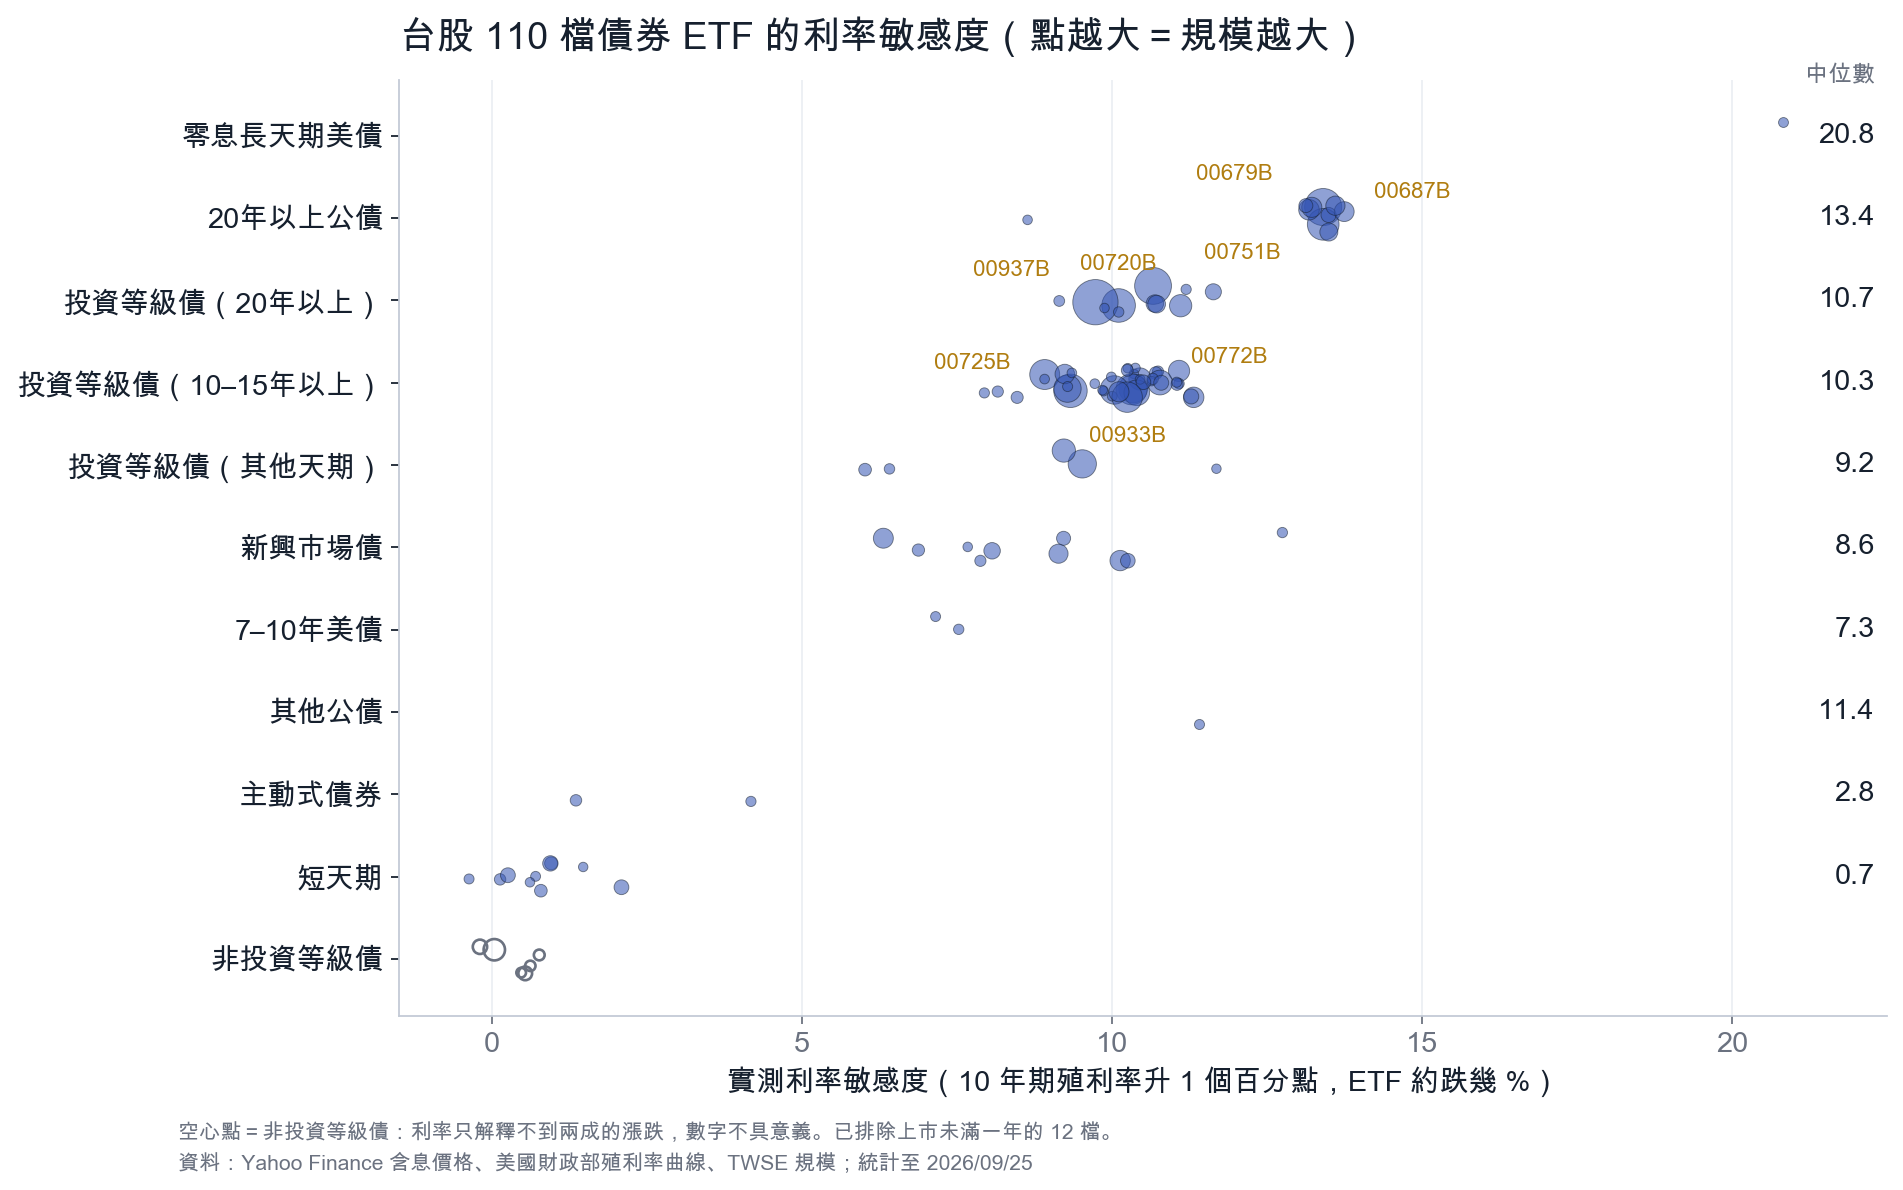
台股 110 檔債券 ETF 的利率敏感度

類別檔數規模(億)實測利率敏感度(中位數)範圍
零息長天期美債11220.8—
20年以上公債104,76113.48.6–13.7
投資等級債(20年以上)116,50910.79.1–11.6
投資等級債(10–15年以上)4211,38710.37.9–11.3
投資等級債(其他天期)51,5259.26.0–11.7
新興市場債101,7628.66.3–12.7
7–10年美債2377.37.2–7.5
其他公債22711.4—
主動式債券82442.81.4–4.2
短天期107650.7-0.4–2.1
非投資等級債9820量不出來(利率無法解釋)—

看這張圖,最明顯的是同類別的點擠在一起。20 年以上美國公債 10 檔,除了追蹤「優化票息」指數的 00983B(8.6),其餘 9 檔的實測利率敏感度都在 13.1 到 13.7 之間;有足夠資料的投資等級債 56 檔,84% 落在 9 到 11.5 之間。

換句話說,要知道一檔債券 ETF 有多怕升息,先看它是哪一類、追蹤幾年期的指數,就能猜得八九不離十。 發行商、品牌、配息高低,對利率敏感度的影響很小。

規模最大的幾檔:

代號名稱規模(億)追蹤指數實測利率敏感度
00937B群益ESG投等債20+2,383ICE ESG 20年期以上BBB級成熟市場大型美元公司債(單一產業10%上限)指數9.7
00679B元大美債20年1,562ICE美國政府20+年期債券指數13.4
00751B元大AAA至A公司債1,542彭博美國20+年期AAA-A公司債流動性指數10.7
00720B元大投資級公司債1,263彭博美國20+年期BBB公司債流動性指數10.1
00725B國泰投資級公司債1,251彭博10年期以上BBB美元息收公司債(中國除外)指數9.3
00687B國泰20年美債1,110彭博20年期(以上)美國公債指數13.4
00772B中信高評級公司債1,065彭博10年期以上高評級美元公司債指數10.3
00933B國泰10Y+金融債1,018彭博10年以上美元金融債券指數10.2
00724B群益投資級金融債982ICE BofA 10年期以上美元金融債指數8.9
00761B國泰A級公司債887彭博10年期以上高評等流動性美元公司債指數10.3
⚠️ 簡稱不一定看得出天期。像 00751B「元大AAA至A公司債」,追蹤的其實是彭博美國 20+ 年期 AAA-A 公司債指數。要判斷天期,看追蹤指數的全名比看簡稱可靠。

💰 發現一:台灣人的 2.78 兆債券 ETF,六成放在利率敏感度 10 以上
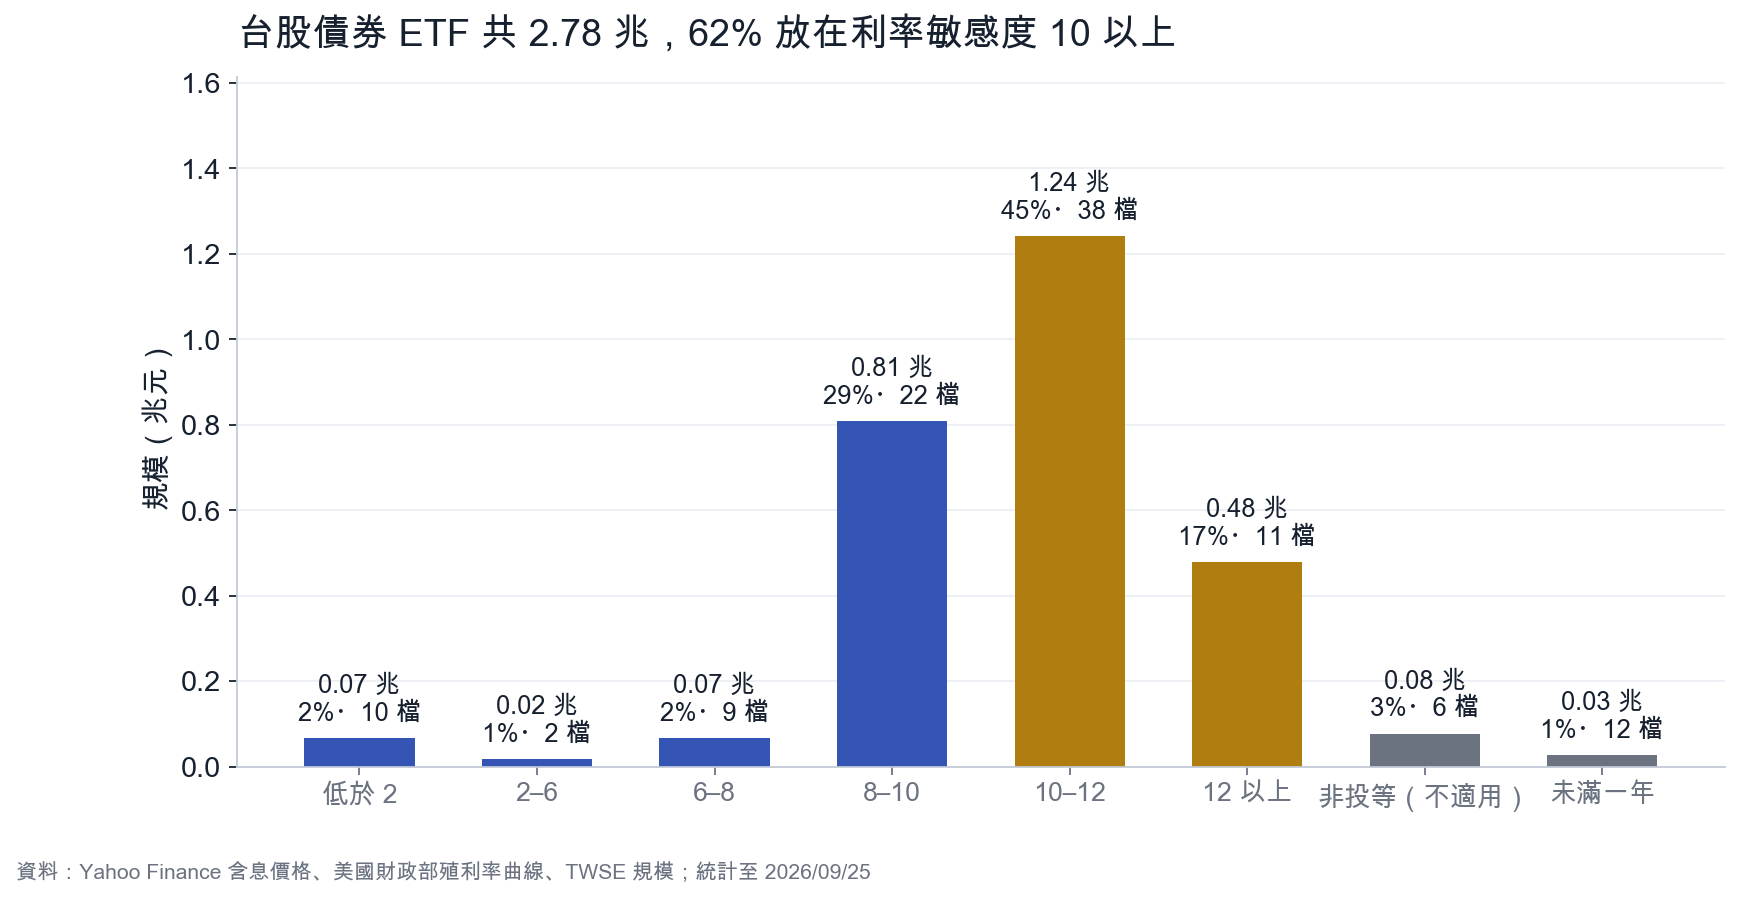
規模分佈

把每一檔的規模(2026/09/25 前後,發行單位數 × 淨值)乘上它的實測利率敏感度加總起來:

  • 台股債券 ETF 總規模:27,848 億元
  • 規模加權的平均利率敏感度:10.3
  • 利率敏感度 10 以上的 49 檔,占總規模 62%
  • 利率敏感度低於 2 的短債,只占 2%

換成金額:美國 10 年期殖利率每上升 1 個百分點,全體台股債券 ETF 投資人的帳面,大約會少 2,756 億元(非投資等級債與上市未滿一年的不計入,見文末)。

這不是預測殖利率會往哪裡走,而是描述台灣的債券 ETF 資金站在光譜的哪一端:大多數人買的是「利率一動、價格就大動」的那一種。在降息期待下,這正是很多人選它的原因;反過來,這也是它這兩年讓人不舒服的原因。


🔍 發現二:同樣寫「20 年」,公債和公司債是兩種東西

回到開頭那兩檔:00679B(20 年以上美國公債)和 00937B(20 年以上投資等級公司債)。名字裡都有「20」,實測利率敏感度卻是 13.4 對 9.7。

公司債對利率的反應比較小,原因有兩個:

  1. 票息比較高,對利率本來就比同天期的公債不敏感。
  2. 信用利差會「抵銷」一部分。 公司債殖利率 = 公債殖利率 + 信用利差。經濟好、公債殖利率上升的時候,利差常常同時收窄,公司債殖利率升得比公債少。

哪一個比較重要?我把信用利差當成第二個變數加進去(用 ICE 美銀投資級公司債利差),再算一次:

只看利率同時看利率+信用利差同期長天期公債 VGLT
長天期公司債 VCLT 的利率敏感度10.311.112.9

公司債和公債之間 2.6 的差距,信用利差只解釋了大約三分之一(0.8/2.6)。剩下三分之二,比較可能來自公司債本身票息較高、對利率本來就比較不敏感。

但比例不是固定的

「公司債對利率的反應大概是公債的幾成?」這個比例會隨時間變。下圖是美國掛牌的長天期公司債 VCLT 除以長天期公債 VGLT,每一點用前兩年資料計算:
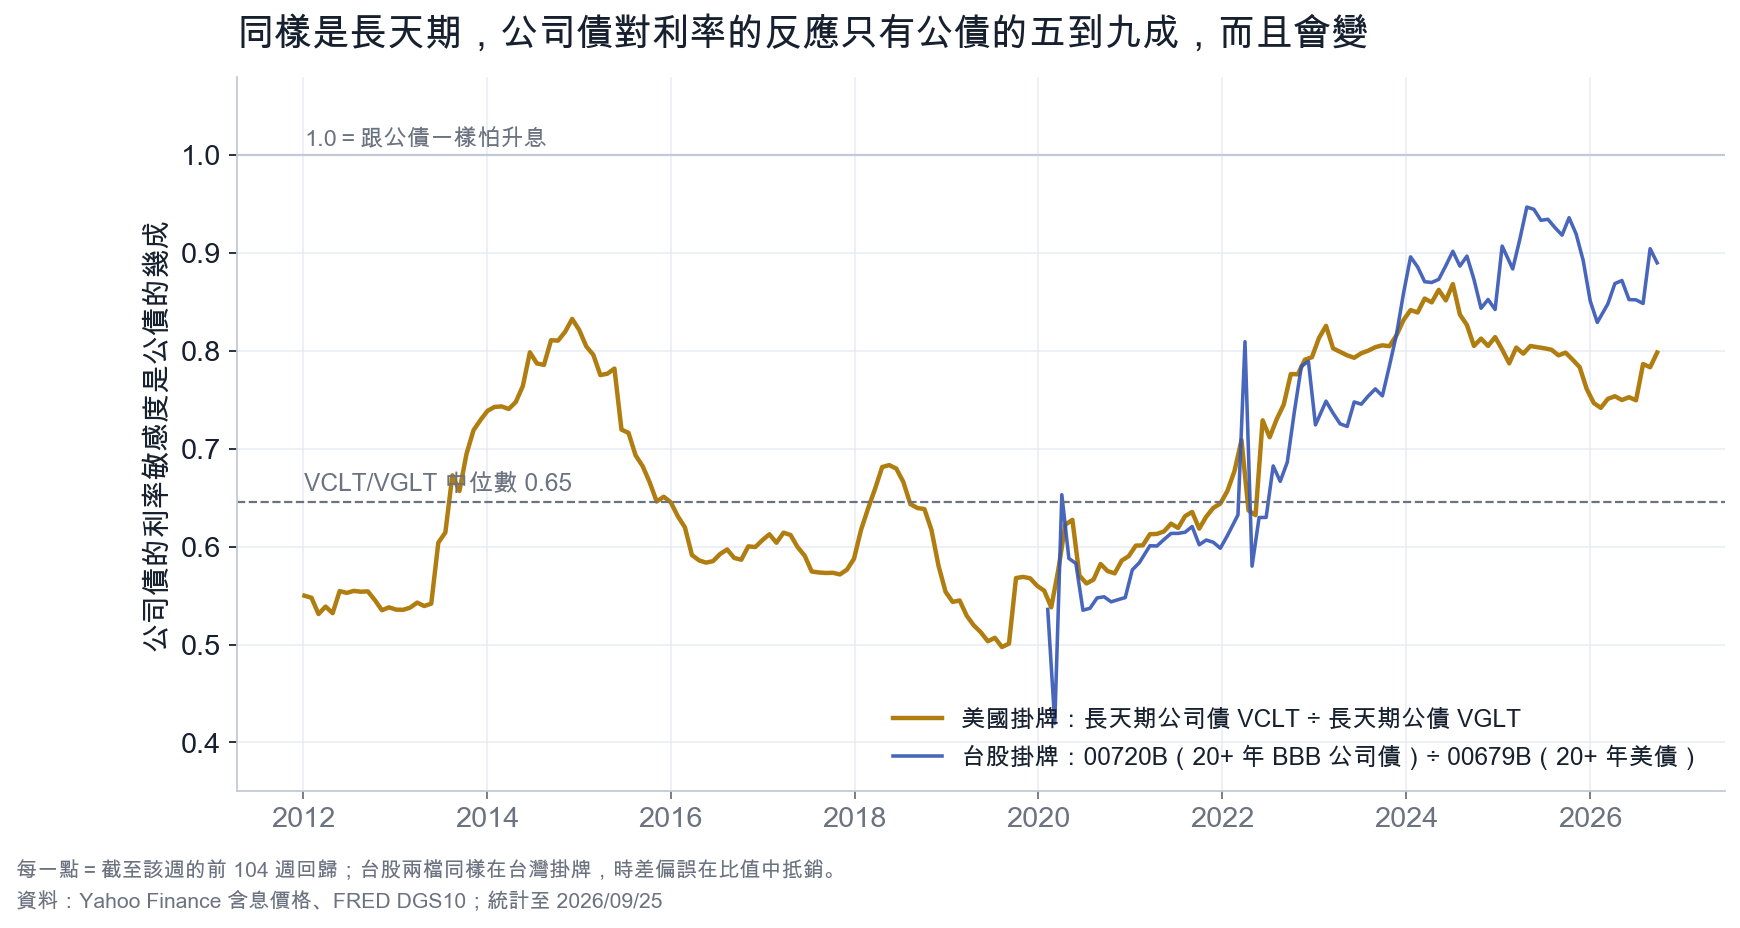
公司債 ÷ 公債 的利率敏感度

  • 2012 到 2021 年:中位數 0.60,九成時間在 0.53–0.80 之間
  • 2023 年之後:一直在 0.74–0.87
  • 最新一期 0.80,高於 81% 的歷史時點(中位數 0.65)

也就是說,過去兩年其實是公司債「最像公債」的一段時間。拿這兩年量出來的數字去推公司債 ETF 的利率敏感度,比起長期平均是偏高的一側,不是偏低。

台股的 00720B(20+ 年 BBB 公司債)除以 00679B(20+ 年美債)也畫在圖上,走勢相同。

真正的差別,在危機的時候才看得到

平常,公司債像是「比較溫和的公債」。但 2020 年 3 月是另一回事:
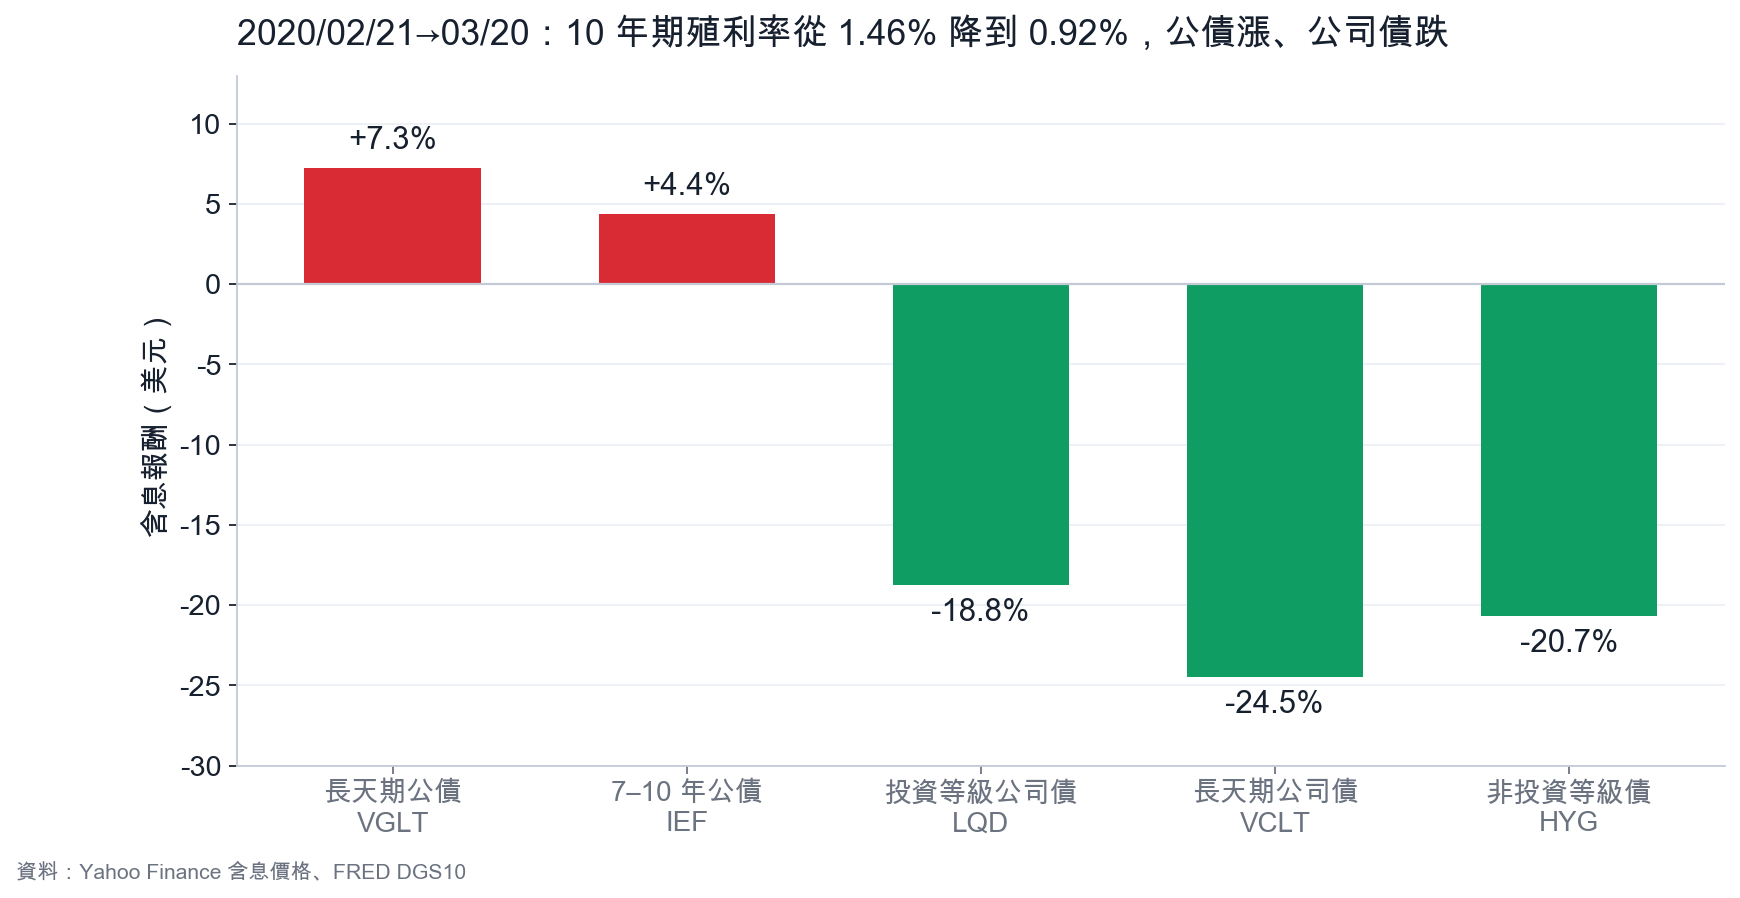
2020 年 3 月

2020/02/21 到 03/20,美國 10 年期殖利率從 1.46% 降到 0.92%。照利率敏感度的邏輯,所有債券都應該漲。結果:

  • 長天期公債 VGLT:+7.3%
  • 長天期公司債 VCLT:−24.5%

同樣是長天期,一個漲 7%、一個跌 25%。殖利率在降,公司債卻大跌,代表公司債自己的殖利率不降反升——信用利差擴大的幅度,超過了公債殖利率下降的幅度。(當時市場流動性很差,ETF 市價的跌幅也可能被放大,這段只看方向。)台股掛牌的同類 ETF 也一樣:00679B +2.1%,00720B −24.1%。

這就是利率敏感度這把尺量不到的另一條腿:公債只有一條腿(利率),公司債有兩條(利率+信用)。 平常第二條腿幫你緩衝升息;在景氣急轉直下的時候,第二條腿會往反方向拉。


🚫 發現三:非投資等級債,利率敏感度量不出來

非投資等級債(高收益債)量出來的利率敏感度接近 0,甚至是負的。這不代表它不受利率影響;意思是,公債殖利率幾乎解釋不了它的市價漲跌。

以美國掛牌的 HYG 為例,過去兩年:

  • 只用利率:能解釋 16% 的週漲跌
  • 加入非投資等級債的信用利差:跳到 84%

它的風險主要來自信用,不是利率。所以這篇的排行與加總,都把非投資等級債排除,不是漏算,是這把尺本來就不適合量它。2020 年 3 月 HYG 的 −20.7%,也是同一件事。


📐 發現四:這把尺,要配對的殖利率天期

回到開頭:10 年期這個月升了 54 個基點。如果 00679B 的實測利率敏感度是 13.4,那它應該跌 7.2% 左右,為什麼只跌 3.2%?

先排除台股的時差與折溢價,直接看美國掛牌的原版:
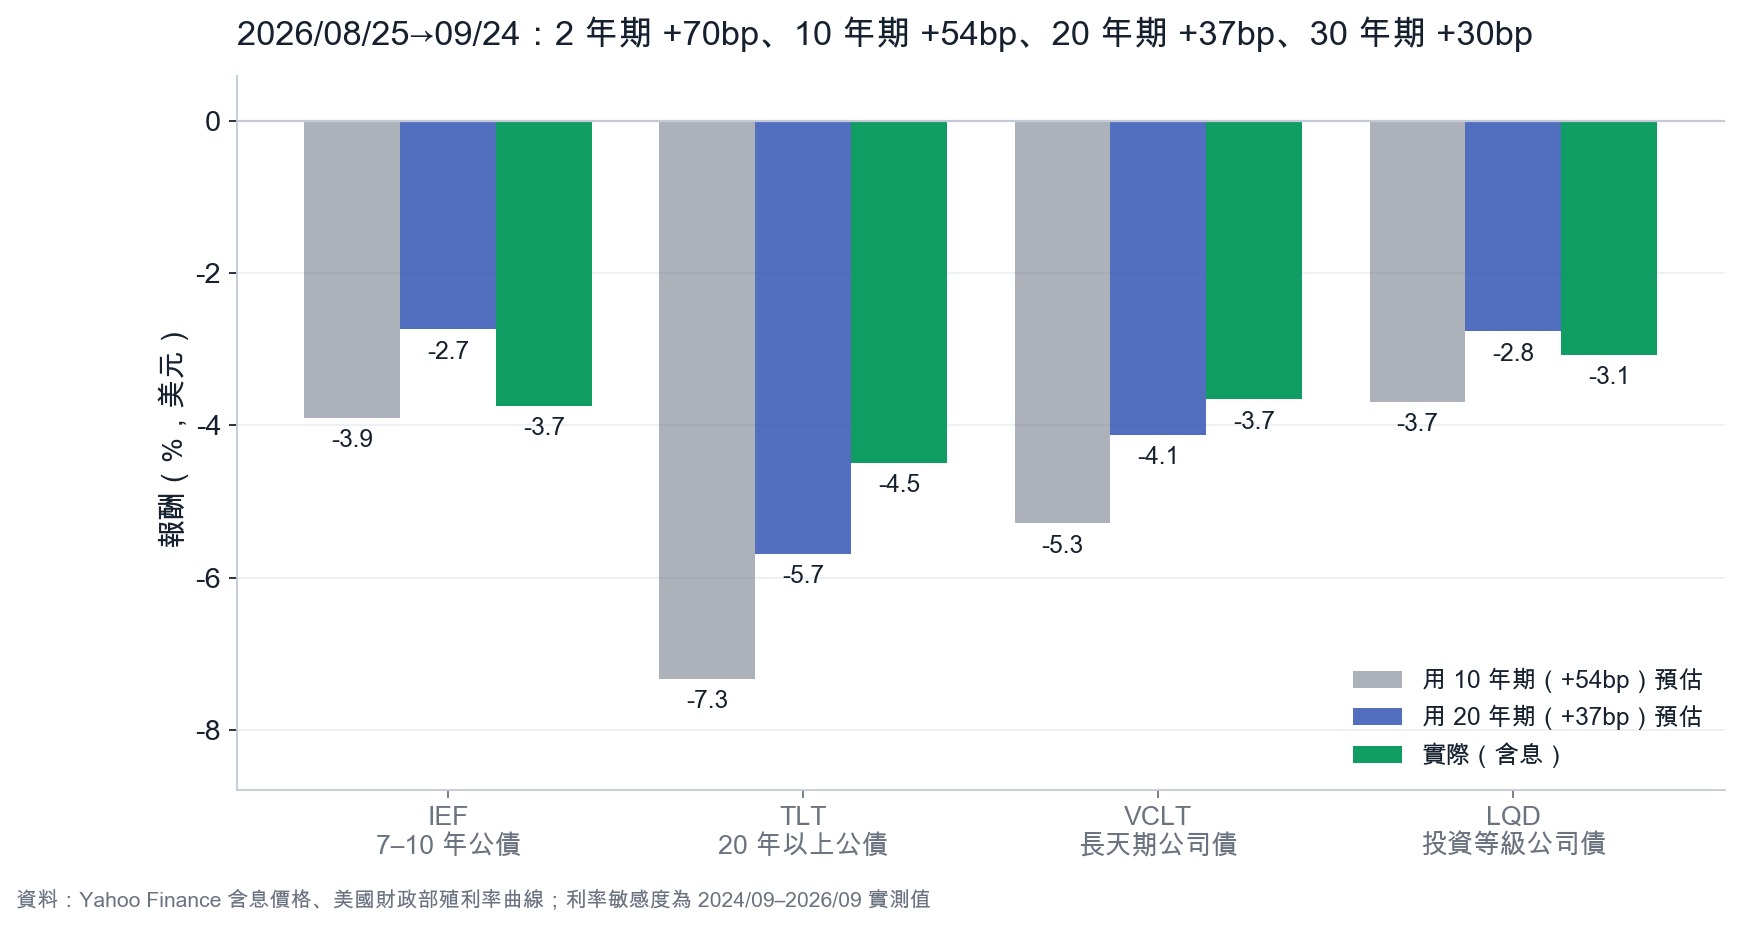
上個月:預估 vs 實際

  • 7–10 年公債 IEF:用 10 年期預估 −3.9%,實際 −3.7%,幾乎完全吻合。
  • 20 年以上公債 TLT:用 10 年期預估 −7.3%,實際只有 −4.5%。

差別在於這個月的殖利率曲線不是整條平移:2 年期升 +70bp、10 年期升 +54bp,但 20 年期只升 +37bp、30 年期只升 +30bp。TLT 持有的是 20 到 30 年的債券,應該拿 20–30 年期的殖利率來算——用 20 年期預估 −5.7%,用 30 年期大約 −4.6%,就接近實際的 −4.5% 了(實際還多了一個月的利息)。

所以這把尺本身沒有錯,錯的是拿錯天期的殖利率去套。這篇的排行統一用 10 年期當尺,是為了讓 110 檔能放在同一張表上比較;要估某一檔長債 ETF 在某一段時間的變化,看它對應天期的殖利率會準得多。

台股掛牌的 00679B 又比 TLT 少跌了一截(−3.2% 對 −4.5%)。這個月美元兌台幣是 −0.5%,對台幣投資人是小幅不利,所以差距不是匯率;比較可能的來源是台股收盤時間與美國不同、以及市價相對淨值的折溢價變化。這部分屬於在台灣掛牌的差異,這篇沒有逐日拆解。


💱 台幣投資人還多一層:美元

上面講的都是債券本身。台股掛牌的美元債 ETF 以台幣計價,還要加上匯率。

在 2022 年,這一層幫了很大的忙:

  • 美國 10 年期殖利率全年上升 236bp
  • TLT(美元計價):−31.2%
  • 美元兌台幣:+10.9%
  • 00679B(台幣計價):−22.1%

那一年,殖利率上升的時候美元也同時走強(兩者的週相關係數 0.48),匯率替台幣投資人擋掉了約 29% 的跌幅。

但這個關係不穩定:過去兩年,同一個相關係數只有 0.09,幾乎沒有關係。不能把「升息時美元會升值」當成固定的保護。

匯率本身就是一個風險,這把尺量不到

上面講的是匯率跟利率之間的「連動」。更直接的是:匯率自己也會動,跟利率無關。

  • 過去兩年,美元兌台幣的年化波動是 6.6%;00679B 以台幣計的年化波動是 11.1%。
  • 本文前面的「殖利率升 1 個百分點,全體帳面少 2,756 億」,只算了利率這一塊,匯率不在裡面。
  • 短天期美債 ETF 最明顯。 它的利率敏感度接近 0,但匯率風險是全額的。開頭的 00719B 這個月 −0.9%,同期美元兌台幣是 −0.5%——這個月它的跌幅,有超過一半來自匯率。

🧮 怎麼用這張表

利率敏感度最實用的地方,是可以直接換算成金額:

部位市值 × 利率敏感度 × 殖利率變動(百分點)÷ 100 ≈ 帳面變動

用這篇的實測值算,得到的是過去兩年市價實際的反應,不是預測。

舉例:100 萬元的部位,敏感度 13,殖利率上升 1 個百分點 → 約 −13 萬元;上升 0.25 個百分點 → 約 −3.3 萬元。同樣 100 萬,如果敏感度是 1,殖利率上升 1 個百分點大約只動 1 萬元。

使用時有三個限制要記得:

  1. 它是線性的近似。 殖利率變動越大,實際跌幅會比估算的小一些、漲幅會比估算的大一些(凸性)。
  2. 它假設整條殖利率曲線一起動。 像這個月短端升得比長端多,長債就跌得比 10 年期換算的少。
  3. 公司債、新興市場債還有信用這條腿,平常看不到,危機時才會出現。

想查某一檔的官方數字,看投信官網的月報。要注意官方數字是用債券自己的殖利率計算,這篇則統一用 10 年期殖利率當尺;長天期的 ETF,對應的長端殖利率通常動得比 10 年期少,所以官方數字一般會比這裡的實測值高,兩者不能直接相減來解讀。


📋 附錄:110 檔實測利率敏感度全表

依類別排列,同類別內由高到低。數字的意思是:美國 10 年期公債殖利率升 1 個百分點,這檔 ETF 的市價過去兩年平均約跌幾 %。

  • (參考):利率只能解釋不到三成的週漲跌,數字僅供參考。
  • 量不出來:非投資等級債,利率幾乎解釋不了它的漲跌,理由見發現三。
  • 資料不足:上市未滿一年,週資料不夠做迴歸。
代號名稱類別規模(億)實測利率敏感度
00969B元大零息超長美債零息長天期美債1220.8
00768B復華20年美債20年以上公債37113.7
00779B凱基美債25+20年以上公債34313.6
00931B統一美債20年20年以上公債28613.5
00696B富邦美債20年20年以上公債17013.5
00687B國泰20年美債20年以上公債1,11013.4
00679B元大美債20年20年以上公債1,56213.4
00795B中信美國公債20年20年以上公債38313.2
00764B群益25年美債20年以上公債40313.2
00857B永豐20年美公債20年以上公債12913.1
00983B大華優利美公債2020年以上公債48.6
00789B復華公司債A3投資等級債(20年以上)20711.6
00841B凱基AAA-AA公司債投資等級債(20年以上)1911.2
00778B凱基金融債20+投資等級債(20年以上)49611.1
00942B台新美A公司債20+投資等級債(20年以上)27410.7
00862B中信投資級公司債投資等級債(20年以上)26410.7
00751B元大AAA至A公司債投資等級債(20年以上)1,54210.7
00957B兆豐US優選投等債投資等級債(20年以上)2410.1
00720B元大投資級公司債投資等級債(20年以上)1,26310.1
00982BFT投資級債20+投資等級債(20年以上)29.9
00937B群益ESG投等債20+投資等級債(20年以上)2,3839.7
00970B台新BBB投等債20+投資等級債(20年以上)359.1
00754B群益AAA-AA公司債投資等級債(10–15年以上)40311.3
00836B永豐10年A公司債投資等級債(10–15年以上)16911.3
00723B群益投資級科技債投資等級債(10–15年以上)43911.1
00759B復華製藥債投資等級債(10–15年以上)2511.1
00775B台新投等債15+投資等級債(10–15年以上)7111.0
00840B凱基IG精選15+投資等級債(10–15年以上)1711.0
00867B台新A-BBB電信債投資等級債(10–15年以上)16510.8
00777B凱基AAA至A公司債投資等級債(10–15年以上)63610.8
00750B凱基科技債10+投資等級債(10–15年以上)4610.7
00755B群益投資級公用債投資等級債(10–15年以上)9210.7
00853B統一美債10年Aa-A投資等級債(10–15年以上)4610.7
00781B國泰A級科技債投資等級債(10–15年以上)210.6
00863B中信全球電信債投資等級債(10–15年以上)15310.5
00799B國泰A級醫療債投資等級債(10–15年以上)710.5
00722B群益投資級電信債投資等級債(10–15年以上)49210.4
00792B群益A級公司債投資等級債(10–15年以上)69010.4
00782B國泰A級公用債投資等級債(10–15年以上)610.4
00758B復華能源債投資等級債(10–15年以上)310.4
00761B國泰A級公司債投資等級債(10–15年以上)88710.3
00772B中信高評級公司債投資等級債(10–15年以上)1,06510.3
00787B元大10年IG醫療債投資等級債(10–15年以上)310.3
00844B台新15年IG金融債投資等級債(10–15年以上)6410.2
00933B國泰10Y+金融債投資等級債(10–15年以上)1,01810.2
00948B中信優息投資級債投資等級債(10–15年以上)38310.1
00773B中信優先金融債投資等級債(10–15年以上)87810.0
00834B第一金金融債10+投資等級債(10–15年以上)810.0
00958B永豐ESG銀行債15+投資等級債(10–15年以上)1010.0
00788B元大10年IG電能債投資等級債(10–15年以上)79.9
00890B凱基ESG BBB債15+投資等級債(10–15年以上)69.8
00842B台新美元銀行債投資等級債(10–15年以上)69.7
00980B台新特選IG債10+投資等級債(10–15年以上)59.4
00725B國泰投資級公司債投資等級債(10–15年以上)1,2519.3
00966B統一ESG投等債15+投資等級債(10–15年以上)159.3
00740B富邦全球投等債投資等級債(10–15年以上)8039.3
00785B富邦金融投等債投資等級債(10–15年以上)3549.2
00724B群益投資級金融債投資等級債(10–15年以上)9828.9
00786B元大10年IG銀行債投資等級債(10–15年以上)68.9
00968B元大優息投等債投資等級債(10–15年以上)708.5
00959B大華投等美債15Y+投資等級債(10–15年以上)458.2
00984B大華優利美A債15投資等級債(10–15年以上)187.9
00991B貝萊德A級公司債投資等級債(10–15年以上)38資料不足
00986BFT金融債10+投資等級債(10–15年以上)2資料不足
00847B中信美國市政債投資等級債(其他天期)111.7
00746B富邦A級公司債投資等級債(其他天期)8629.5
00950B凱基A級公司債投資等級債(其他天期)5499.2
00846B富邦歐洲銀行債投資等級債(其他天期)266.4(參考)
00780B國泰A級金融債投資等級債(其他天期)876.0(參考)
00884B中信低碳新興債新興市場債2112.7
00870B元大15年EM主權債新興市場債15310.3
00756B群益投等新興公債新興市場債39610.1
00711B復華彭博新興債新興市場債1329.2
00749B凱基新興債10+新興市場債3379.1
00760B復華新興企業債新興市場債2238.1
00848B中信新興亞洲債新興市場債457.9
00734B台新JPM新興債新興市場債47.7
00845B富邦新興投等債新興市場債766.9(參考)
00726B國泰新興投等債新興市場債3766.3(參考)
00697B元大美債7-107–10年美債237.5(參考)
00695B富邦美債7-107–10年美債147.2(參考)
00967B元大優息美債其他公債1611.4
00987B野村10+澳洲公債其他公債12資料不足
00980D主動聯博投等入息主動式債券194.2
00981D主動中信非投等債主動式債券531.4
00984D主動聯博全球非投主動式債券114資料不足
00986D主動復華金融債息主動式債券20資料不足
00985D主動貝萊德優投等主動式債券11資料不足
00983D主動富邦複合收益主動式債券10資料不足
00987D主動統一美債量化主動式債券9資料不足
00982D主動富邦動態入息主動式債券7資料不足
00791B復華信用債1-5短天期1582.1
00860B群益1-5Y投資級債短天期11.5
00719B元大美債1-3短天期981.0
00849B中信EM主權債0-5短天期1800.9
00985B群益ESG投等債0-5短天期870.8
00694B富邦美債1-3短天期120.7
00856B永豐1-3年美公債短天期30.6
00865B國泰US短期公債短天期1600.3
00864B中信美國公債0-1短天期520.1
00859B群益0-1年美債短天期15−0.4
00953B群益優選非投等債非投資等級債447量不出來
00981B第一金優選非投債非投資等級債142量不出來
00945B凱基美國非投等債非投資等級債120量不出來
00710B復華彭博非投等債非投資等級債33量不出來
00727B國泰優選非投等債非投資等級債22量不出來
00741B富邦全球非投等債非投資等級債5量不出來
00988B玉山嚴選非投債非投資等級債31資料不足
00989B台新美國非投等債非投資等級債11資料不足
00990B國泰收益非投等債非投資等級債9資料不足

規模為 2026/09/25 證交所資料;敏感度統計期間 2024/09/25–2026/09/25。這張表是歷史統計,不代表未來的漲跌。


🔬 方法與限制

資料

  • ETF 價格:含息還原(配息再投入),台幣計價;美國掛牌對照組為美元計價。
  • 殖利率:美國財政部每日殖利率曲線;2020 年與滾動窗使用 FRED 的 10 年期公債殖利率。
  • 信用利差:ICE 美銀投資級公司債、非投資等級債、新興市場公司債選擇權調整利差(FRED)。
  • 規模:證交所盤後資料(已發行單位數 × 前一營業日淨值;少數當日淨值未結出者用投信預估淨值)。
  • 分類:依 MoneyDJ 列出的追蹤指數全名,不依簡稱。
  • 統計期間:2024/09/25–2026/09/25,所有數字凍結於 2026/09/25。

計算

  • 每檔 ETF 的週報酬與月報酬,分別對 10 年期與 20 年期殖利率變動做迴歸,取多種設定的中位數;文中的「實測利率敏感度」是對 10 年期的結果。
  • 台股收盤時間在美國開盤之前,台股掛牌的債券 ETF 會系統性地量得偏低。用同一個指數在美國與台灣掛牌的版本比對(TLT 對 6 檔 20 年美債 ETF、IEF 對 2 檔 7–10 年美債 ETF),兩組的比值分別是 1.33 與 1.29,取平均 1.31 乘回台股掛牌的結果。
  • 可信度:迴歸解釋力(R²)0.3 以上列為可信;短債的敏感度本來就接近 0,另列「低敏感」。

不計入加總的

  • 非投資等級債 6 檔:理由見發現三。
  • 上市未滿一年、資料不足的 12 檔(多為今年新掛牌的主動式債券 ETF)。

限制

  • 過去兩年是長端殖利率一路上升、信用利差一路收窄的環境。從滾動窗看,這段期間公司債的利率敏感度相對公債是偏高的一側。
  • 實測值包含了信用利差、折溢價與時差的影響,它回答「過去實際怎麼動」,不等於投信月報上的官方數字。
  • 所有數字都是歷史統計,不代表未來殖利率或 ETF 價格的走向。

免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。文中提及之標的僅為數據說明,不構成投資建議,本人與所提及標的無財務利益關係。過去績效不保證未來回報,請自行評估風險,盈虧自負。


關鍵詞 (Keywords):

債券ETF, 利率敏感度, 債券ETF利率敏感度, 利率風險, DV01, 美債ETF, 00679B, 00687B, 00937B, 00751B, 00720B, 00725B, 00772B, 投資等級債, 公司債ETF, 非投資等級債, 高收益債, 信用利差, 殖利率曲線, 升息, 降息, 美國公債殖利率

查即時數據

本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work:
2026/09/14

夏普值、最大回撤怎麼看?0056 vs 00713 六年實測:風險會延續,報酬不會

🎬 影片版講的是結論;這篇是完整的圖表、方法與必須揭露的限制。

📌 前言:你只看得到報酬率,但你付的代價是風險

打開任何一個 ETF 比較網頁,最大、最粗、放在最上面的數字,永遠是報酬率。

這很合理——報酬率是你想要的東西。但報酬率不是你付出的東西。你付出的是持有期間的每一次心跳:帳面掉三成的那個月、連續一年半看不到解套的那段日子、以及在最低點按下賣出的那個瞬間。

問題是,這些代價幾乎從來不會出現在比較表上。

這篇文章想回答一個很具體的問題:如果報酬率只能告訴你一半的故事,另一半該用什麼數字看? 我們用 QuantStats(Python 的量化績效分析套件)跑了 9 檔台股 ETF、六年、1,465 個交易日的含息資料,得到一個比預期更乾脆的答案。

先講結論:風險是會延續的,報酬不會。 這句話有一個可以被檢驗的數字,在文章的第三段。


📊 第一幕:兩檔 ETF,六年後停在同一個地方

先看兩檔性格明顯不同的高股息 ETF:

0056 元大高股息00713 元大台灣高息低波
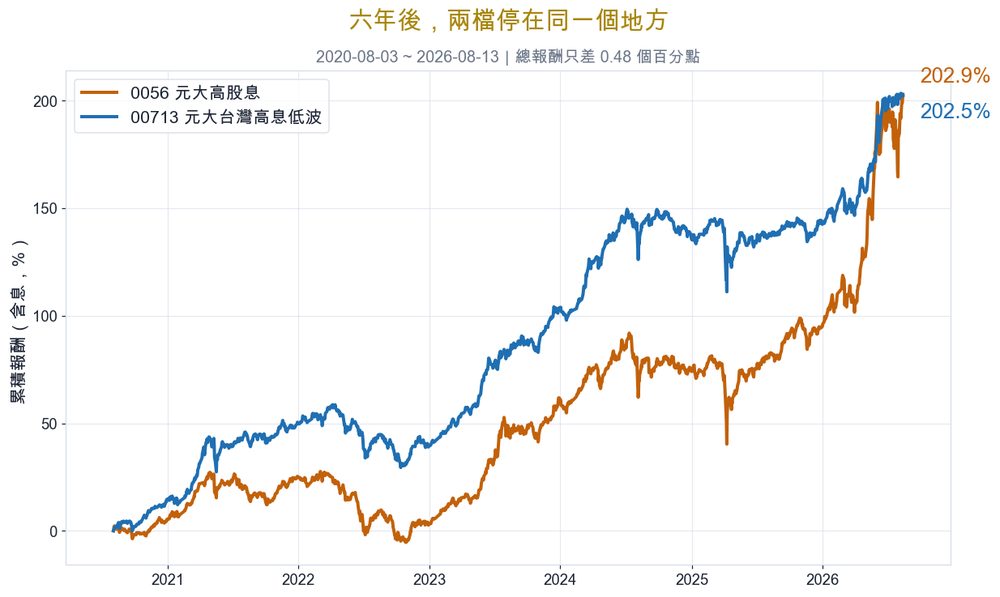
六年總報酬(含息)+202.95%+202.47%
年化報酬 CAGR+20.19%+20.16%

六年、超過兩倍的漲幅,兩檔的差距是 0.48 個百分點。

兩檔六年後停在同一個地方

如果比較表到此為止,你會得到一個結論:這兩檔一樣。

但把同一段資料換一個問法——不問「賺多少」,改問「中間掉多深」——畫面完全不一樣:

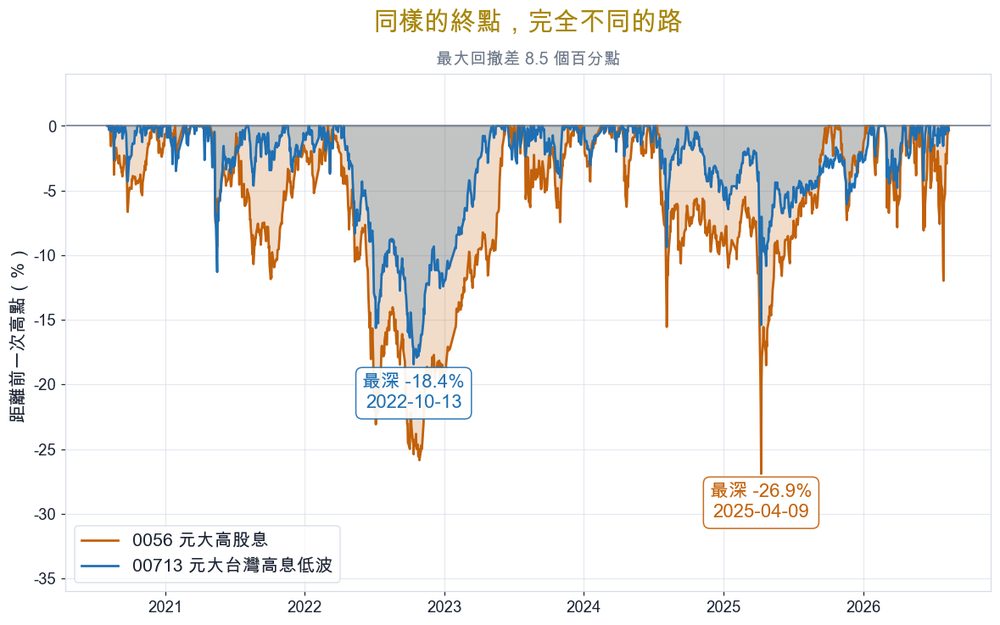
同樣的終點,完全不同的路

005600713差距
年化波動16.81%12.67%−4.14pp
最大回撤 MDD−26.89%(2025-04-09)−18.42%(2022-10-13)8.47pp
從最深處回本要漲+36.8%+22.6%—

同樣的終點,一條路的最深處是水面下 27%,另一條是 18%。

而且注意那條藍線在圖上的位置:00713 幾乎整整六年都領先,是 0056 在最後半年一波追上來才打平的。 「一樣」這個結論,只在你剛好從 2020 年 8 月算到今天的時候成立。


🔍 第二幕:這個「打平」,其實是起算日的產物

這件事值得停下來講清楚,因為它是所有回測文章最常見的陷阱——包括這篇如果只寫到上一段的話。

同樣這兩檔、同樣算到 2026-08-13,只把開始那一天換掉:

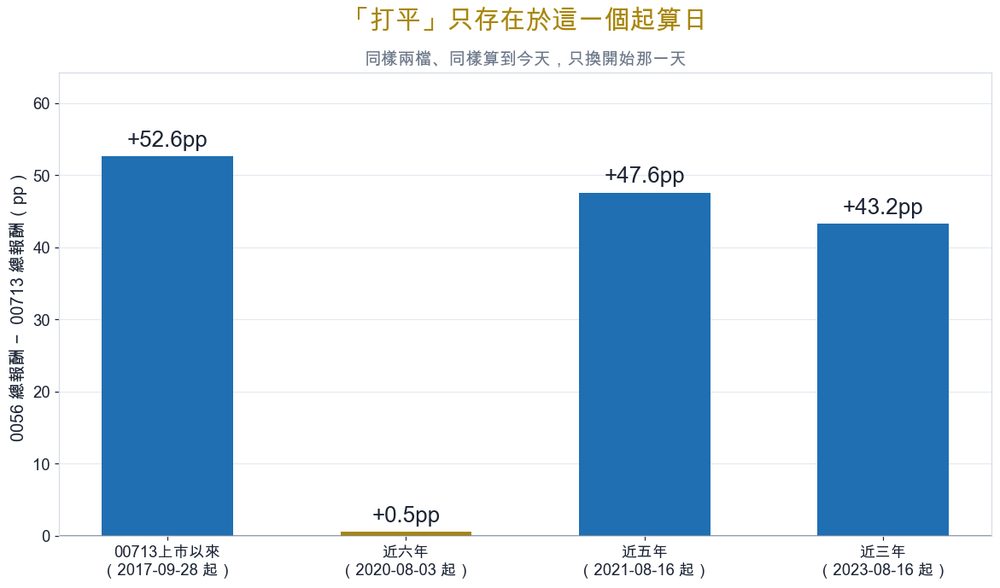
打平只存在於這一個起算日

起算日0056 總報酬00713 總報酬差距
2017-09-28(00713 掛牌以來)+312.90%+260.30%+52.60pp
2020-08-03(本文樣本期間)+202.95%+202.47%+0.48pp
2021-08-16(近五年)+161.76%+114.20%+47.56pp
2023-08-16(近三年)+106.48%+63.26%+43.22pp

同樣兩檔、同樣的今天,只換起算日,差距可以從 0.5pp 變成 52.6pp。

「六年報酬一模一樣」是真的,但它是四個窗口裡唯一打平的那一個。任何人想證明某檔比較好,只要挑起算日就辦得到——而且完全不必造假,四個數字全部是真的。

這就是報酬率這個指標的根本弱點:它對「你什麼時候開始算」極度敏感。

那有沒有哪個數字,不會這樣被起算日牽著走?


🎯 第三幕:把 9 檔 ETF 切成兩半,看排名還在不在

這是本文的核心實驗,方法很簡單:

  1. 取 9 檔涵蓋市值型 / 高股息 / 低波 / ESG / 海外的 ETF,風險光譜要夠寬
  2. 把 2020-08-03 到 2026-08-13 從中間切開:前期 2020-08-03~2023-08-07、後期 2023-08-07~2026-08-13
  3. 分別算出前期與後期的報酬排名與風險排名
  4. 問一句話:前三年的排名,能不能預測後三年?

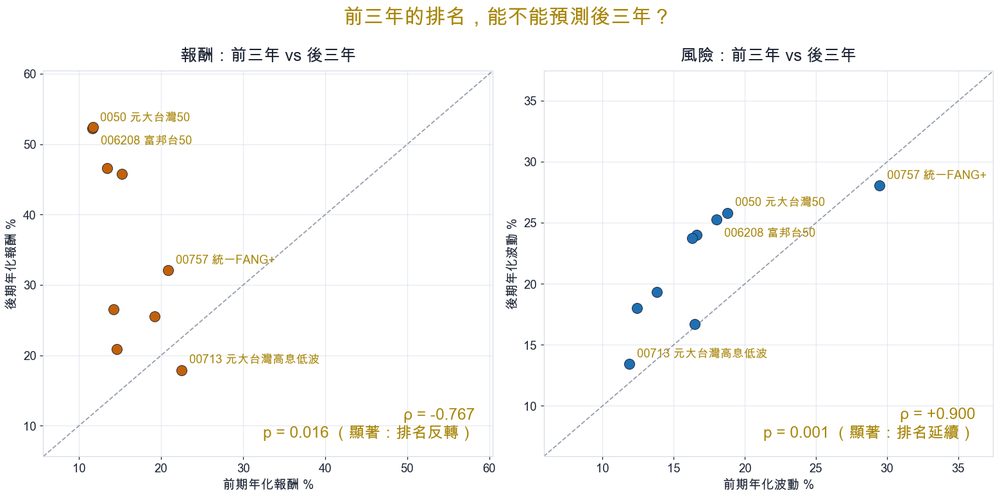
用 Spearman 等級相關係數(ρ)衡量。ρ 接近 +1 代表排名幾乎照抄,接近 0 代表兩期毫無關係,負值代表排名反過來。

前三年的排名能不能預測後三年

指標跨期排名相關 ρp 值白話
報酬(年化 CAGR)−0.7670.016不是沒關係,是反過來
風險(年化波動)+0.9000.0009幾乎完全照抄
風險(最大回撤)+0.9000.0009幾乎完全照抄

左圖那一排由左上往右下的散點,就是「前期報酬愈高、後期報酬愈低」的樣子。右圖那條貼著對角線的隊伍,就是「風險幾乎原封不動」的樣子。

換成名次來看更直接。平均每檔 ETF 的名次移動:報酬跑了 4.0 名,波動只動了 0.7 名——9 檔裡有 6 檔的波動名次前後兩期完全沒有變。

幾個具體的例子:

標的報酬名次(前 → 後)波動名次(前 → 後)
00713 元大台灣高息低波1 → 9(冠軍變最後一名)9 → 9(紋風不動)
006208 富邦台508 → 1(墊底變第一)3 → 3(完全沒動)
0050 元大台灣509 → 22 → 2(完全沒動)
00757 統一FANG+2 → 51 → 1(一直是全場最猛)
00878 國泰永續高股息3 → 78 → 7

前三年的報酬冠軍 00713,後三年是最後一名;前三年墊底的 0050 與 006208,後三年是前兩名。而這三檔的波動名次,前後兩期一格都沒有動過。

⚠️ 但這個負相關要收在正確的力道。 n=9、只切一次,這個反轉很可能就是一次風格輪動——前期高股息與低波領先(00713、00878 包辦報酬前三名的兩席),後期換市值型領先(0050、006208、00692、00850 全在前四)。所以能講的是「這段期間出現的是反轉,不是延續」,不能講成「報酬一定會反轉」。真正穩固的結論是另一半:報酬排名不延續,風險排名會。

把它攤成逐年名次圖,對比更刺眼:

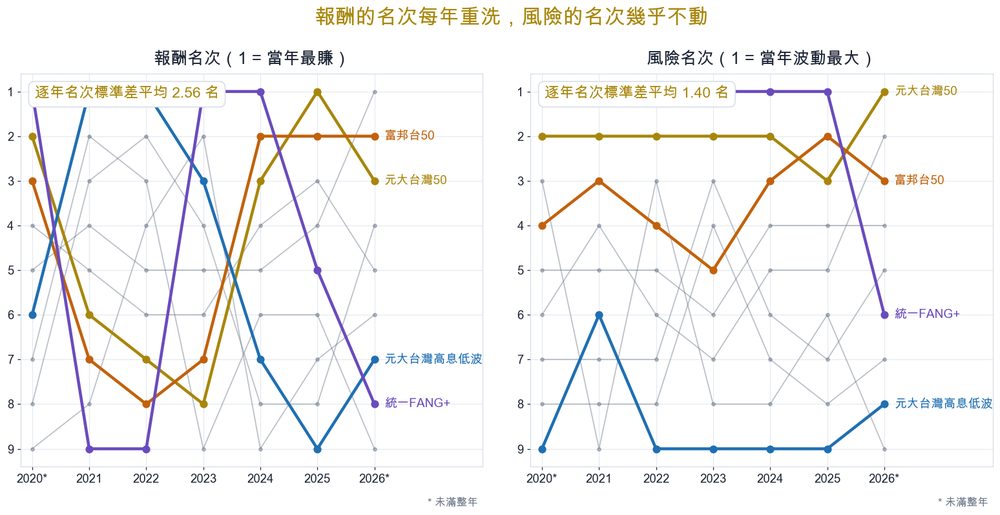
報酬的名次每年重洗,風險的名次幾乎不動

左邊是一團打結的毛線,右邊幾乎是幾條平行線。逐年名次的標準差平均:報酬 2.56 名,波動 1.40 名。

這不是台股獨有的現象,它是量化金融裡相當穩固的一個實證結果。原因也不神秘:一檔 ETF 的波動水準,來自它的成分股產業結構、持股家數、權重集中度——這些東西一年之內不會變。而報酬要看的是明年會發生什麼事,那件事沒有人知道。

這就是為什麼會有「風險調整後報酬」這種指標。 不是因為學術界喜歡把事情複雜化,而是因為那個比較不會騙人的東西,藏在分母裡。


📐 第四幕:QuantStats 六個指標,各自在回答什麼問題

回到 0056、00713,再加一檔市值型的 0050 當對照。同一段期間、同樣三檔:

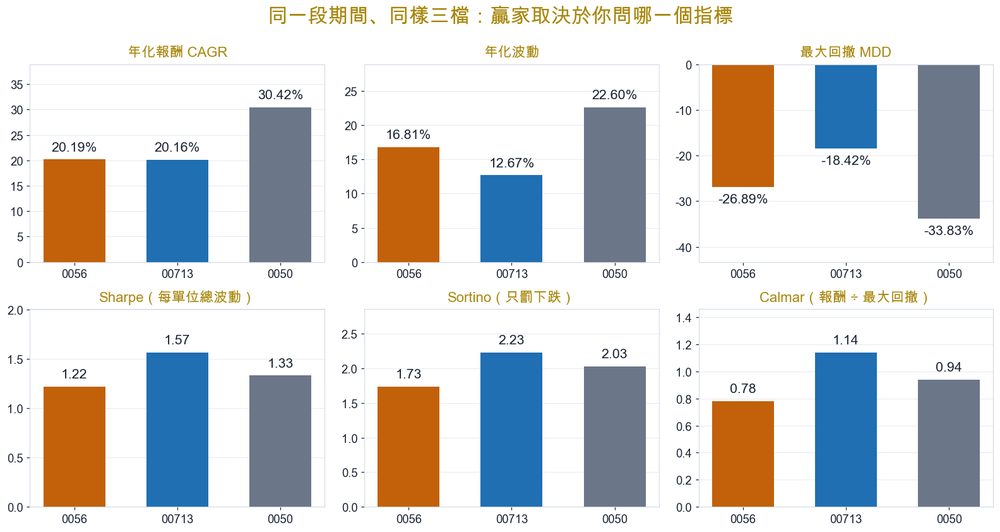
贏家取決於你問哪一個指標

指標0056007130050這個數字在回答什麼
年化報酬 CAGR+20.19%+20.16%+30.42%平均一年賺多少(幾何平均,已含複利)
年化波動16.81%12.67%22.60%報酬上下擺盪的幅度,數字越大坐起來越晃
最大回撤 MDD−26.89%−18.42%−33.83%從最高點到最低點,帳面最多縮水多少
Sharpe1.221.571.33每承受一單位總波動,換到多少超額報酬
Sortino1.732.232.03同上,但只把下跌的波動算成風險
Calmar0.781.140.94年化報酬 ÷ 最大回撤,「痛一次換多少報酬」

六個指標,兩種答案。 問報酬,0050 大勝;問其他五個,00713 全拿。

幾個實務上容易搞混的點:

  • Sharpe vs Sortino 的差別在「罰不罰上漲」。 Sharpe 把所有波動都當成風險,所以一檔猛漲的標的會被自己的漲幅懲罰;Sortino 只計算低於目標的那一半。當兩者差距很大,代表這檔標的的波動主要來自上漲——0050 的 Sharpe 1.33、Sortino 2.03,差距最大,就是這個意思。
  • MDD 的不對稱要親手算一次才有感。 跌 −26.89% 要漲 +36.8% 才回本,跌 −33.83% 要漲 +51.1%。回撤加深是線性的,回本難度是加速的。
  • Calmar 最貼近「抱得住抱不住」。 波動是統計上的擺盪,回撤是你真的看到的帳面數字。

⚠️ 但低波動不等於快回本——這裡有個反直覺的反例

如果這篇文章寫到這裡結束,你會以為 00713 在風險這一欄是全面勝利。實際上不是:

0056007130050
最大回撤−26.89%−18.42%−33.83%
最長「水面下」天數460 天567 天758 天

00713 跌得比較淺,卻抱得比較久。 它的最長套牢期是 567 天,比 0056 的 460 天還多三個半月。

原因不難理解:跌得淺,反彈通常也溫和;0056 跌得深,但它在 2023 與 2026 各有一段猛烈的補漲,把水面下的時間壓縮掉了。

所以「風險」不是一個數字,是好幾個彼此不完全同向的數字。跌多深(MDD)、晃多大(波動)、要忍多久(水面下天數)——這三件事會給出不同的排序,而哪一個對你比較痛,只有你自己知道。


🧭 這些數字實際上該怎麼用

不是「哪檔比較好」,而是「同一份資料,換個問法會怎麼變」:

① 看到任何報酬率,先問起算日。 本文第二幕已經示範過:同樣兩檔,起算日一換,差距從 0.5pp 變 52.6pp。看到「近三年報酬第一名」這種說法,那個「三年」是誰挑的,決定了結論。

② 報酬排名沒有延續性,這份樣本量出來是 −0.767。 用「去年前三名」推論「今年也會前三名」,在這份資料裡不但沒有支持,還是反過來的(但見上文的風格輪動但書)。相對地,波動排名的延續性是 +0.900。

③ 風險指標要一起看,不要只挑一個。 波動、最大回撤、水面下天數描述的是不同的痛。00713 就是典型:波動最低、回撤最淺,但套牢期比 0056 更長。

④ 這些數字全部是歷史,不是預測。 前面那段實測講的正是這件事——連「報酬排名會延續」這麼直覺的假設都不成立,任何把歷史數字直接外推到未來的推論都要打折。風險延續性高,也只是說「相對穩定」,不是保證。

⑤ 產品類型不同,本來就該有不同的風險輪廓。 高股息、低波、市值型的設計目標各不相同,不存在「哪一類比較好」。0050 在這段期間報酬領先、風險也最高;00713 波動最低、報酬也最低。這是取捨,不是優劣,而且單一段歷史期間的結果不保證未來重現。


🧮 用自己的持股算一次

本文的六個指標,換成你手上的組合也算得出來。super168.work 的組合風險報表輸入 ETF 代號與股數、選一段期間,就會列出累積報酬、年化波動、夏普值、索提諾、最大回撤、卡瑪比率,並跟 0050 等比較基準並列,指標定義與本文相同。

兩個看報表時容易忽略的地方:

  • 報酬一定要看含息的。 高股息 ETF 的報酬有相當比例來自配息,只看股價漲跌會系統性低估它們。
  • 期間多換幾段看。 本文第二幕已經示範過,起算日一換,排名可能整個翻過來。

🎯 結論

比較表上最大的那個數字,是你最不該單獨相信的那一個。

不是因為它造假——本文用到的每個報酬率都是真的——而是因為它對起算日極度敏感,而且不會延續。這份樣本裡,前三年的報酬排名與後三年是 −0.767 的負相關——前三年的贏家,後三年普遍落到後段。

會延續的是另一半:波動 +0.900、最大回撤 +0.900。一檔 ETF「大概會晃成什麼樣子」,是它相對穩定的性格;「明年會賺多少」,不是。

所以那句老話「風險與報酬要一起看」,其實可以講得更精確一點:報酬那一欄告訴你過去發生了什麼,風險那一欄比較接近你未來要面對的東西。

回到最前面那兩檔——六年、+202.95% 對 +202.47%、差距 0.48 個百分點。同樣的終點,一個最深跌 27%、一個 18%,一個套牢 460 天、一個 567 天。

你的錢最後停在同一個地方。但那六年,你過的不是同一種日子。


📋 本文數據與方法

項目說明
樣本期間2020-08-03 ~ 2026-08-13(1,465 個交易日)
樣本標的9 檔 ETF:0050、006208、0056、00878、00713、00692、00850、00646、00757
期間起點的理由取樣本中最晚掛牌者(00878,2020-07-20)之後的第一個完整月,讓 9 檔跑滿同一段期間
報酬口徑日收盤價、股利再投入還原(含息)
分析工具QuantStats 0.0.81
統計方法Spearman 等級相關係數,n = 9
資料護欄單日漲跌幅超過 ±20% 視為價格還原錯誤,逐一檢查後才納入

幾個必須揭露的限制:

  • 樣本數只有 9 檔,切分點只有一個。 ρ = −0.767 這個數字本身有很大的估計誤差,而且如上文所述,它很可能反映的是一次高股息→市值型的風格輪動,而不是通則;換一組標的、換一個切分點,數值甚至正負號都可能變動。真正穩定的是「報酬延續性遠低於風險延續性」這個方向,那在既有的量化研究裡是穩固的。
  • 回測期間橫跨 2022 空頭與 2023–2026 多頭,結論受這段特定市況影響。
  • 成分股與指數編製會變。 0056 追蹤的富時臺灣證券交易所臺灣高股息指數,已於 2022 年 12 月第三個星期五收盤後將成分股由 30 檔擴增為 50 檔(經理人);00713 追蹤臺灣指數公司特選高股息低波動指數,固定 50 檔、每年 6 月與 12 月審核(元大投信商品頁)。因此六年回測涵蓋的不完全是它們現在的選股規則。
  • 本文比較的是產品類型的風險輪廓,不是優劣。 高股息、低波、市值型的設計目標本就不同,適合的需求也不同。

免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。文中提及之標的僅為數據說明,不構成投資建議,本人與所提及標的及其發行機構無財務利益關係。過去績效不保證未來回報,請自行評估風險,盈虧自負。


關鍵詞 (Keywords): 風險調整後報酬, QuantStats, 夏普比率, Sharpe, Sortino, Calmar, 最大回撤, MDD, 年化波動, 0056, 00713, 0050, 台股ETF, 回測, 風險與報酬

查即時數據

本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work:
2026/09/05

4% 法則再加信用債:2008 年非投等債跌 26%、2022 年卻漲 6%——它到底算不算債券?

🎬 影片版約 12 分鐘,講的是結論;這篇是完整的圖表與方法。 在 YouTube 觀看

這是一個系列的第三篇。

第一篇《4% 法則、序列報酬風險、護欄策略、Coast FIRE:36 年台股實測》 全篇 100% 台股:79 個退休起點裡,固定提領 4% 失敗了 5 個,全部擠在 1990 年 1 月到 5 月——台股 12,682 泡沫頂點的那五個月。

第二篇《4% 法則加上美債》把美國 10 年期公債加進來, 那五個破產的起點全部撐滿了 30 年;但拆掉 1990–2020 的債券大多頭之後,三成債又不夠了。

但那兩篇裡的「債券」,從頭到尾都是美國公債。

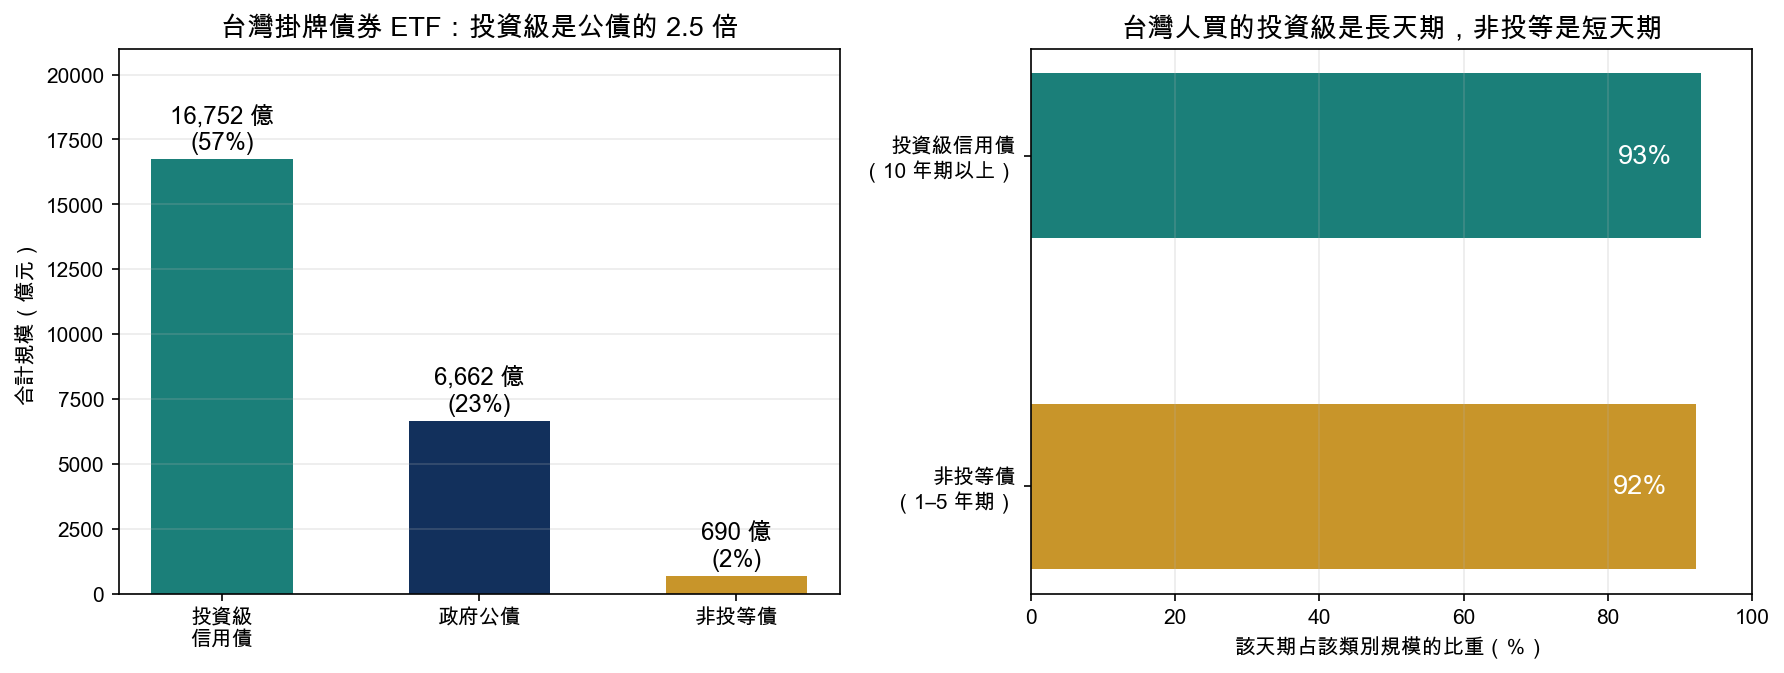
而台灣人實際在買的債券 ETF,最大一塊不是公債。全台掛牌的 111 檔債券 ETF 合計約 2.94 兆, 其中投資級公司債佔 57%(16,752 億),是政府公債(6,662 億)的 2.5 倍; 另外還有一種叫「非投資等級債」(2024 年之前叫高收益債)的東西,690 億,也一直有人在買。 公債、投資級公司債、非投等債——這三個都叫債券,它們在退休帳戶裡是同一種東西嗎?

這一篇就把這兩種債券放進同一台回測機器。同一批資料、同一段 36.6 年、同一批 79 個起點, 只換掉「債券」那一格。

先講結論,四句話:

  • 如果只看安全提領率,這篇是一篇失敗的文章。 公債、投資級信用債、非投等債的最壞起點分別是 4.45% / 4.40% / 4.22%,差距 0.2 個百分點,而且把窗口縮短、把債券比重從三成拉到九成, 差距都沒有放大。
  • 但它們根本不是同一種資產。 2008 年金融海嘯,長天期公債 +20.4%、投資級信用債 −6.0%、 非投等債 −26.4%;到了 2022 年完全反過來,非投等債 +6.1%,長天期公債 −18.9%。
  • 這不是那兩年剛好而已。 把 439 個月全部分成「衰退型股災」與「升息型股災」兩堆, 兩堆裡的贏家不同;把 2008 和 2022 整整兩年刪掉重算,結論照樣成立。
  • 最後一個轉折:把債券大多頭拆掉之後,三種債券的最壞起點全部跌破 4%,但排序反轉了—— 非投等債變成最抗跌的那一個,因為它本來就沒那麼靠利率下行。

一句話總結這篇:非投等債在配置裡佔的位置,比較接近股票那一格,而不是債券那一格。


🎯 這篇要回答五個問題

  1. 換成信用債,那五個破產的起點還救得回來嗎?
  2. 既然提領率差不多,那換債券到底改變了什麼?
  3. 「2008 vs 2022 剛好相反」是機制,還是我挑了兩年來講故事?
  4. 這些結論有多少是靠 1990–2020 那段債券大多頭?
  5. 台灣現在買得到什麼?買到的東西跟這篇算的是同一種嗎?

貫穿全文的自我檢查跟上一篇一樣:我算出來的每一個差距,有多少是真的機制,有多少只是算術殘差?


📊 先講讓人失望的部分:提領率幾乎沒差

回測設定與前兩篇完全相同:台股含息(發行量加權股價指數+現金股利貼水)、 台灣消費者物價指數調整通膨、30 年窗口、79 個起點、每年再平衡回到目標股債比、期初提領。 債券那一格換成四種不同的東西。

股債比 70:30,30 年安全提領率:

債券那一格放什麼 最壞起點 中位數 1990-01 起點
長天期美國公債 4.45% 7.94% 4.70%
投資級信用債 4.40% 7.82% 4.62%
非投等債 4.22% 7.43% 4.27%
(前作)合成 10 年期美國公債 4.35% 7.67% 4.60%
(第一篇)100% 台股,沒有債券 2.28% 6.39% 2.28%

三種債券的最壞起點差 0.23 個百分點。第一篇那 5 個破產的起點,不管你放哪一種債券,都撐滿了 30 年。

我不信這個結果,所以又推了三次:

  • 把窗口從 30 年縮到 20 年、15 年(讓 2000 年和 2007 年退休的人進得了樣本):差距 0.2~0.6 個百分點。
  • 把債券比重從 30% 一路拉到 90%:差距還是 0.2~0.6 個百分點,沒有隨著債券佔比放大。 如果三種債券真的體質不同,債券佔九成時差距應該要爆開才對。
  • 對非投等債做 haircut(下面會解釋為什麼要做):最壞起點從 4.22% 只掉到 4.15%。

所以就安全提領率這個指標而言,這是一個沒有結論的結論。

為什麼會這樣?因為失敗起點全擠在同一段歷史

第一篇那 5 個破產的起點是 1990 年 1 月到 5 月。一個 1990 年 1 月退休的人, 他的 30 年是 1990–2020——而 1990–2020 剛好是美國殖利率史上最長的一段下行。

在那段歷史裡,所有債券都在漲。 公債漲、投資級漲、非投等也漲。 所以「哪一種債券比較好」這個問題,在這個樣本裡根本問不出答案: 79 個起點看起來很多,但它們共用同一段債券歷史,只等於 1.22 個獨立的 30 年期間 (這是第二篇就標註過的限制)。

要問出東西,得換一個問法。


🔍 換個問法:它們在股災裡的表現一樣嗎?

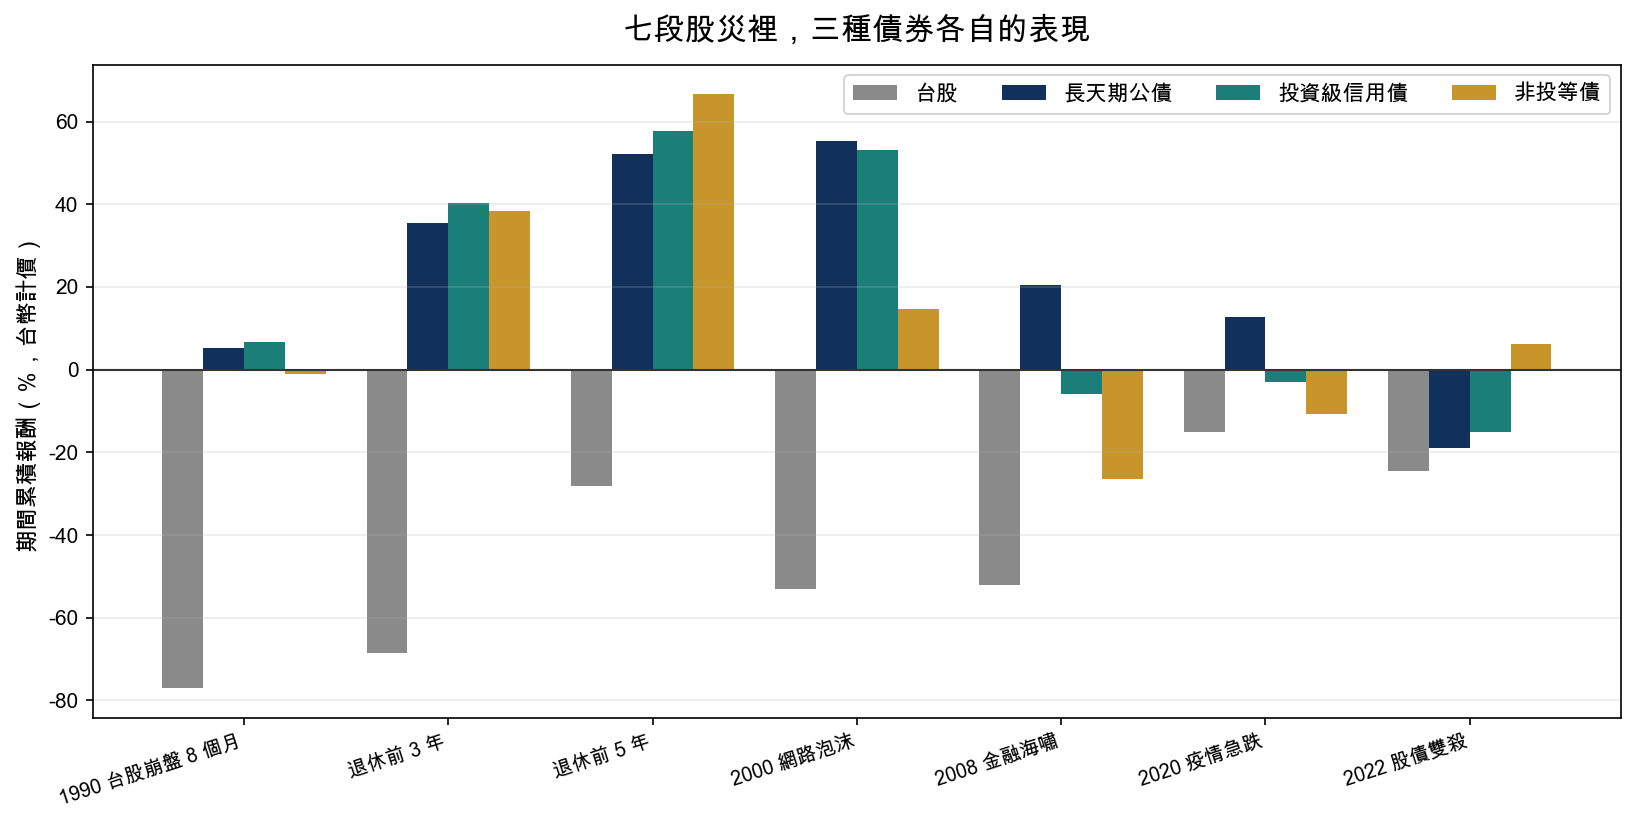
同樣是第二篇切出來的七段股災,這次把三種債券並排:

七段股災裡,三種債券各自的表現

股災 台股 長天期公債 投資級信用債 非投等債
1990 台股崩盤 8 個月 −77.0% +5.2% +6.6% −1.1%
退休前 3 年(1990–1992) −68.5% +35.4% +40.4% +38.3%
退休前 5 年(1990–1994) −28.1% +52.3% +57.6% +66.6%
2000 網路泡沫 −53.0% +55.2% +53.1% +14.7%
2008 金融海嘯 −52.0% +20.4% −6.0% −26.4%
2020 疫情急跌 −15.0% +12.7% −2.9% −10.6%
2022 股債雙殺 −24.5% −18.9% −15.2% +6.1%

(台幣計價,含息。)

差距一下子就出來了。七段裡「接住你」(報酬為正)的次數: 長天期公債 6 次、投資級信用債 4 次、非投等債 4 次。

但更值得看的是哪四次:

  • 2008 年金融海嘯,台股腰斬 52%,長天期公債 +20.4%,非投等債 −26.4%。 你的「債券」跟你的股票一起跌了四分之一。
  • 2022 年股債雙殺,完全反過來。長天期公債 −18.9%,非投等債 +6.1%。 這一次接住你的是非投等債。

⚠️ 這裡要先拆一層匯率。 2022 年台幣兌美元貶了 16%,所有美元資產的台幣報酬都被墊高。 剝掉匯率、只看美元計價:長天期公債 −30.1%、投資級 −26.9%、非投等債 −8.5%。 非投等債還是贏長天期公債 21.6 個百分點,只是沒有「正報酬」那麼好看。 排序沒變,好看程度變了——這篇裡凡是台幣計價的數字,都帶著這一層順風。


⚖️ 兩種股災:接住你的不是同一種債券

七段股災是我挑出來的。挑出來的東西不能當證據,所以下一步是把全部 439 個月都放進去。

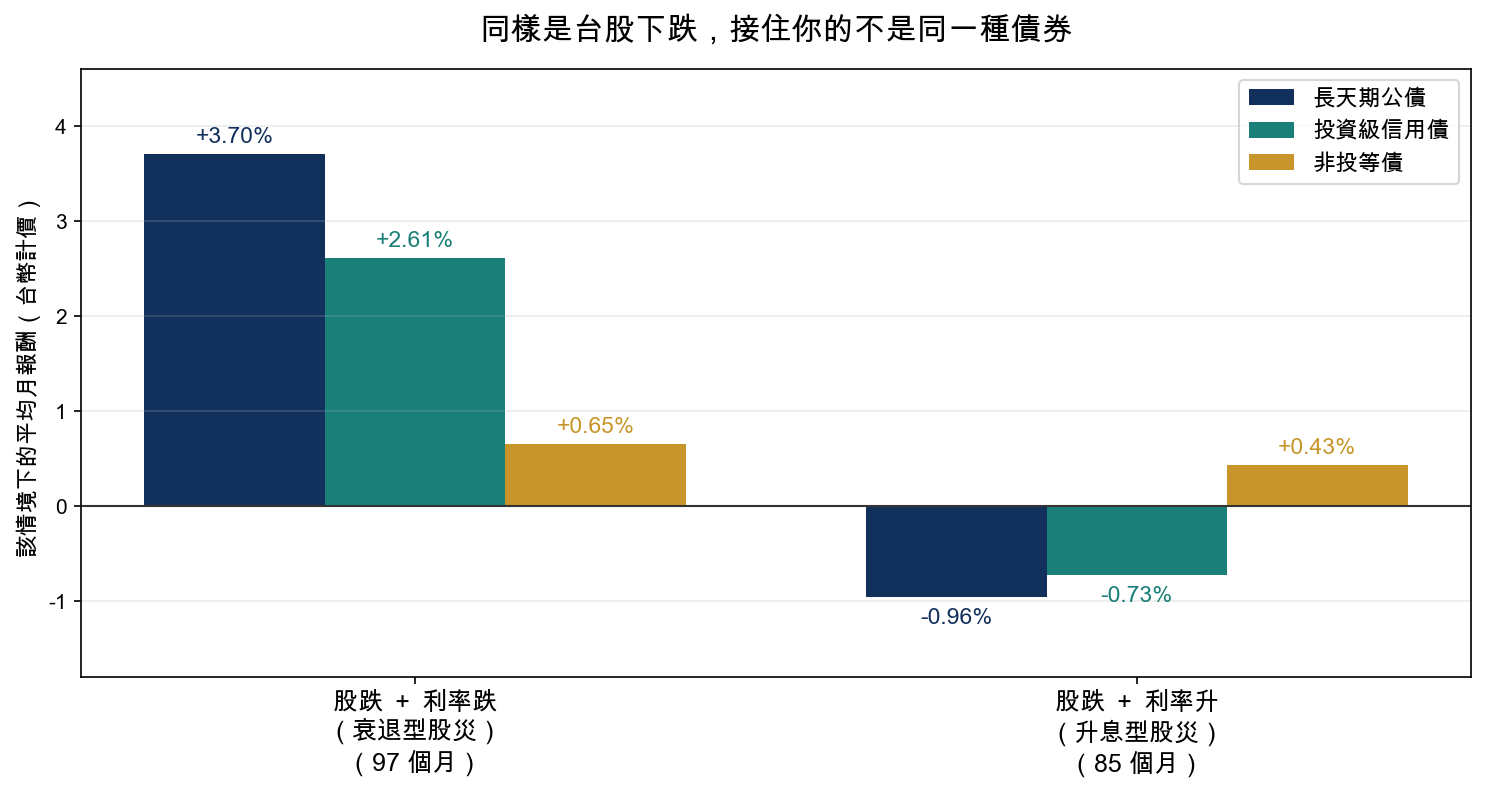
方法很土:把 1990 年 2 月到 2026 年 8 月的每一個月,依兩件事分成四格—— 台股那個月漲還是跌、美國 10 年期公債殖利率那個月升還是降。然後看每一格裡三種債券的平均月報酬。

同樣是台股下跌,接住你的不是同一種債券

情境 月數 台股 長天期公債 投資級信用債 非投等債
股跌 + 利率跌(衰退型) 97 −6.02% +3.70% +2.61% +0.65%
股跌 + 利率升(升息型) 85 −5.13% −0.96% −0.73% +0.43%
股漲 + 利率跌 121 +5.63% +1.99% +1.97% +0.95%
股漲 + 利率升 136 +5.55% −2.03% −1.23% +0.41%

該情境下報酬為正的月份比例:

情境 長天期公債 投資級信用債 非投等債
衰退型股災 91% 86% 68%
升息型股災 35% 41% 59%

台股下跌的月份有 182 個,其中 97 個是「利率同時在跌」,85 個是「利率反而在升」——幾乎各半。

在衰退型那一半,長天期公債每個月平均賺 3.70%,91% 的月份是正的,教科書寫的就是這件事。 在升息型那一半,長天期公債平均倒虧 0.96%,只有 35% 的月份是正的——它接不住。 而那一半裡表現最好的是非投等債,平均 +0.43%,59% 的月份為正。

這就是 2008 和 2022 的差別:2008 年是衰退型,2022 年是升息型。


🧪 那是不是我挑了兩年來講故事?

這是這篇最該被質疑的地方,所以我用三個方法各檢查一次。

檢查一:把 2008 和 2022 整整兩年刪掉

不是刪掉那幾段股災,是把這兩年的所有月份全部拿掉再重算:

情境(已剔除 2008、2022 全年) 月數 長天期公債 投資級信用債 非投等債
衰退型股災 94 +3.64% +2.60% +0.77%
升息型股災 75 −0.84% −0.37% +0.77%

機制原封不動。 升息型股災裡非投等債還是唯一正的,公債還是負的。

檢查二:下檔 beta(不是相關係數)

只要挑「波動大的期間」再算相關係數,數字本身就會被推高, 這是統計上的條件化偏誤(Forbes-Rigobon 2002)。所以這裡改用迴歸係數, 它對「以自變數變異數分組」是不偏的。取台股下跌的 213 個月:

下檔 beta t 值 該期間平均報酬
長天期公債 −0.033 −0.65(不顯著) +1.52%
投資級信用債 +0.033 0.78(不顯著) +1.05%
非投等債 +0.117 3.33(顯著) +0.55%

白話:台股每多跌 1%,非投等債平均跟著跌 0.117%,而且這個關係統計上站得住。 公債的係數是負的但不顯著——意思是「公債不跟著股票跌」,而不是「公債會反著漲」。

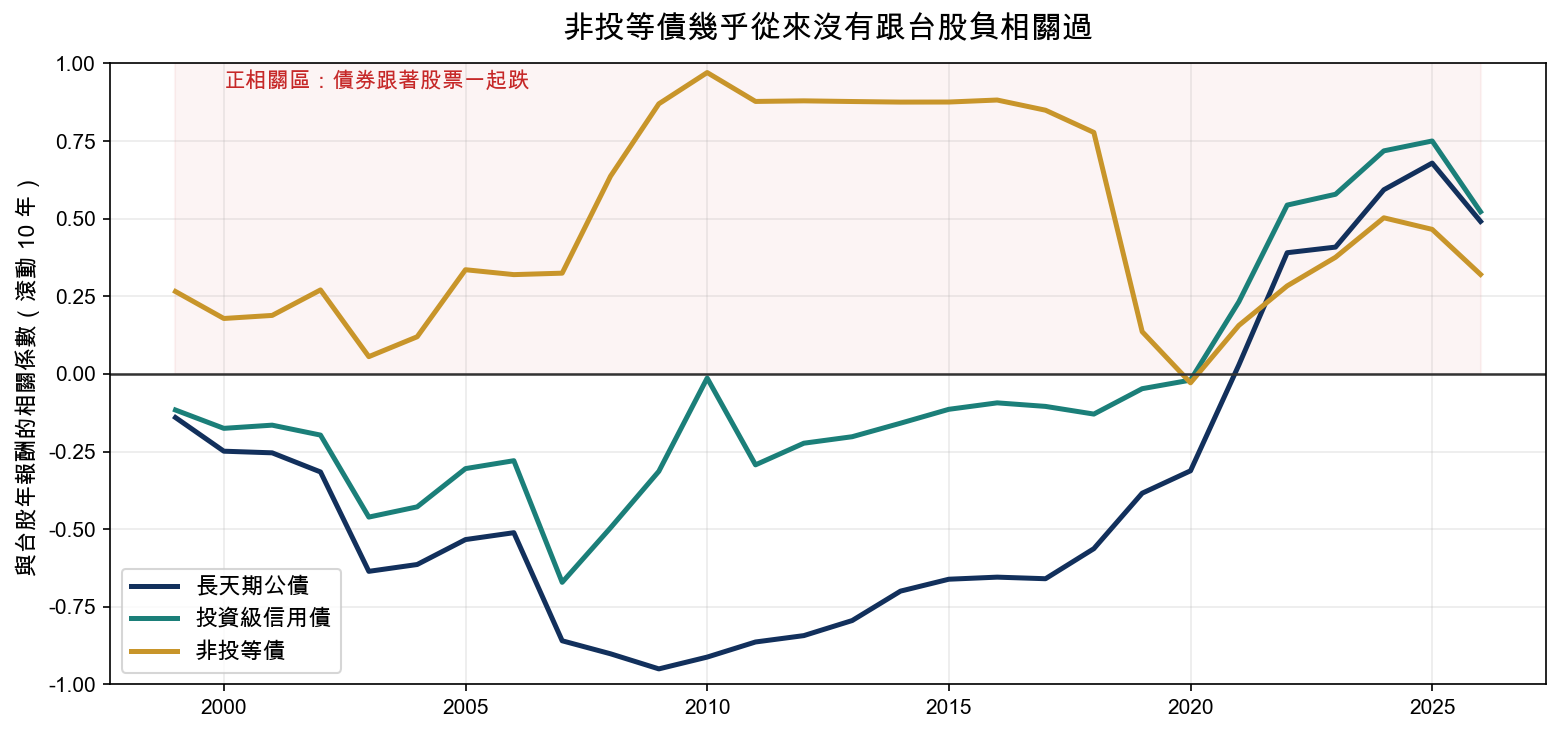
檢查三:滾動十年的相關係數

非投等債幾乎從來沒有跟台股負相關過

用滾動 10 年視窗算「與台股年報酬的相關係數」,看它穩不穩:

全期相關係數 滾動 10 年的區間 為正的視窗比例
長天期公債 −0.358 −0.95 ~ +0.68 21%
投資級信用債 −0.119 −0.67 ~ +0.75 21%
非投等債 +0.438 −0.03 ~ +0.97 96%

非投等債對台股的相關係數,在 96% 的滾動十年視窗裡都是正的,區間下緣只有 −0.03。 公債和投資級信用債則是有正有負、來回擺盪。

三個檢查都指向同一件事:這不是兩年的巧合。


🔬 為什麼?三種債券的風險來自不同地方

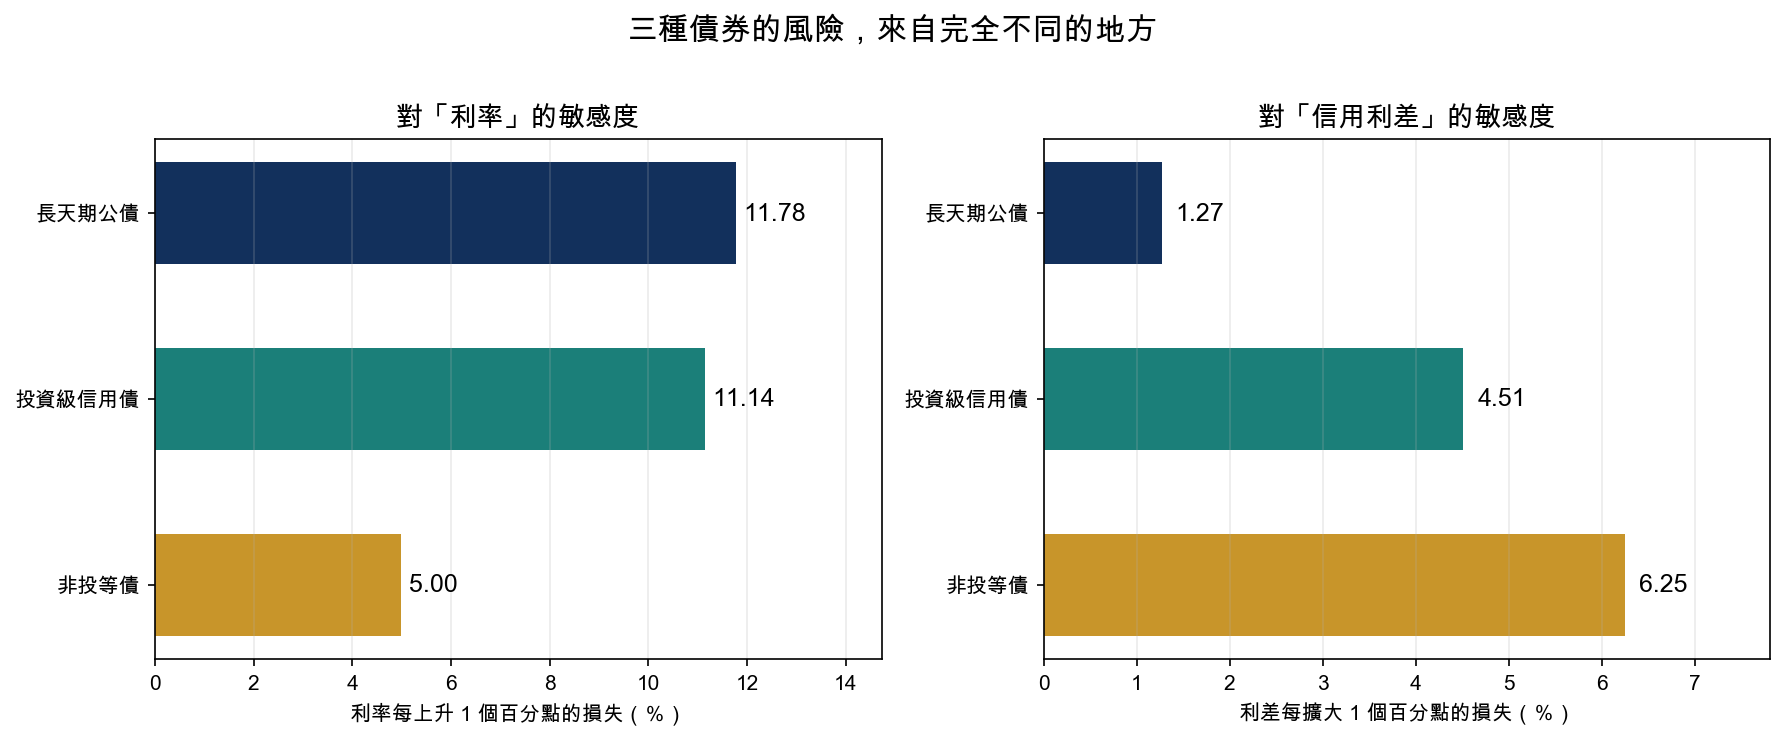
把每一種債券的美元月報酬,同時對「10 年期公債殖利率的變動」和「信用利差的變動」做迴歸:

三種債券的風險,來自完全不同的地方

對利率的敏感度 β_rate 對信用利差的敏感度 β_spread R²
長天期公債 −11.78 −1.27 0.86
投資級信用債 −11.14 −4.52 0.73
非投等債 −5.00 −6.25 0.32

三件事:

  1. 長天期公債幾乎是純利率商品。 利率每升 1 個百分點,價格掉 11.8%;信用利差對它幾乎沒作用。
  2. 投資級信用債是「利率為主、信用為輔」。 利率敏感度跟公債差不多(−11.14), 但多了一份信用敏感度(−4.52)。它不是公債的替代品,是公債再疊一層信用風險。
  3. 非投等債完全是另一種東西。 利率敏感度只有公債的四成多(−5.00), 信用敏感度卻是三者最高(−6.25)。而且——

最關鍵的是那個 R²:0.32。

長天期公債有 86% 的月報酬能被利率和利差解釋;非投等債只有 32%。 剩下那 68% 是什麼?從前面那些數字看,很大一部分是股票類的風險:景氣、違約預期、風險偏好。

所以那個「2008 跌、2022 漲」的反轉一點也不神秘: 升息傷的是天期,衰退傷的是信用。 非投等債天期短、信用差,所以升息時它幾乎不痛,衰退時它痛得跟股票一樣。


🔄 反事實:拿掉債券大多頭之後,排序反轉了

到這裡為止,所有數字都建立在同一段歷史上:美國 10 年期公債殖利率從 1990 年的 8.21% 走到今天的 4.66%。 那是一段三十年的順風,不會重來。

第二篇的做法是重建四條債券路徑。這一篇改用迴歸拆解,做法更直接: 既然已經把每個月的報酬拆成「利率項 + 利差項 + 其他」,那就把利率項整個歸零, 等於問「如果殖利率這 36 年原地不動,會怎樣」。

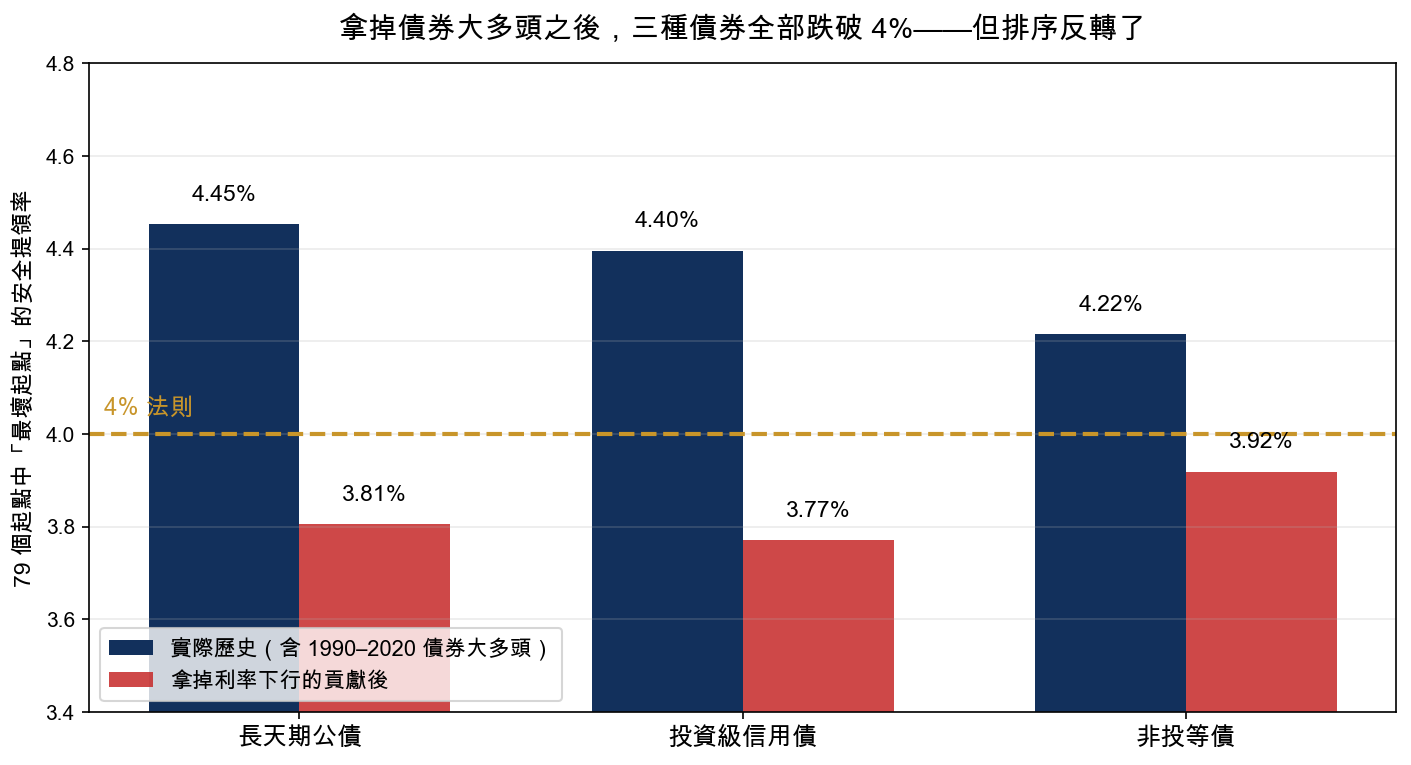
拿掉債券大多頭之後,三種債券全部跌破 4%——但排序反轉了

債券那一格 實際年化(美元) 利率項歸零後 最壞起點 SWR 4% 失敗起點
長天期公債 5.40% 4.80% 4.45% → 3.81% 0 → 3 個
投資級信用債 6.26% 5.47% 4.40% → 3.77% 0 → 3 個
非投等債 6.72% 6.18% 4.22% → 3.92% 0 → 2 個

兩件事同時發生:

第一,三種債券全部跌破 4%。 這是第二篇結論的延伸,也再一次確認: 「加債券就能撐住 4%」這個結論,有相當一部分是 1990–2020 的利率下行給的,不是債券這個資產本身給的。

第二,排序反轉了。 在真實歷史裡最好的長天期公債(4.45%)掉到 3.81%, 在真實歷史裡最差的非投等債(4.22%)只掉到 3.92%,變成三者中最抗跌的。

原因就是上一節那張表:非投等債本來就沒那麼靠利率下行(β_rate 只有 −5.00), 所以拿掉這份紅利時,它被拿走的也最少。

這個反轉不代表「非投等債比較好」。它代表的是: 你在真實歷史裡看到的排序,有一大半是那段利率下行排出來的。


✂️ 一個必須先扣掉的東西:我用的代理太漂亮了

台灣掛牌的非投等債 ETF 最早 2017 年 8 月上市,只有 9 年歷史,做不了 36 年回測。 所以這篇用的是美國的長歷史基金當代理:

代理 角色 資料起始
VUSTX 長天期美國公債基金 1986-05
VWESX 長天期投資級公司債基金 1980-01
VWEHX 非投資等級公司債基金 1980-01

問題是:這三支都是主動管理的基金,不是指數。 尤其非投等債那支, Vanguard 這檔一向偏持較高品質的標的,歷史上的違約損失比指數低。

所以我把它跟真正的指數 ETF 對過帳(2008-01 到 2026-08,有重疊的期間):

年化報酬 年化波動
VWEHX(本文代理) 5.73% 8.2%
HYG(iShares 非投等債指數 ETF) 5.00% 10.2%
JNK(SPDR 非投等債指數 ETF) 4.90% 11.2%

代理的年化報酬高了 0.74~0.83 個百分點,波動只有指數的七成多。 換句話說, 這篇前面所有非投等債的數字,都系統性地低估了它的風險。

所以我把它調到指數水準(年化 −0.78 個百分點、波動 ×1.31)再跑一次:

年化 波動 最大回撤 2008 海嘯 70:30 最壞起點
原始代理 7.35% 7.7% −28.5% −26.4% 4.22%
調整到指數水準 6.23% 10.1% −39.1% −35.8% 4.15%

風險的部分變得難看多了——最大回撤從 −28.5% 掉到 −39.1%,2008 年從 −26.4% 變成 −35.8%。 但提領率的結論沒有動(4.22% → 4.15%)。

也就是說:「非投等債會在股災跟股票一起跌」這件事,調整之後只有更嚴重,沒有變輕。


🇹🇼 台灣現在買得到什麼?

前面算的都是美國的基金。台灣人實際買得到的是這些(規模、追蹤指數、經理費皆取自 MoneyDJ, 2026 年 9 月 3–4 日):

台灣掛牌現況

檔數 最早上市 合計規模 佔債券 ETF 總規模 最大一檔
投資級信用債 39 2017-12-15 16,752 億 57% 00937B 群益ESG投等債20+(2,454 億)
政府公債 27 2017-01-17 6,662 億 23% —
非投資等級債 8 2017-08-21 690 億 2% 00953B 群益優選非投等債(438 億)

(另有綜合/新興市場等 37 檔約 5,340 億。111 檔合計約 2.94 兆。)

投資級信用債是政府公債的 2.5 倍、是非投等債的 24.3 倍。 也就是說:前兩篇算的美國公債,在台灣其實是少數派。

但真正有意思的是天期——而且天期得看「追蹤指數」,不能看 ETF 簡稱。 「元大AAA至A公司債」這個名字看不出天期,它追蹤的指數全名是 「彭博美國 20+年期 AAA-A公司債流動性指數」。

照追蹤指數統計:

  • 投資級信用債:規模的 93% 集中在 10 年期以上(39 檔裡有 32 檔是 10/15/20 年期以上)。
  • 非投等債:8 檔全部是 1–5 年期短天期,佔規模的 92%(另一檔是主動式,無追蹤指數)。

這正好咬合前面那張迴歸表。 台灣人買的投資級信用債是長天期的—— 所以它承擔的主要是利率風險,2022 年那種升息會很痛; 台灣人買的非投等債是短天期的——所以它承擔的主要是信用風險,2008 年那種衰退會很痛。

這不是巧合,是產品設計本來就這樣:投資級靠拉長天期換殖利率,非投等靠降低信用品質換殖利率。 兩種產品在收同一件事的錢,但收的是不同的風險。

代理對得上台灣的產品嗎?

用實測的有效存續期間(就是前面迴歸裡的 −β_rate)來對:

代理 實測有效存續期間 台灣對應產品的指數天期 偏差方向
VWESX(投資級) 11.1 年 多為 15 年期以上 代理偏短 → 低估真實產品在升息時的痛
VWEHX(非投等) 5.0 年 全部 1–5 年 代理偏長 → 低估非投等在升息時的優勢

兩個偏差都落在保守的方向:真實的台灣產品,會讓這篇的結論更強,不會更弱。 但它們終究不是同一個東西,這篇的數字不能直接當成任何一檔台灣 ETF 的預期報酬。


⚠️ 這篇算不出來的事

老實話放在這裡,不藏在最後一行:

  1. 非投等債沒有等價的長歷史序列可以做合成反事實。 公債那一篇可以用 FRED 的殖利率合成 1962 年以來的路徑,非投等債不行—— ICE 的非投等債指數在 FRED 上被授權限制成滾動三年,Moody's 的長歷史只到 BAA(投資級最低那一級)。 我試過用 Moody's BAA 合成 1919 年以來的信用債序列,但它跟真實基金的月報酬相關係數只有 0.65 (公債那條合成序列對真實基金是 0.940),差距的來源是合成債券不會違約、不會被降評、沒有內扣費用。 所以那條序列只能當佐證,不能當主軸。

  2. 匯率全期是順風。 台幣兌美元從 1990 年的 26.13 走到今天的 31.61,貶值 21%。 持有美元資產的台灣人這 36 年一路吃順風,台幣持續升值的年代沒有在這個樣本裡受檢驗。

  3. 不含成本與稅。 交易成本、匯兌價差、ETF 內扣費用、美國股利預扣 30%、最低稅負,全都沒算。 台灣掛牌的這些 ETF 經理費從 0.18% 到 0.75% 不等,一樣沒進回測。

  4. 79 個起點只等於 1.22 個獨立的 30 年期間。 這是整個系列最硬的限制, 也是為什麼這篇把重點放在「月頻的機制檢定」而不是「提領率的排名」。

  5. 代理是主動基金不是指數,偏差已量化並做了 haircut(見上文),但只針對非投等債那一支。


🎯 帶走的六件事

  1. 就安全提領率而言,換哪一種債券幾乎沒差。 公債 4.45%、投資級 4.40%、非投等 4.22%,而且差距不隨債券佔比放大。 第一篇那 5 個破產起點,三種債券都救得回來。

  2. 但它們在股災裡的表現天差地遠。 2008 年金融海嘯:公債 +20.4%、投資級 −6.0%、非投等 −26.4%。

  3. 股災有兩種,接住你的不是同一種債券。 台股下跌的 182 個月裡,97 個伴隨利率下跌(衰退型),85 個伴隨利率上升(升息型)——幾乎各半。 衰退型由公債接住(91% 的月份為正),升息型由非投等債接住(59%)。 剔除 2008 與 2022 整整兩年後,這個結論照樣成立。

  4. 原因是風險來源不同:升息傷天期,衰退傷信用。 非投等債的利率敏感度只有公債的四成多,信用敏感度卻最高; 而且它的月報酬只有 32% 能被利率與利差解釋——剩下的比較像股票。 對台股的相關係數,在 96% 的滾動十年視窗裡都是正的。

  5. 把債券大多頭拆掉,三種債券全部跌破 4%,但排序反轉。 非投等債從最差(4.22%)變成最抗跌(3.92%),因為它本來就沒那麼靠利率下行。 你在真實歷史裡看到的排序,有一大半是那段利率下行排出來的。

  6. 台灣掛牌的產品把這件事寫在天期上。 投資級 39 檔、16,752 億,93% 是 10 年期以上(利率風險); 非投等 8 檔、690 億,全部 1–5 年(信用風險)。兩種產品在收同一件事的錢,收的卻是不同的風險。

至於這些數字對一個正在規劃退休的人意味著什麼、債券那一格該放什麼、該放多少, 取決於個人的年齡、支出結構、其他收入來源、稅務身分與風險承受度——這篇只拆歷史數字。


🔮 三篇合起來看

第一篇的結論是「決定命運的不是哪個國家,是哪一年」。

第二篇補上:「那一年有多致命,取決於你手上有沒有一個跟股票不同步、而且你真的會去再平衡的東西。」

這一篇再補一句:「跟股票不同步」不是債券這個標籤自動給你的,是它的風險來源給你的。

同樣叫債券 ETF,一個在 2008 年幫你賺 20%,一個讓你賠 26%;到了 2022 年兩個換位置。 它們的共同點只有名字。

而全文最誠實的一句話還是老話:資料能告訴你的是「歷史上發生過什麼」,不是「未來會怎樣」。 這段歷史裡,衰退型股災和升息型股災剛好各佔一半——那個一半一半不是機制保證的,是這 36 年剛好長這樣。


免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。提及之標的僅為數據說明,不構成投資建議,本人與所提及標的無財務利益關係。過去績效不保證未來回報,請自行評估風險,盈虧自負。


關鍵詞 (Keywords): 4%法則, 安全提領率, SWR, 退休提領, 信用債, 投資級公司債, 投等債, 非投資等級債, 非投等債, 高收益債, 00937B, 00953B, 00751B, 00772B, 00710B, 00945B, 債券ETF, 股債配置, 再平衡, 序列報酬風險, 信用利差, 存續期間, 天期, 利率風險, 信用風險, 2008金融海嘯, 2022股債雙殺, 美國公債, VWEHX, VWESX, VUSTX, HYG, JNK, 匯率風險, 台股回測, 退休金, 資產配置, 量化分析

查即時數據

本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work:
2026/09/04

大盤有 8% 金融股,主動型 ETF 只有 0.6%——主動型ETF週報 8/31–9/4

▶ 影片版:主動式ETF週報

上一集主動型 ETF 贏了大盤 1.53 個百分點。這一集,他們輸了 1.55 個百分點。幾乎是一面鏡子。

更關鍵的是這件事:前面三個星期他們累積領先指數 1.35 個百分點,這一個星期全部吐回去,四週合計反而落後 0.30 個百分點。

而這一次,不是台積電的錯。


一、這一週的版圖:整片綠

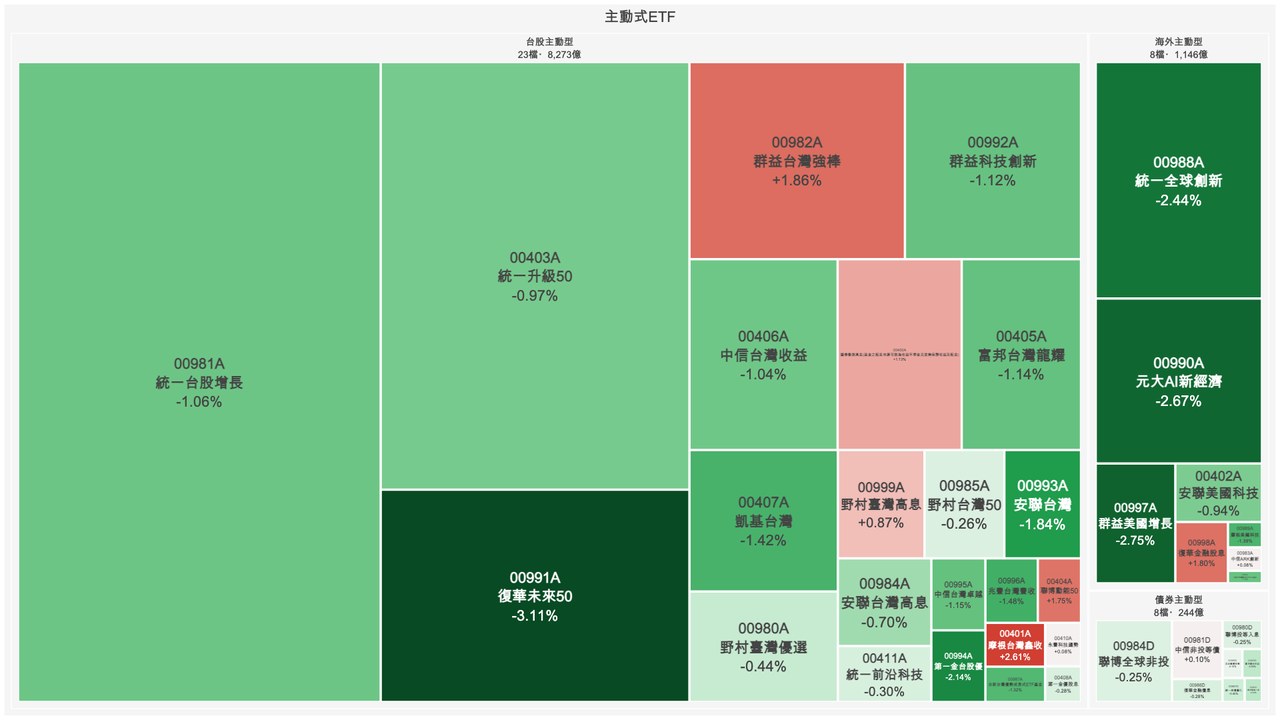
39支主動型ETF 這一週的版圖

方塊大小是規模,紅漲綠跌。這一次幾乎整片是綠的:

  • 39 支裡面有 30 支收黑
  • 規模加權 −1.06%、等權 −0.59%
  • 加權股價報酬指數(含息)是 +0.49%,超額 −1.55pp
  • 全市場規模從 10,211 億退到 9,844 億
  • 跌最深的是 00991A 主動復華未來50 −3.11%;唯一站上 +1.8% 的是 00982A 主動群益台灣強棒 +1.86%

二、拆開來:站位還是對的,選股輸掉兩個百分點

超額報酬拆解:部位 vs 選股

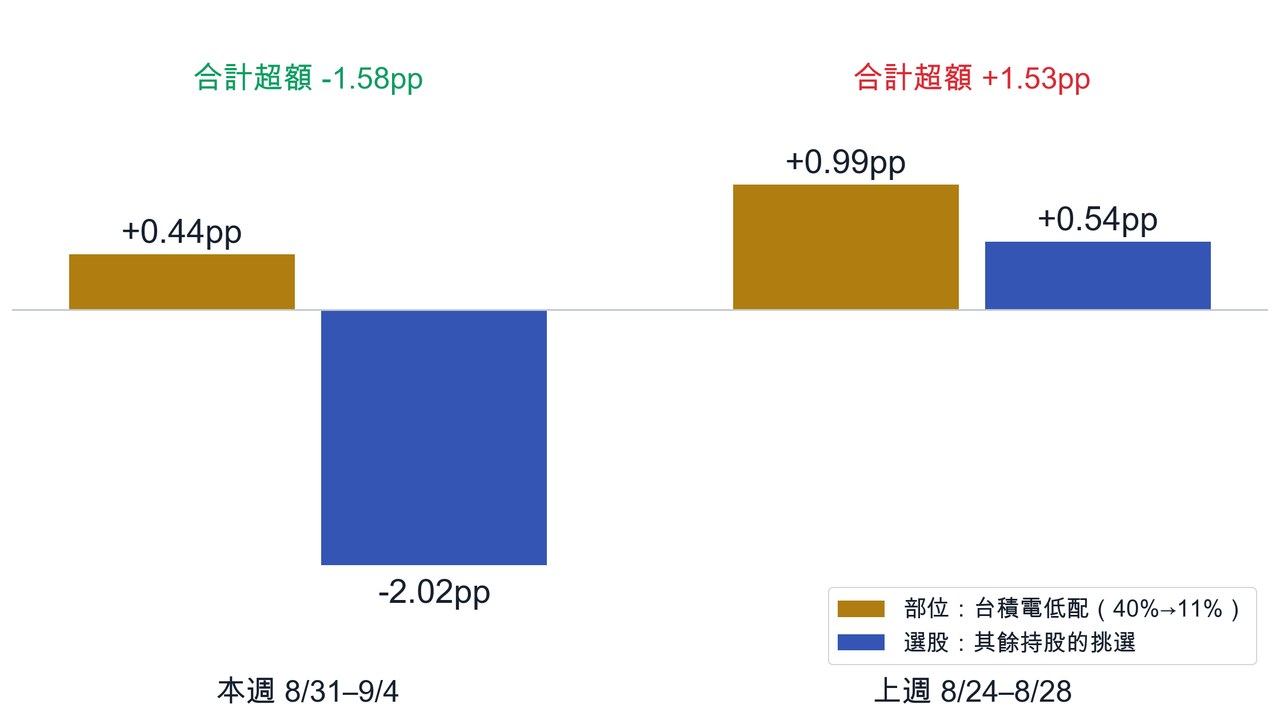
用跟上一集完全一樣的算法:台積電一支占大盤將近四成(39.9%),而台股型主動型 ETF 的台積電規模加權權重只有 10.85%。

假設他們只做一件事——把台積電從四成降到一成,其他部分完全複製大盤。這一週台積電跌 0.41%,比大盤弱,所以光是這個低配,就替他們多賺 +0.44 個百分點。

可是他們股票型的部分實際上輸大盤 1.58 個百分點。站位既然是正的 0.44,剩下那 −2.02 個百分點,就全部是選股輸掉的。

部位(台積電低配)選股合計超額
上週 8/24–8/28+0.99pp+0.54pp+1.53pp
本週 8/31–9/4+0.44pp−2.02pp−1.58pp

跟上一集正好倒過來:上一集兩邊都對,這一集站位還是對的,選股一個人就把整週輸光。

(這只是把大盤拆成「台積電」跟「其他」兩塊的簡化歸因,不是精確的績效歸因。)

三、那選股是怎麼輸的:大盤這一週的引擎是金融股

板塊權重:大盤 vs 台股型主動型ETF

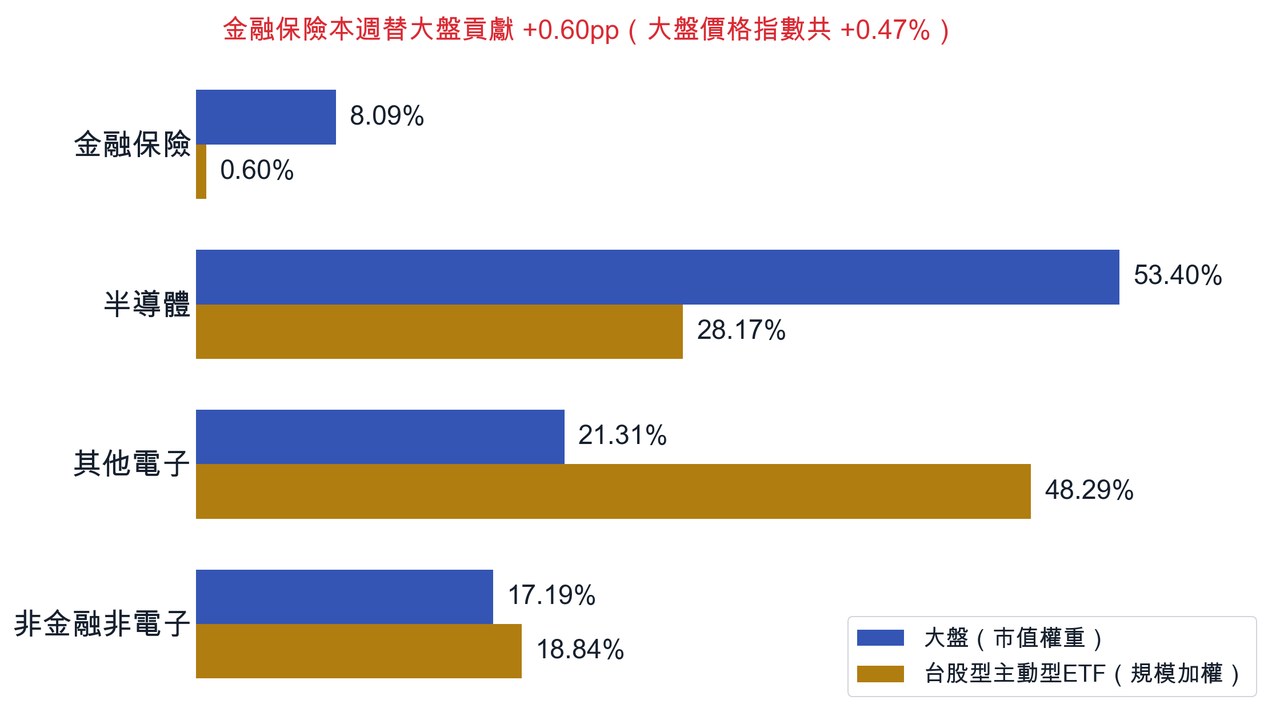
看這張圖。藍色是大盤的市值權重,金色是台股型主動型 ETF 的規模加權權重。

金融保險,大盤佔 8.09%,主動型 ETF 只有 0.60%。幾乎等於沒有。

而這一個星期,金融保險這一塊替大盤貢獻了 +0.60 個百分點,大盤價格指數整週才漲 0.47%。

換句話說:把金融股拿掉,台股這一週是跌的。他們唯一缺席的那一塊,剛好就是唯一在漲的那一塊。

板塊大盤權重主動型ETF權重差本週貢獻大盤
金融保險8.09%0.60%−7.50pp+0.60pp
半導體53.40%28.17%−25.23pp−0.06pp
其他電子21.31%48.29%+26.98pp−0.09pp
非金融非電子17.19%18.84%+1.65pp−0.03pp

半導體他們少配 25 個百分點,其他電子多配 27 個百分點。這個結構在 AI 硬體噴出來的時候贏很多,在 AI 硬體回檔的時候,就是這一個星期。

四、個股:金融股全紅,他們押最多的那一排全綠

個股本週漲跌:金融股 vs AI硬體

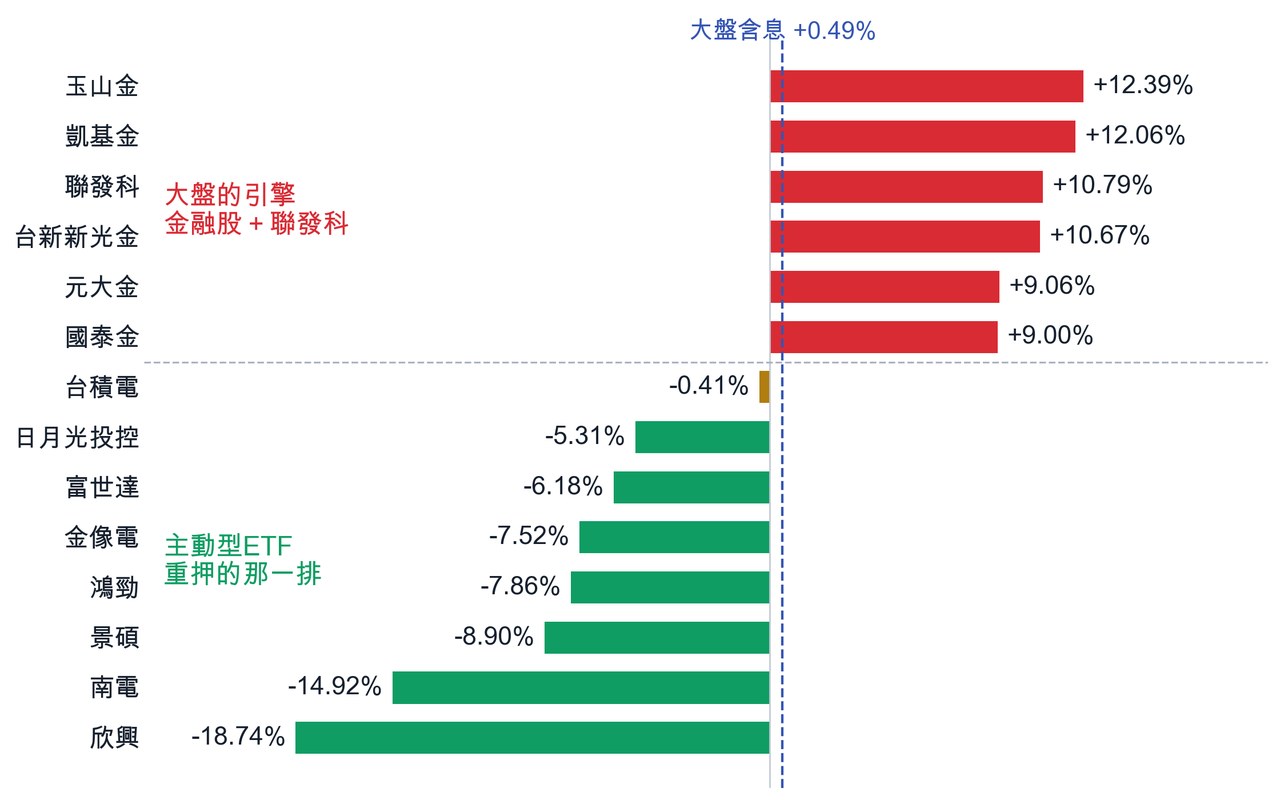
上半部是這一週大盤的引擎,六支裡面五支是金融股:

  • 玉山金 +12.39%、凱基金 +12.06%、台新新光金 +10.67%、元大金 +9.06%、國泰金 +9.00%
  • 再加一支聯發科 +10.79%,一檔就貢獻大盤 +0.44pp

下半部是主動型 ETF 押最多的那一排,全部是綠的:

  • 欣興 −18.74%、南電 −14.92%、景碩 −8.90%、鴻勁 −7.86%、金像電 −7.52%、富世達 −6.18%、日月光投控 −5.31%

至於台積電,只跌 0.41%——這一次它既沒有幫倒忙,也沒有救場。

五、載板三雄崩跌,而他們的欣興一股沒砍

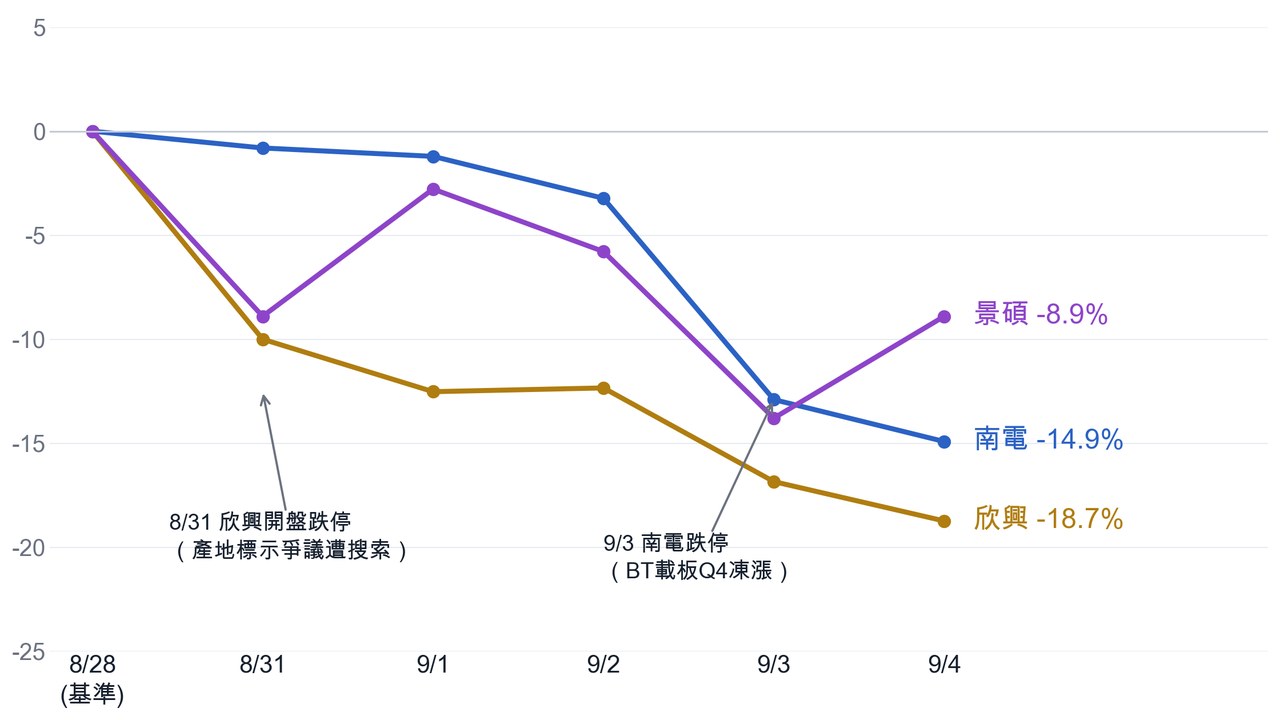
載板三雄五個交易日走勢

這一週最痛的那一塊,是兩件不相干的利空撞在同一個星期。

8 月 31 日,欣興開盤就跌停,跌破一千元。根據三立新聞網 8/31 的報導,桃園地檢署在 8 月 28 日指揮搜索,涉及的是產地標示不實;欣興當天發聲明說,爭議產品「主係 PCB 產品,非載板產品」。

三天之後,9 月 3 日,輪到南電殺到跌停 1,080 元。根據鉅亨網 9/3 的報導,原因是 BT 載板原物料漲勢趨緩、第四季暫時沒有再漲價的計畫。同一天景碩 −8.50%、欣興 −5.14%。

一件是公司自己的事,一件是產業的事,載板三雄一起倒。

這裡有一個只有每日持股資料才看得到的細節:欣興跌了將近 19%,可是這些基金手上的欣興股數,從 4,329 萬股變成 4,350 萬股——一股都沒有砍。

六、面對 221.7 億贖回,他們砍了誰

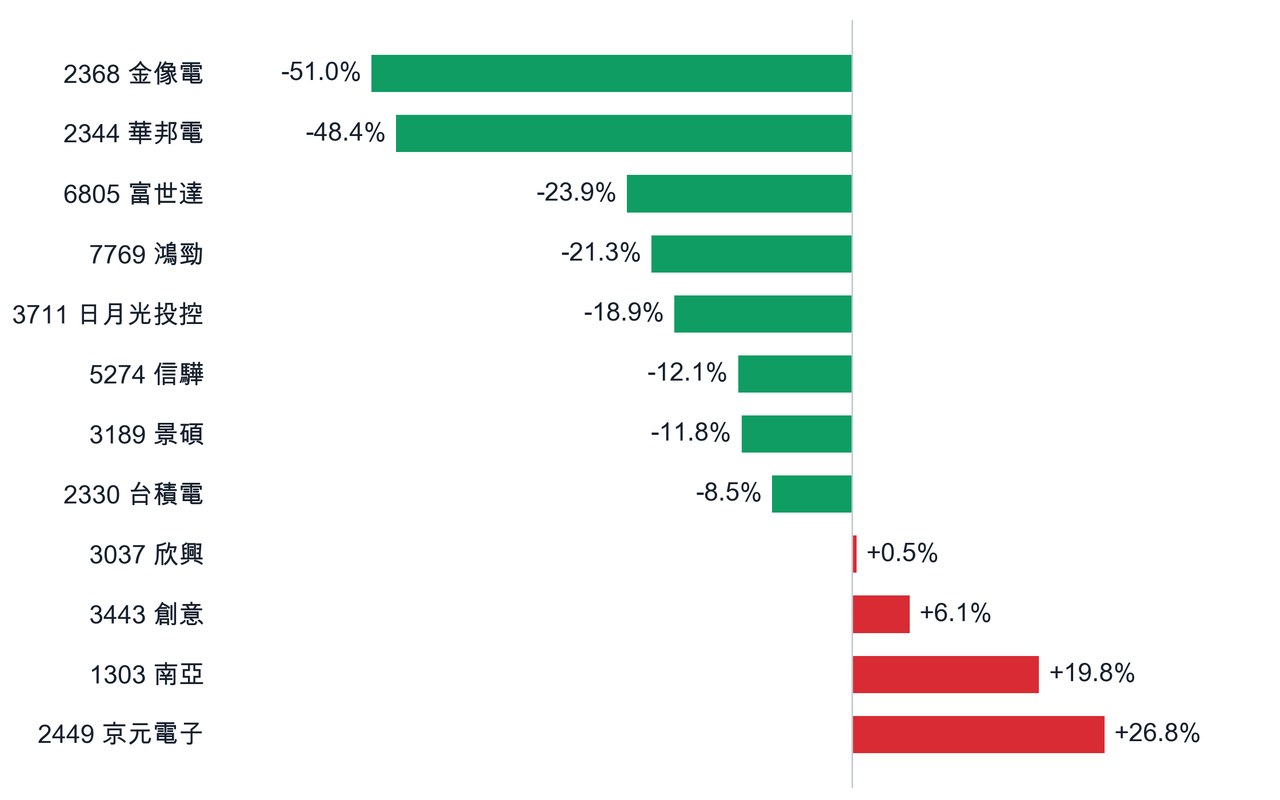
經理人本週實際股數變化

但同一個星期,他們確實砍了別的東西。

整體來說他們的持股中位數只縮了 2.6%,可是有幾支被砍的比例遠遠超過這個數字:

代號名稱股數變化本週報酬
2368金像電−51.0%−7.52%
2344華邦電−48.4%−4.13%
6805富世達−23.9%−6.18%
7769鴻勁−21.3%−7.86%
3711日月光投控−18.9%(3 支基金直接清空)−5.31%
2330台積電−8.5%−0.41%
3037欣興+0.5%−18.74%
3443創意+6.1%−3.41%
1303南亞+19.8%+2.27%
2449京元電子+26.8%−2.96%

股數變化證明不了因果,我們只是把他們做了什麼攤開來——不過被贖回的時候先賣什麼,本來就是一種選擇。

七、對答案:這一次是平手

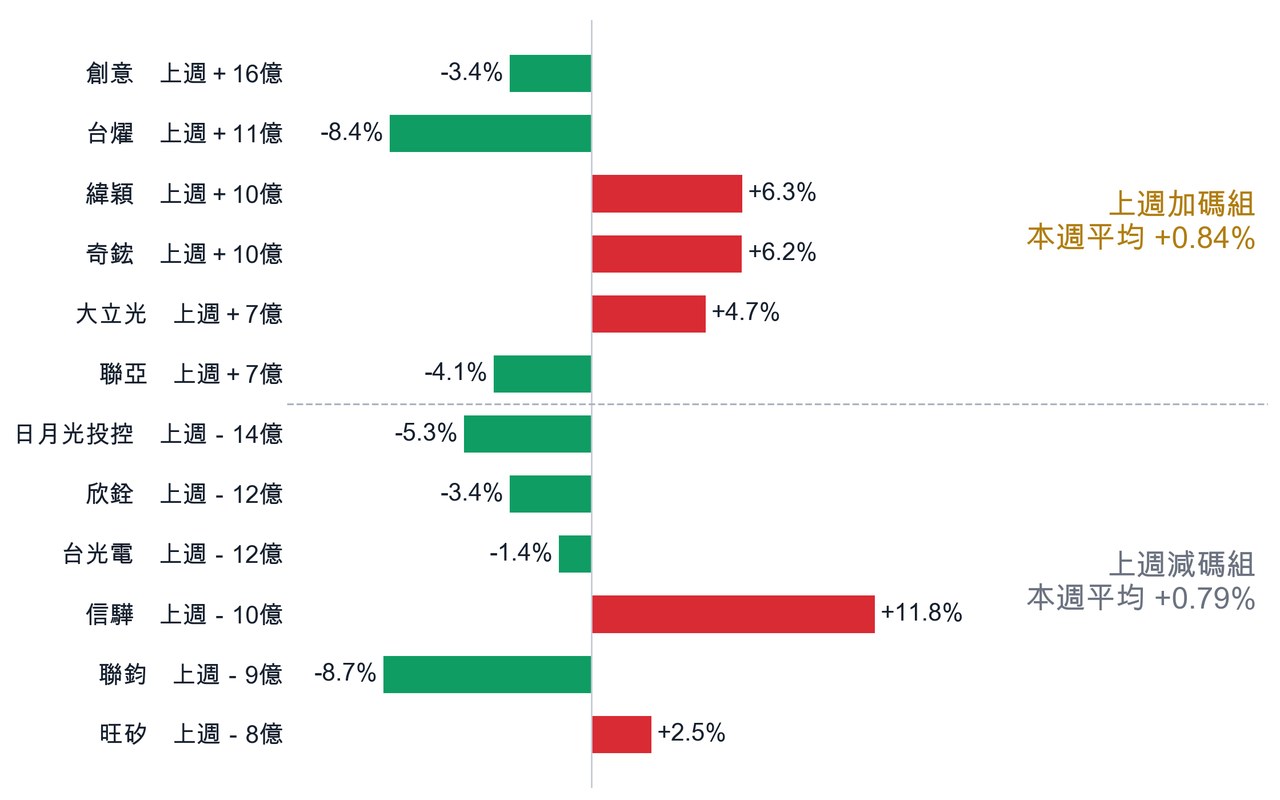
上一集的名單,這一週的實際表現

上一集我們列了相對加碼跟相對減碼各前 8 名,名單事前定死,不因為結果好不好看調整。連續兩個星期,都是被砍的那一組贏。

這一次呢?

  • 上一集加碼組,本週平均 +0.84%
  • 上一集減碼組,本週平均 +0.79%

差 0.05 個百分點,等於沒有差別。

這才是誠實的答案:連兩週的規律,第三週就消失了。名單裡面兩邊都有反例——被加碼的台燿跌 8.39%,被減碼的信驊漲 11.77%。

五個交易日不是任何人的選股能力評分,這種樣本什麼都無法證明。我們照樣每一週貼出來,是因為既然講過,就有義務把答案一起放上。

八、錢的方向:流出放大 3.4 倍,一支連兩週逆勢吸金

本週資金流

用證交所官方的受益權單位數變化乘上淨值來算,這一週主動型 ETF 淨流出 221.7 億,是上一個星期 64.3 億的 3.4 倍。

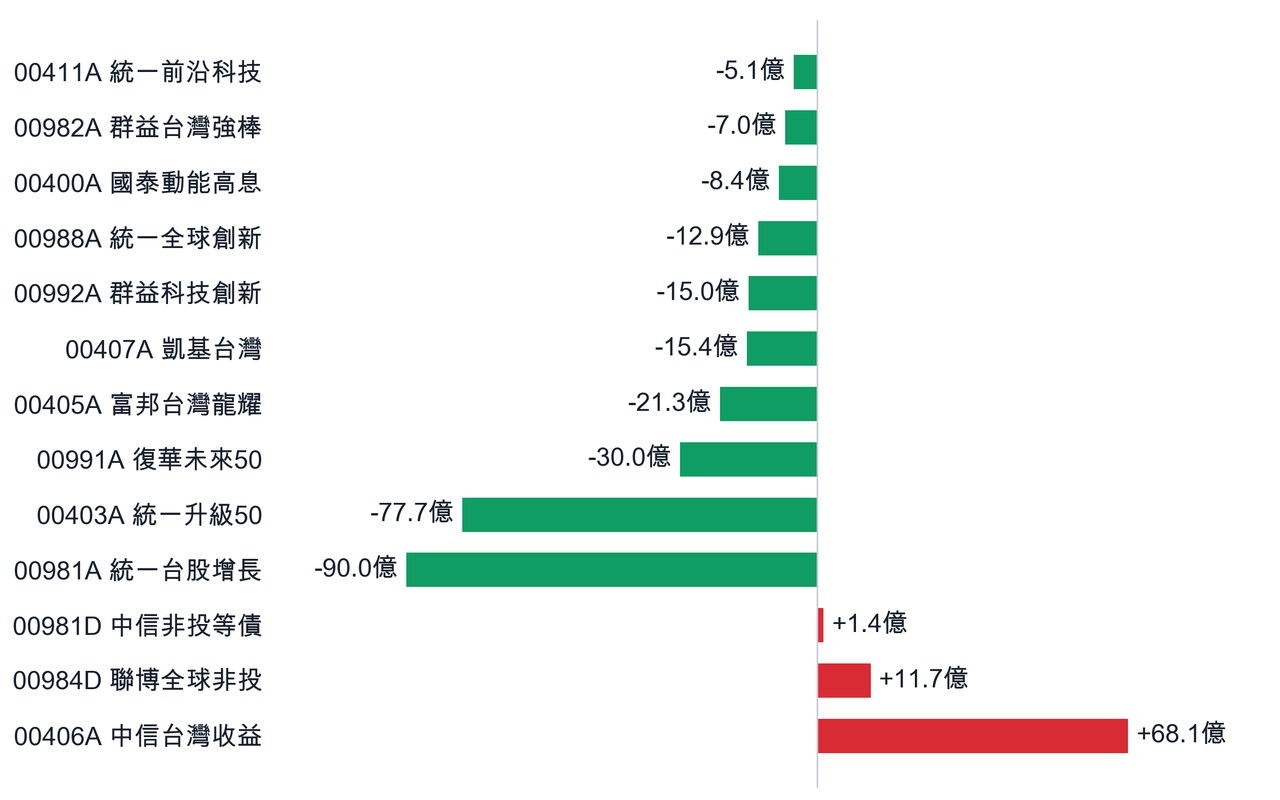
  • 流出最多:00981A 統一台股增長 −90.0 億、00403A 統一升級50 −77.7 億、00991A 復華未來50 −30.0 億
  • 但同一個星期,00406A 中信台灣收益淨流入 68.1 億,連續第二個星期是全市場吸金最多的一支(上一週是 56.7 億)

證交所的單位數反映申贖有一天落差,所以這個窗口實際上是到星期四。

九、四個星期,領先全部吐回去

四週對照
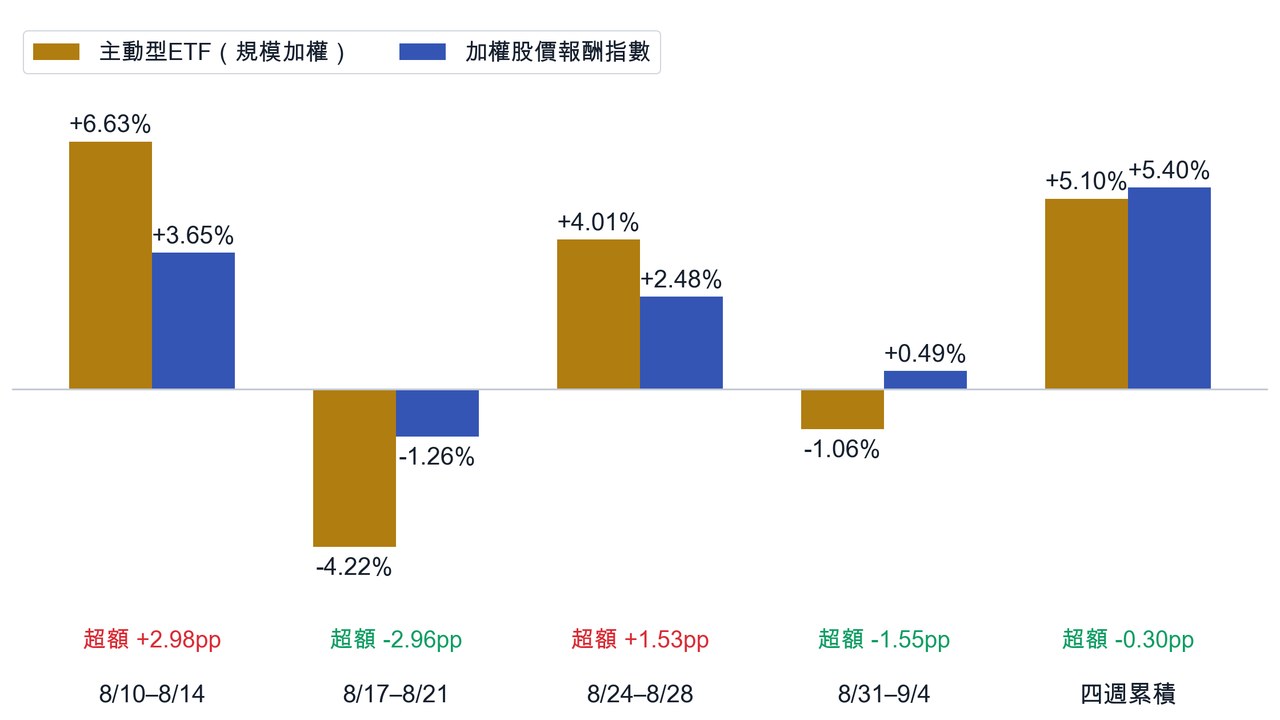
週次主動型ETF(規模加權)加權股價報酬指數(含息)超額
8/10–8/14+6.63%+3.65%+2.98pp
8/17–8/21−4.22%−1.26%−2.96pp
8/24–8/28+4.01%+2.48%+1.53pp
8/31–9/4−1.06%+0.49%−1.55pp
四週累積+5.10%+5.40%−0.30pp

正、負、正、負,一個星期換一個方向。三個星期辛苦累積的領先,一個星期回到原點。

如果只看單週排行榜,你會以為經理人每個星期都在變聰明又變笨。真正在輪動的,是市場。


這一集的重點

1. 本週主動型 ETF 規模加權 −1.06%,39 支有 30 支收黑,輸大盤 1.55 個百分點

2. 台積電低配這一次還是對的(+0.44pp),但選股輸掉 −2.02pp——跟上一集正好相反

3. 大盤這一週是金融股撐起來的(貢獻 +0.60pp),而主動型 ETF 的金融保險權重只有 0.60%

4. 欣興遭搜索跌 18.74%、南電傳凍漲跌 14.92%,但這些基金手上的欣興股數一股都沒有砍

5. 四週累積 +5.10% vs 指數 +5.40%,前三週的領先全部吐回去

下一個星期,我們回來看「欣興一股沒砍」這個決定的結果。


資料說明

  • 報酬窗=2026/08/28 收盤 → 2026/09/04 收盤(交易日 8/31–9/4),採證交所 STOCK_DAY 與櫃買中心官方收盤價
  • 窗內兩支主動型 ETF 除息,已含息還原:00984D(9/1,0.085)、00406A(9/2,0.138)
  • 窗內 6669 緯穎除權(除權前收 7,800 ÷ 參考價 2,614.9974 = ×2.9828),股數與股價都已還原
  • 板塊權重採證交所產業別分類;台股型主動型 ETF 為 16 支規模加權
  • 經理人持股變動=發行商/MoneyDJ 每日 PCF 的股數口徑,不是權重
  • 資金流=證交所受益權單位數 × 淨值,窗口 8/27→9/3,申贖反映至週四
  • 基準=發行量加權股價報酬指數(含息)

想自己查每日持股與投信共識:super168.work


⚠️ 本站非屬證券投資顧問事業,與文中提及之標的無任何財務利益關係。本文為內容分享與歷史數據探討,提到的個股與 ETF 僅為過去一週的持股變動與績效統計整理,不構成任何投資建議。投資一定有風險,請自行評估。

查即時數據

本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work: