▲ 懶得讀?先看 11 分鐘影片版(含這個月殖利率漲了什麼、同樣寫 20 年的公債與公司債差在哪、2020 年 3 月公司債為什麼逆向大跌)。
2026 年 9 月 24 日,美國 10 年期公債殖利率收在 5.18%。上一次這麼高,是 2007 年 7 月。
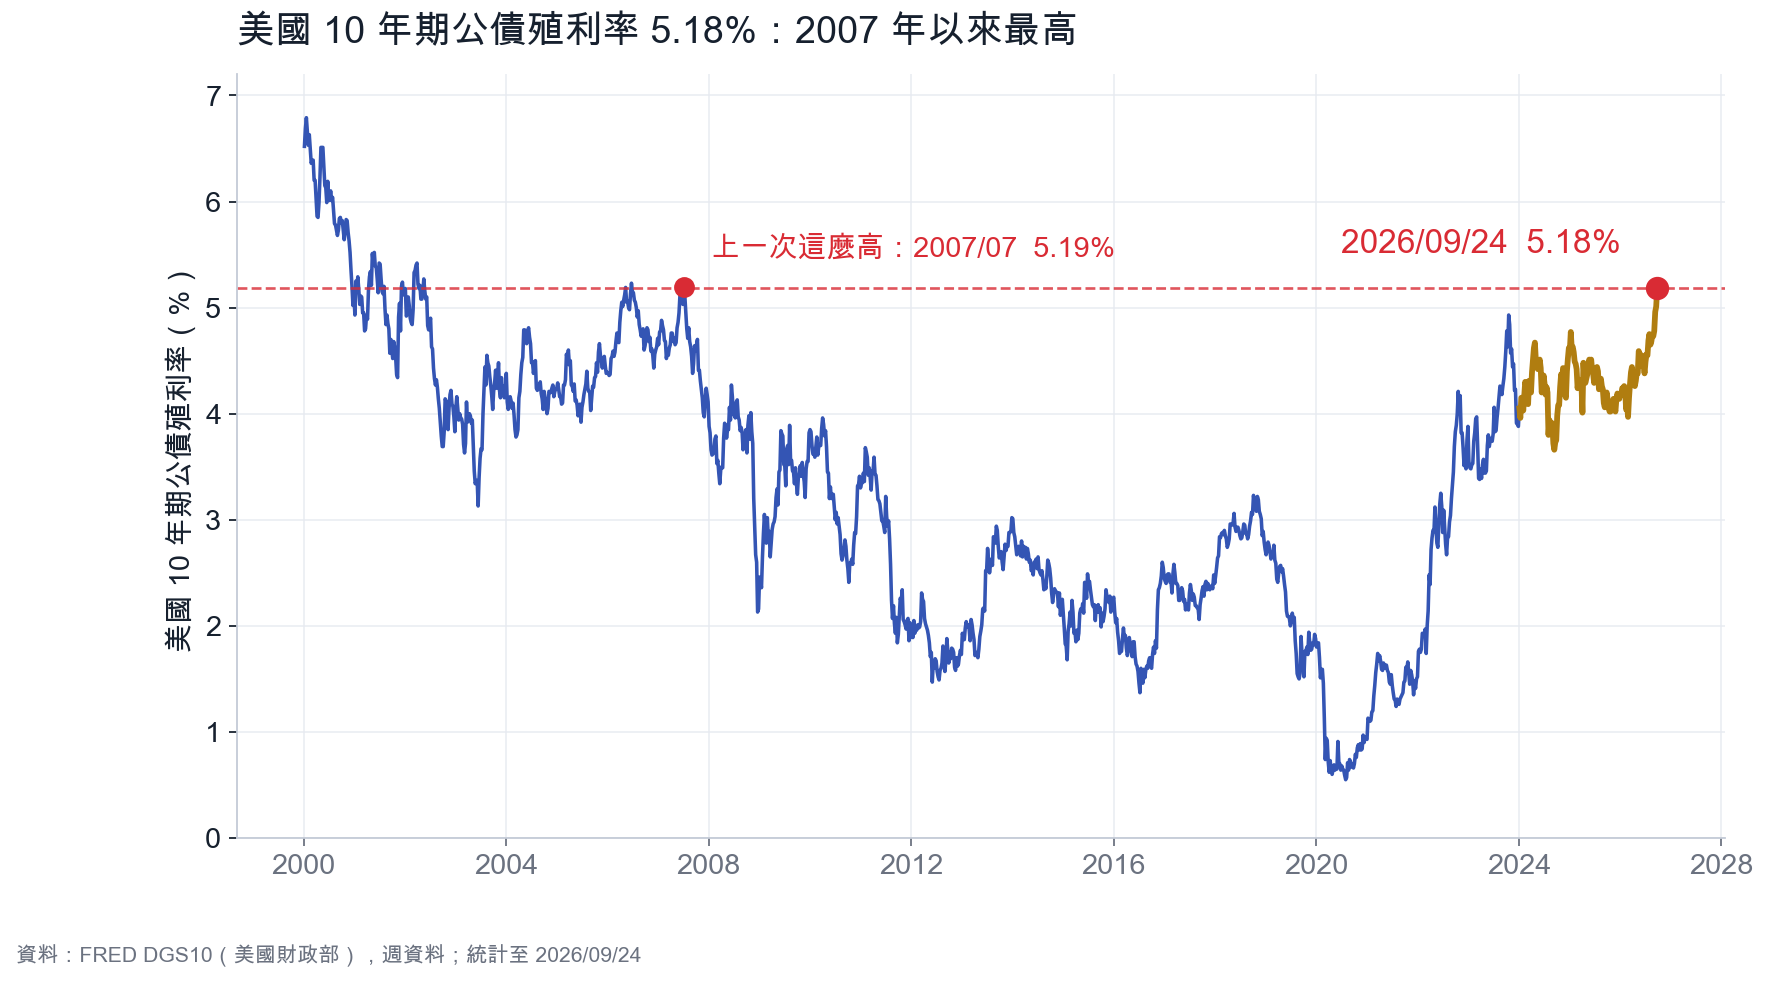
這一波來得很急:今年低點是 2/27 的 3.97%,而光是最近一個月(2026/08/25–09/24),10 年期就從 4.64% 升到 5.18%,升了 54 個基點。
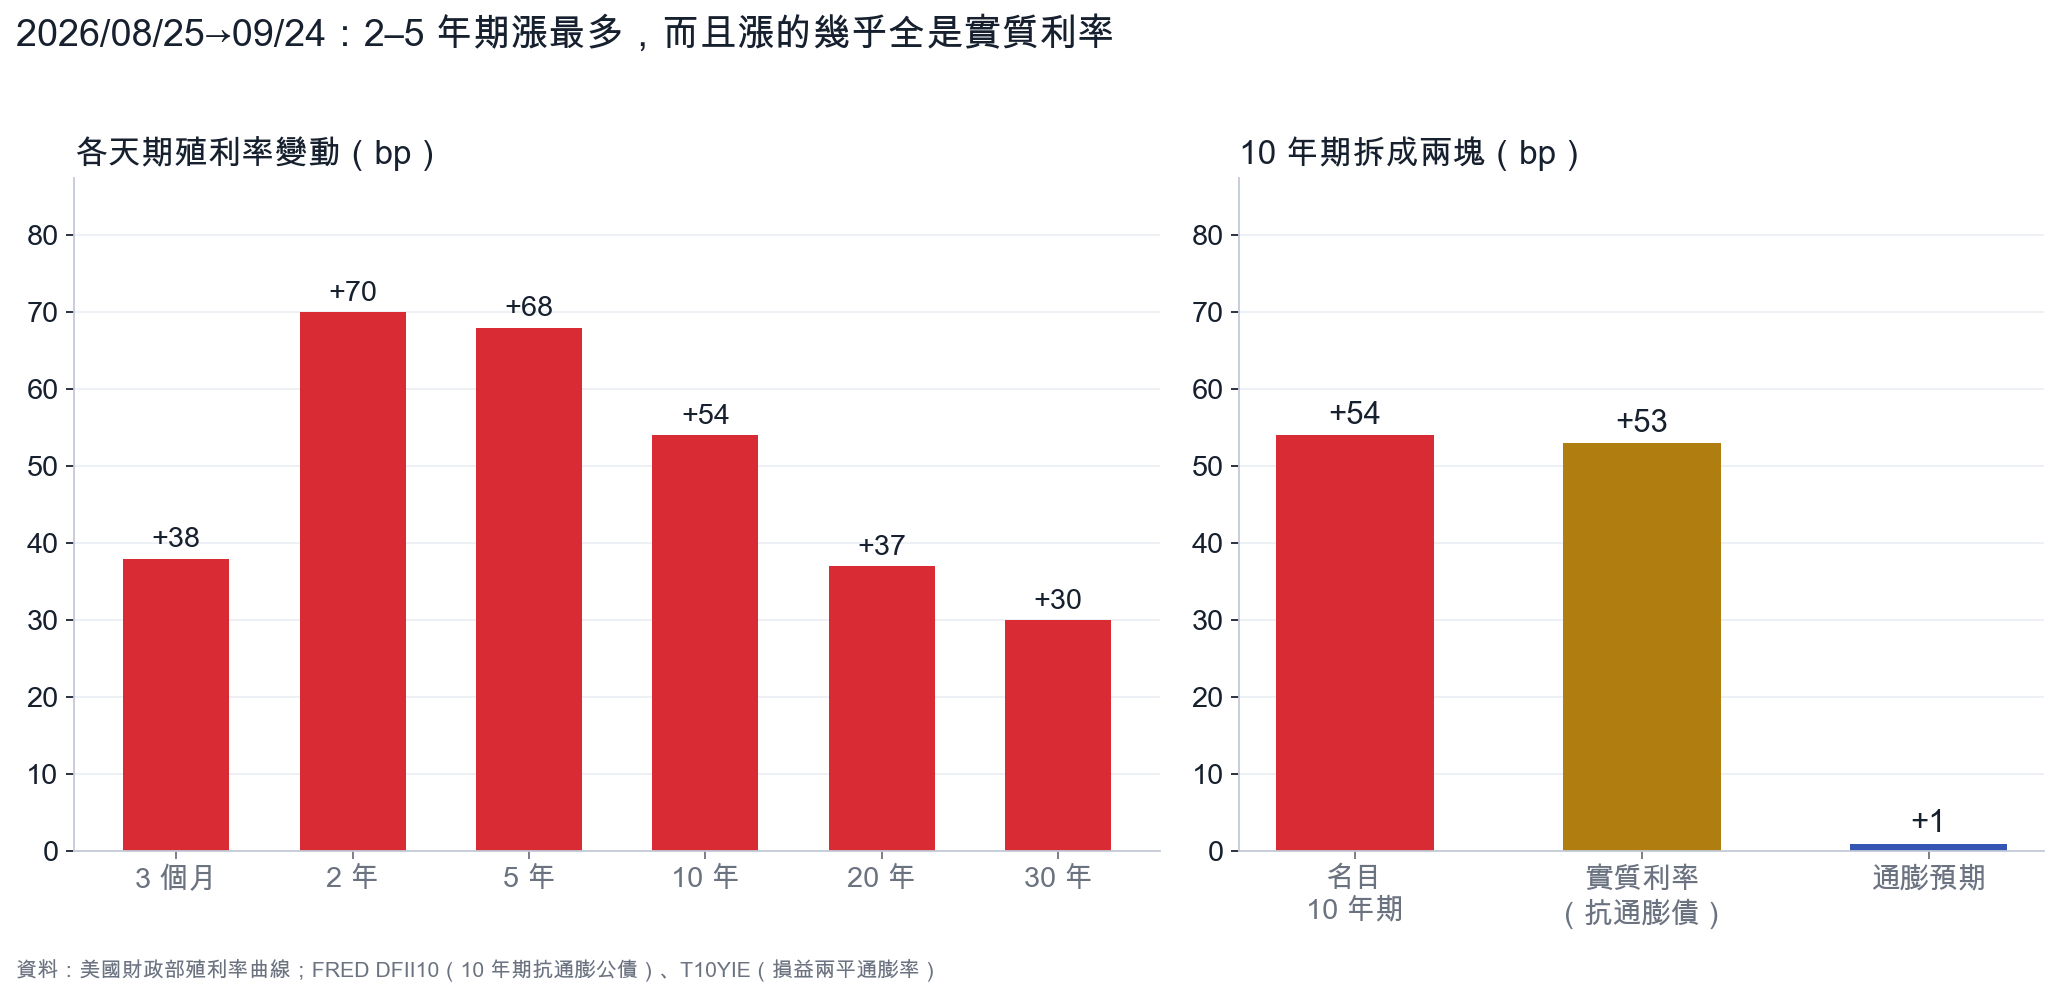
拆開來看有兩個特徵:
- 中短天期漲得最多。 2 年期 +70bp、5 年期 +68bp,20 年期只有 +37bp、30 年期 +30bp。殖利率曲線變平了。
- 漲的幾乎全是實質利率。 10 年期抗通膨公債的殖利率(實質利率)升了 53 個基點,市場的通膨預期只動了 1 個基點。不是市場在擔心通膨,是要求的實質報酬變高了。
同一段時間,美國聯邦資金有效利率在 9/17 從 3.63% 跳到 3.88%——在 2025 年 9 到 12 月連續三次各下降 0.25 個百分點之後,這是第一次往上。
如果你手上有債券 ETF,這個月的帳面大概都是綠的。但綠多少,差很多:同一段時間(2026/08/26–09/25,台幣含息),
- 00679B 元大美債20年:−3.2%
- 00937B 群益ESG投等債20+:−1.6%
- 00719B 元大美債1-3:−0.9%
決定這個差距的,是每一檔對利率有多敏感。
問題是,這種數字在台灣很難查。常用的 ETF 資料網站(MoneyDJ、Yahoo 股市)都沒有這個欄位,要一檔一檔去翻投信的月報。所以這篇文章換個方法:不查官方數字,直接用過去兩年每一週的真實漲跌,把台股 110 檔債券 ETF 對利率的實際反應「量」出來——這篇稱它為「實測利率敏感度」。
量完之後,有四件事跟一般的印象不太一樣。
📏 先講清楚:利率敏感度是什麼?
一句話版本:
利率敏感度 ≈ 殖利率每上升 1 個百分點,債券 ETF 價格大約會跌幾 %。
敏感度 13 的 ETF,殖利率升 1 個百分點,大約跌 13%;降 1 個百分點,大約漲 13%。敏感度 1 的,大約只動 1%。
它是「利率風險的尺」。天期越長、票息越低,這個數字通常越大——所以零息債券最敏感,短天期債券最鈍。
為什麼要「實測」,不直接查?
兩個理由:
- 查不到統一的數字。 投信月報上的官方數字,各家公布的時間點與口徑不一,也沒有一個地方能一次看全部。
- 官方數字只講利率,不講你實際會遇到什麼。 公司債的價格除了跟著公債殖利率走,還會跟著「信用利差」走;台股掛牌的 ETF 還多了折溢價與時差。實測值回答的是更實際的問題:過去兩年,美國 10 年期殖利率每動 1 個百分點,這檔 ETF 的市價平均動了幾 %。
但這篇量的,不是存續期間
這兩個詞很容易混在一起,先分清楚:
- 存續期間是債券本身的性質。 它由到期時間、票息、殖利率決定;這三樣都相同的兩張債,存續期間一定相同。投信月報上的「平均存續期間」就是這個。
- 實測利率敏感度是市價的結果。 這篇量的是「美國 10 年期公債殖利率動 1 個百分點,這檔 ETF 的市價過去平均跟著動多少」。單位跟存續期間一樣(升 1 個百分點約跌幾 %),但它還混進了別的東西:公司債的信用利差會跟著公債殖利率一起動、台股掛牌的時差與折溢價、匯率,以及殖利率曲線不是整條平移。
對公債 ETF 來說,兩者很接近;對公司債、新興市場債、非投資等級債,兩者可能差很多。這篇後面的數字,全部是實測利率敏感度。
方法的細節放在文末。先看結果。
📊 110 檔全排行:看類別,不太需要看個別代號
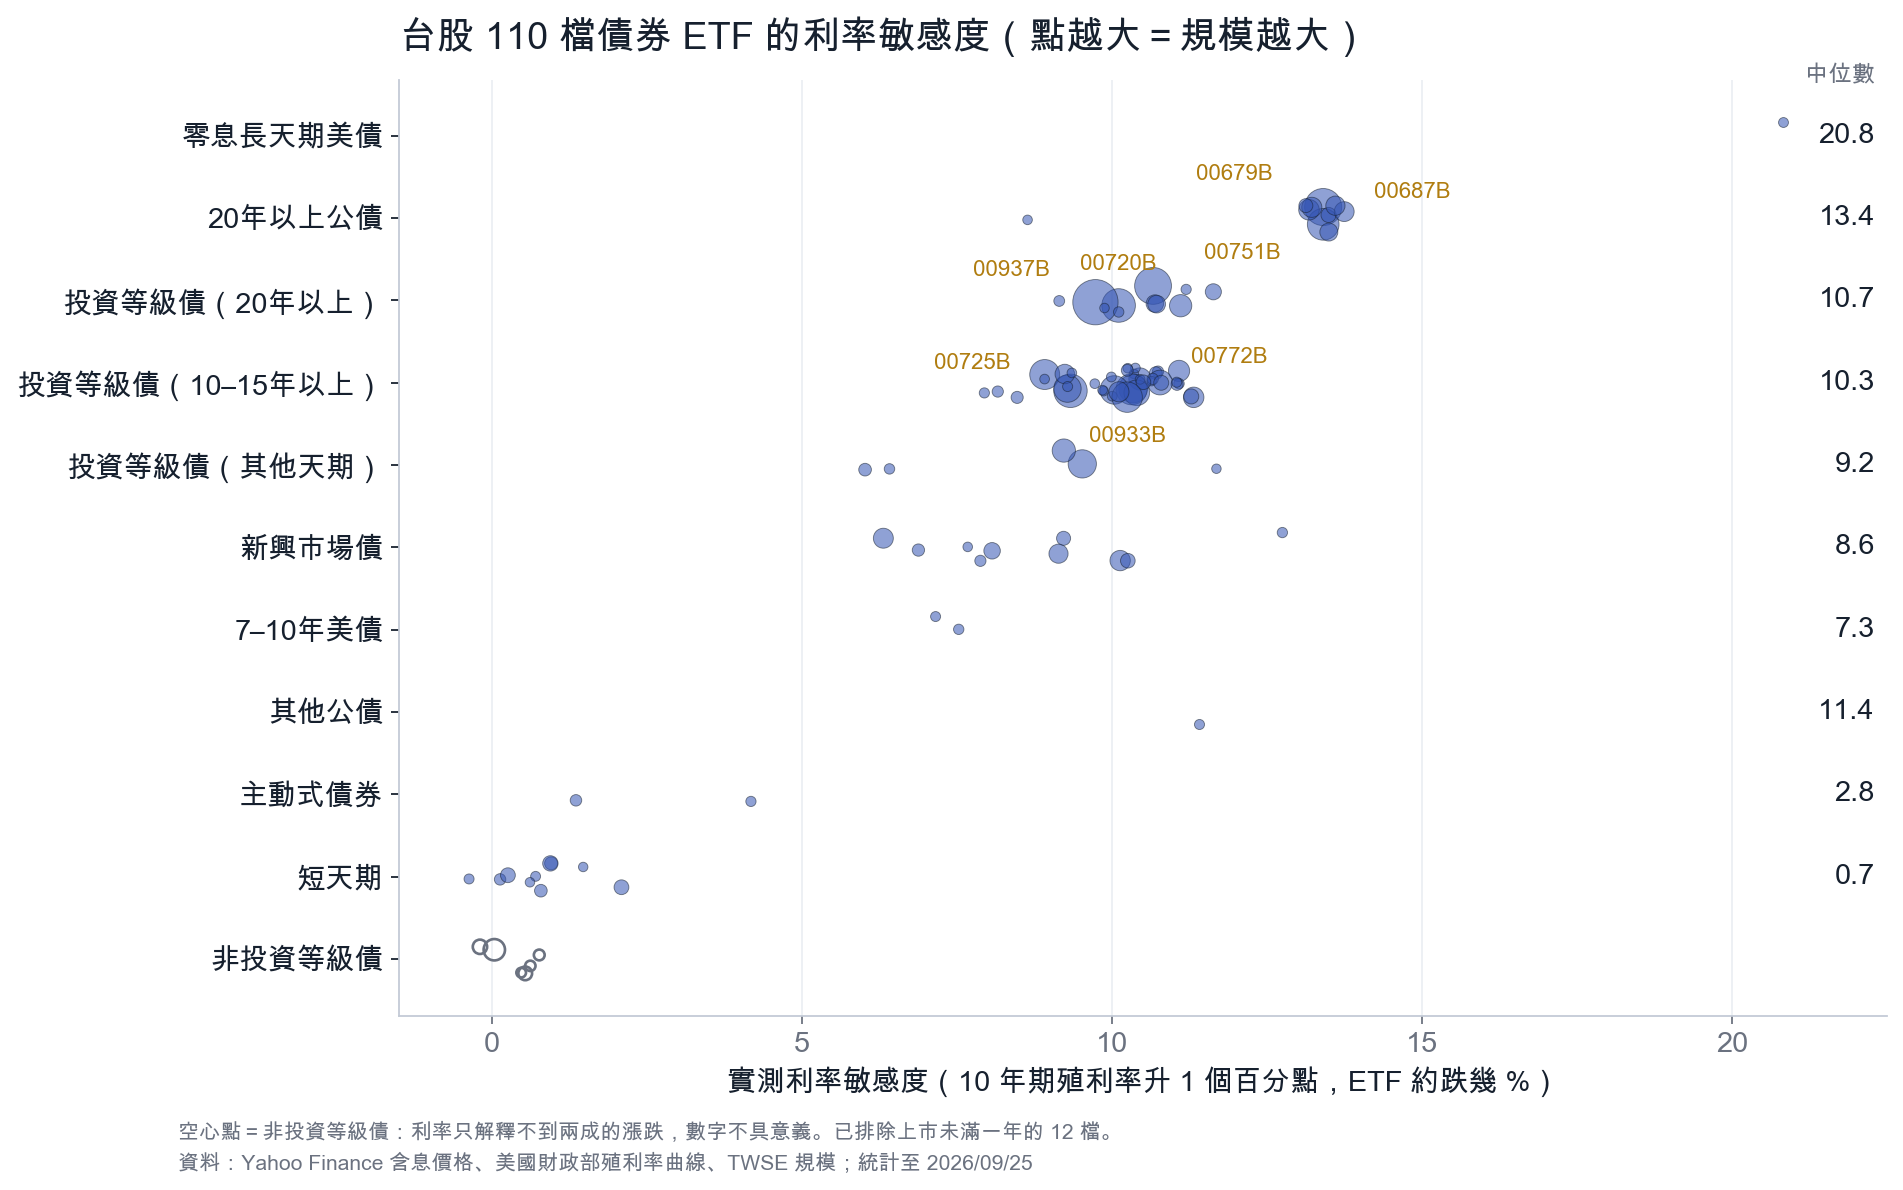
| 類別 | 檔數 | 規模(億) | 實測利率敏感度(中位數) | 範圍 |
|---|---|---|---|---|
| 零息長天期美債 | 1 | 12 | 20.8 | — |
| 20年以上公債 | 10 | 4,761 | 13.4 | 8.6–13.7 |
| 投資等級債(20年以上) | 11 | 6,509 | 10.7 | 9.1–11.6 |
| 投資等級債(10–15年以上) | 42 | 11,387 | 10.3 | 7.9–11.3 |
| 投資等級債(其他天期) | 5 | 1,525 | 9.2 | 6.0–11.7 |
| 新興市場債 | 10 | 1,762 | 8.6 | 6.3–12.7 |
| 7–10年美債 | 2 | 37 | 7.3 | 7.2–7.5 |
| 其他公債 | 2 | 27 | 11.4 | — |
| 主動式債券 | 8 | 244 | 2.8 | 1.4–4.2 |
| 短天期 | 10 | 765 | 0.7 | -0.4–2.1 |
| 非投資等級債 | 9 | 820 | 量不出來(利率無法解釋) | — |
看這張圖,最明顯的是同類別的點擠在一起。20 年以上美國公債 10 檔,除了追蹤「優化票息」指數的 00983B(8.6),其餘 9 檔的實測利率敏感度都在 13.1 到 13.7 之間;有足夠資料的投資等級債 56 檔,84% 落在 9 到 11.5 之間。
換句話說,要知道一檔債券 ETF 有多怕升息,先看它是哪一類、追蹤幾年期的指數,就能猜得八九不離十。 發行商、品牌、配息高低,對利率敏感度的影響很小。
規模最大的幾檔:
| 代號 | 名稱 | 規模(億) | 追蹤指數 | 實測利率敏感度 |
|---|---|---|---|---|
| 00937B | 群益ESG投等債20+ | 2,383 | ICE ESG 20年期以上BBB級成熟市場大型美元公司債(單一產業10%上限)指數 | 9.7 |
| 00679B | 元大美債20年 | 1,562 | ICE美國政府20+年期債券指數 | 13.4 |
| 00751B | 元大AAA至A公司債 | 1,542 | 彭博美國20+年期AAA-A公司債流動性指數 | 10.7 |
| 00720B | 元大投資級公司債 | 1,263 | 彭博美國20+年期BBB公司債流動性指數 | 10.1 |
| 00725B | 國泰投資級公司債 | 1,251 | 彭博10年期以上BBB美元息收公司債(中國除外)指數 | 9.3 |
| 00687B | 國泰20年美債 | 1,110 | 彭博20年期(以上)美國公債指數 | 13.4 |
| 00772B | 中信高評級公司債 | 1,065 | 彭博10年期以上高評級美元公司債指數 | 10.3 |
| 00933B | 國泰10Y+金融債 | 1,018 | 彭博10年以上美元金融債券指數 | 10.2 |
| 00724B | 群益投資級金融債 | 982 | ICE BofA 10年期以上美元金融債指數 | 8.9 |
| 00761B | 國泰A級公司債 | 887 | 彭博10年期以上高評等流動性美元公司債指數 | 10.3 |
⚠️ 簡稱不一定看得出天期。像 00751B「元大AAA至A公司債」,追蹤的其實是彭博美國 20+ 年期 AAA-A 公司債指數。要判斷天期,看追蹤指數的全名比看簡稱可靠。
💰 發現一:台灣人的 2.78 兆債券 ETF,六成放在利率敏感度 10 以上
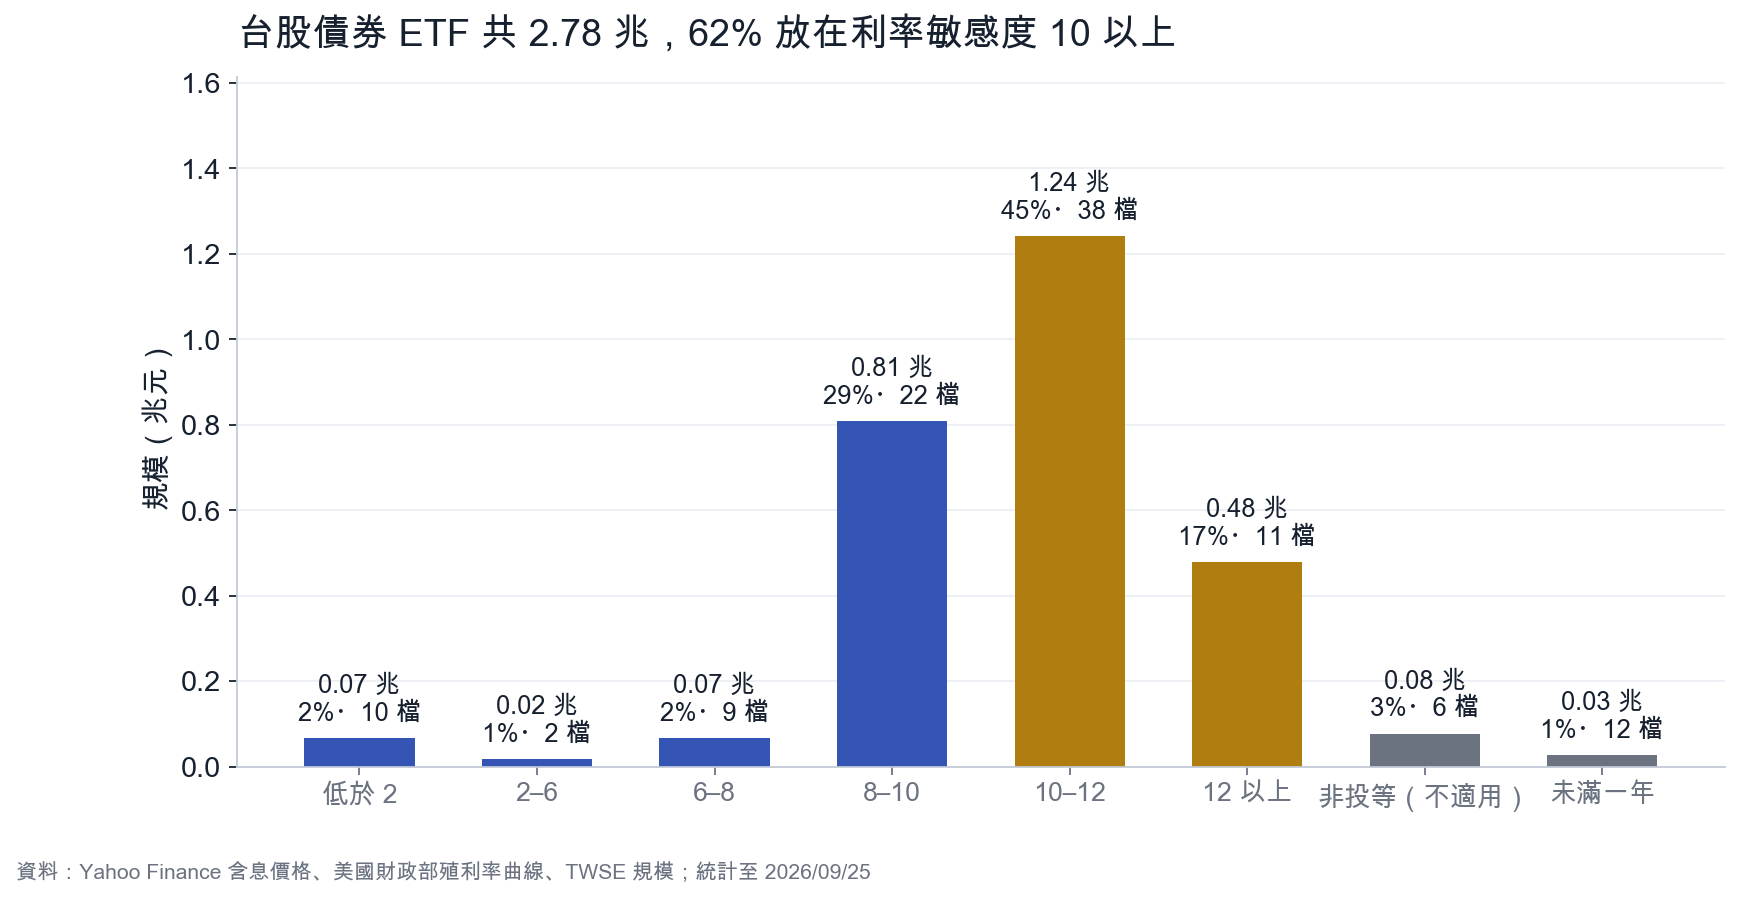
把每一檔的規模(2026/09/25 前後,發行單位數 × 淨值)乘上它的實測利率敏感度加總起來:
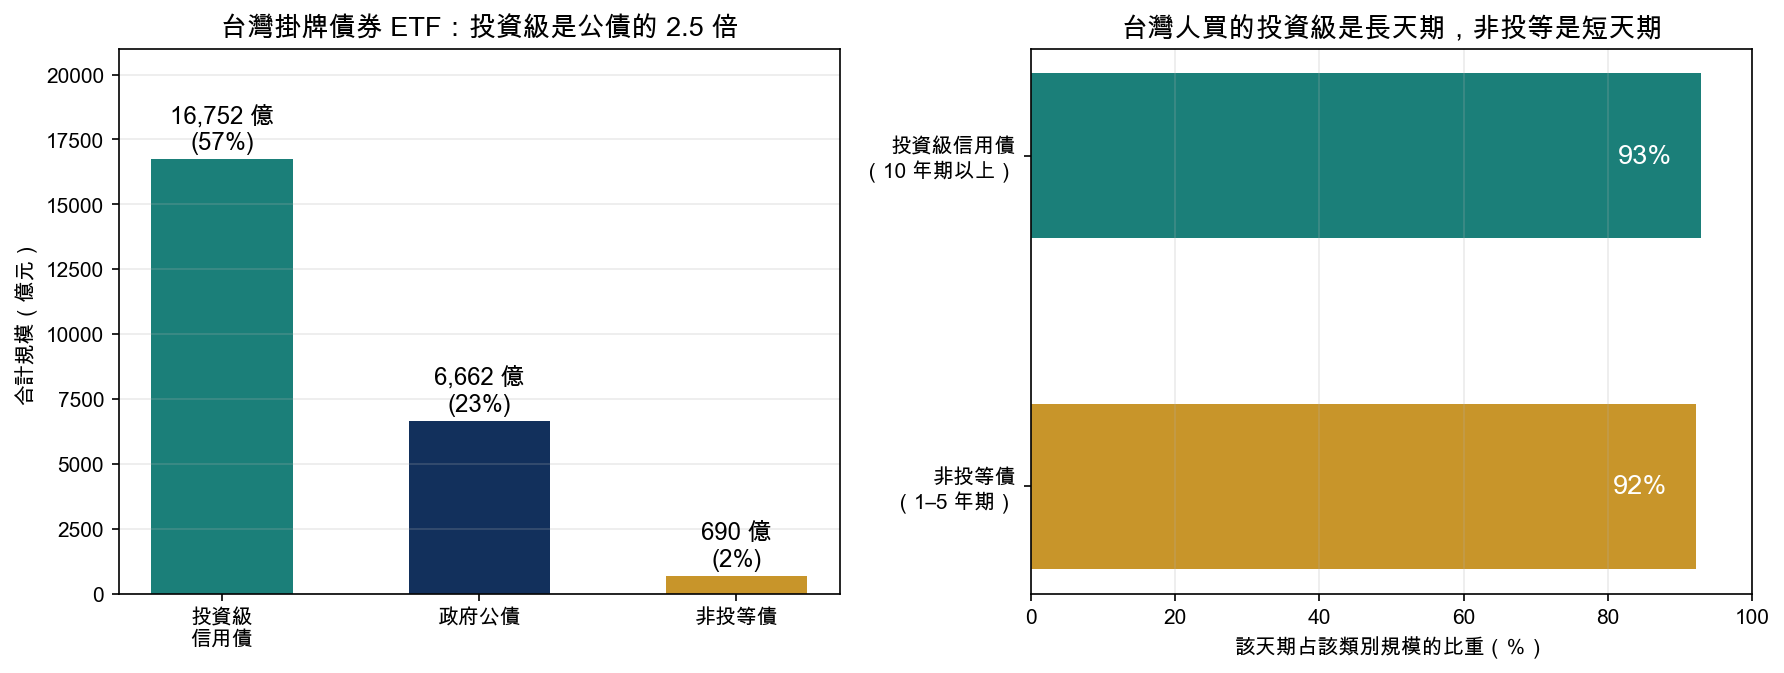
- 台股債券 ETF 總規模:27,848 億元
- 規模加權的平均利率敏感度:10.3
- 利率敏感度 10 以上的 49 檔,占總規模 62%
- 利率敏感度低於 2 的短債,只占 2%
換成金額:美國 10 年期殖利率每上升 1 個百分點,全體台股債券 ETF 投資人的帳面,大約會少 2,756 億元(非投資等級債與上市未滿一年的不計入,見文末)。
這不是預測殖利率會往哪裡走,而是描述台灣的債券 ETF 資金站在光譜的哪一端:大多數人買的是「利率一動、價格就大動」的那一種。在降息期待下,這正是很多人選它的原因;反過來,這也是它這兩年讓人不舒服的原因。
🔍 發現二:同樣寫「20 年」,公債和公司債是兩種東西
回到開頭那兩檔:00679B(20 年以上美國公債)和 00937B(20 年以上投資等級公司債)。名字裡都有「20」,實測利率敏感度卻是 13.4 對 9.7。
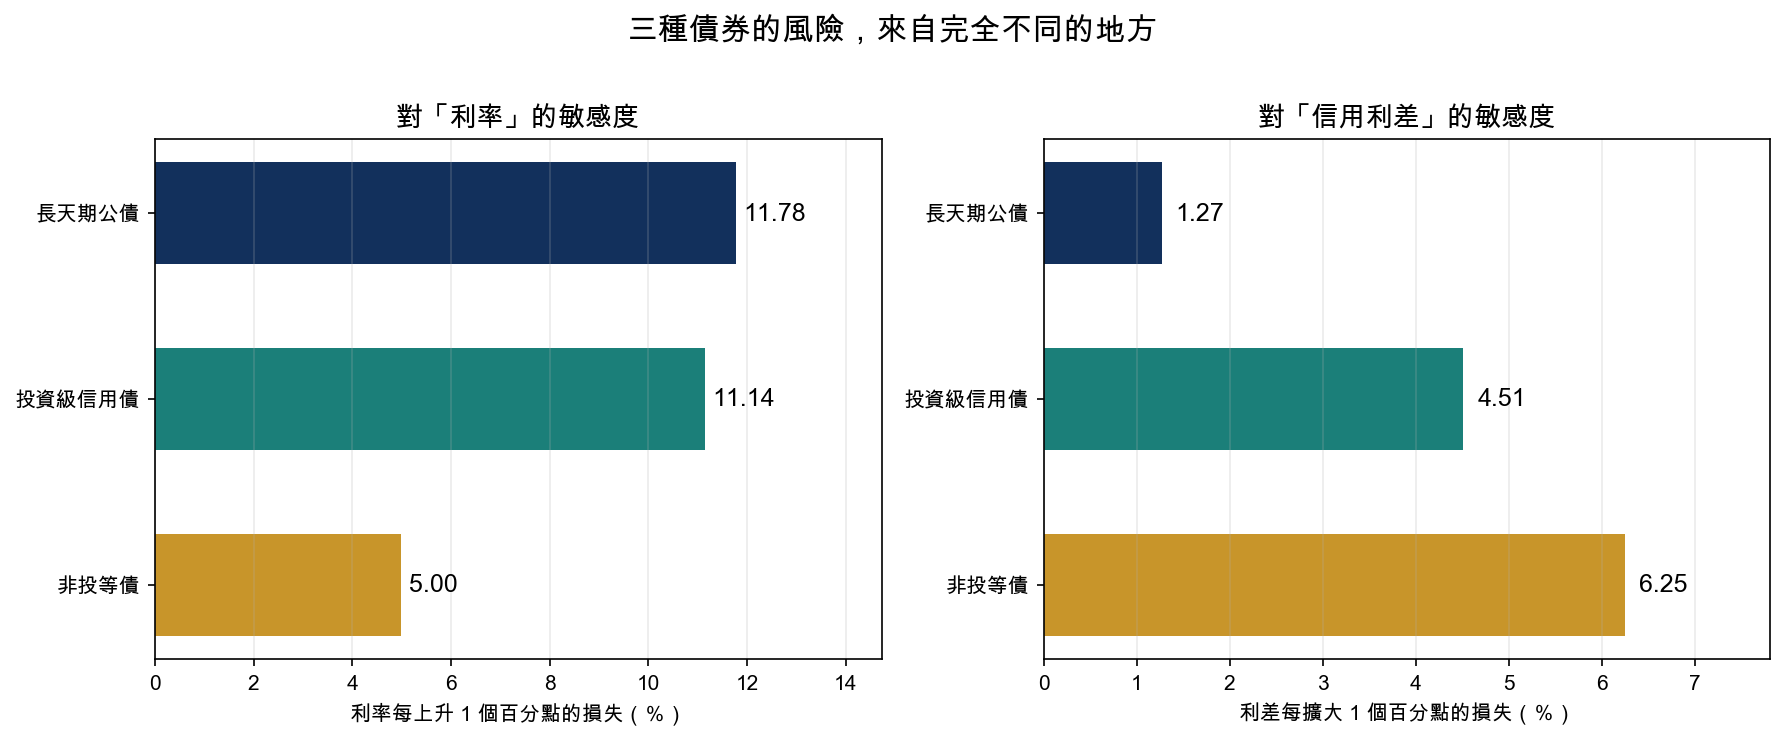
公司債對利率的反應比較小,原因有兩個:
- 票息比較高,對利率本來就比同天期的公債不敏感。
- 信用利差會「抵銷」一部分。 公司債殖利率 = 公債殖利率 + 信用利差。經濟好、公債殖利率上升的時候,利差常常同時收窄,公司債殖利率升得比公債少。
哪一個比較重要?我把信用利差當成第二個變數加進去(用 ICE 美銀投資級公司債利差),再算一次:
| 只看利率 | 同時看利率+信用利差 | 同期長天期公債 VGLT | |
|---|---|---|---|
| 長天期公司債 VCLT 的利率敏感度 | 10.3 | 11.1 | 12.9 |
公司債和公債之間 2.6 的差距,信用利差只解釋了大約三分之一(0.8/2.6)。剩下三分之二,比較可能來自公司債本身票息較高、對利率本來就比較不敏感。
但比例不是固定的
「公司債對利率的反應大概是公債的幾成?」這個比例會隨時間變。下圖是美國掛牌的長天期公司債 VCLT 除以長天期公債 VGLT,每一點用前兩年資料計算:
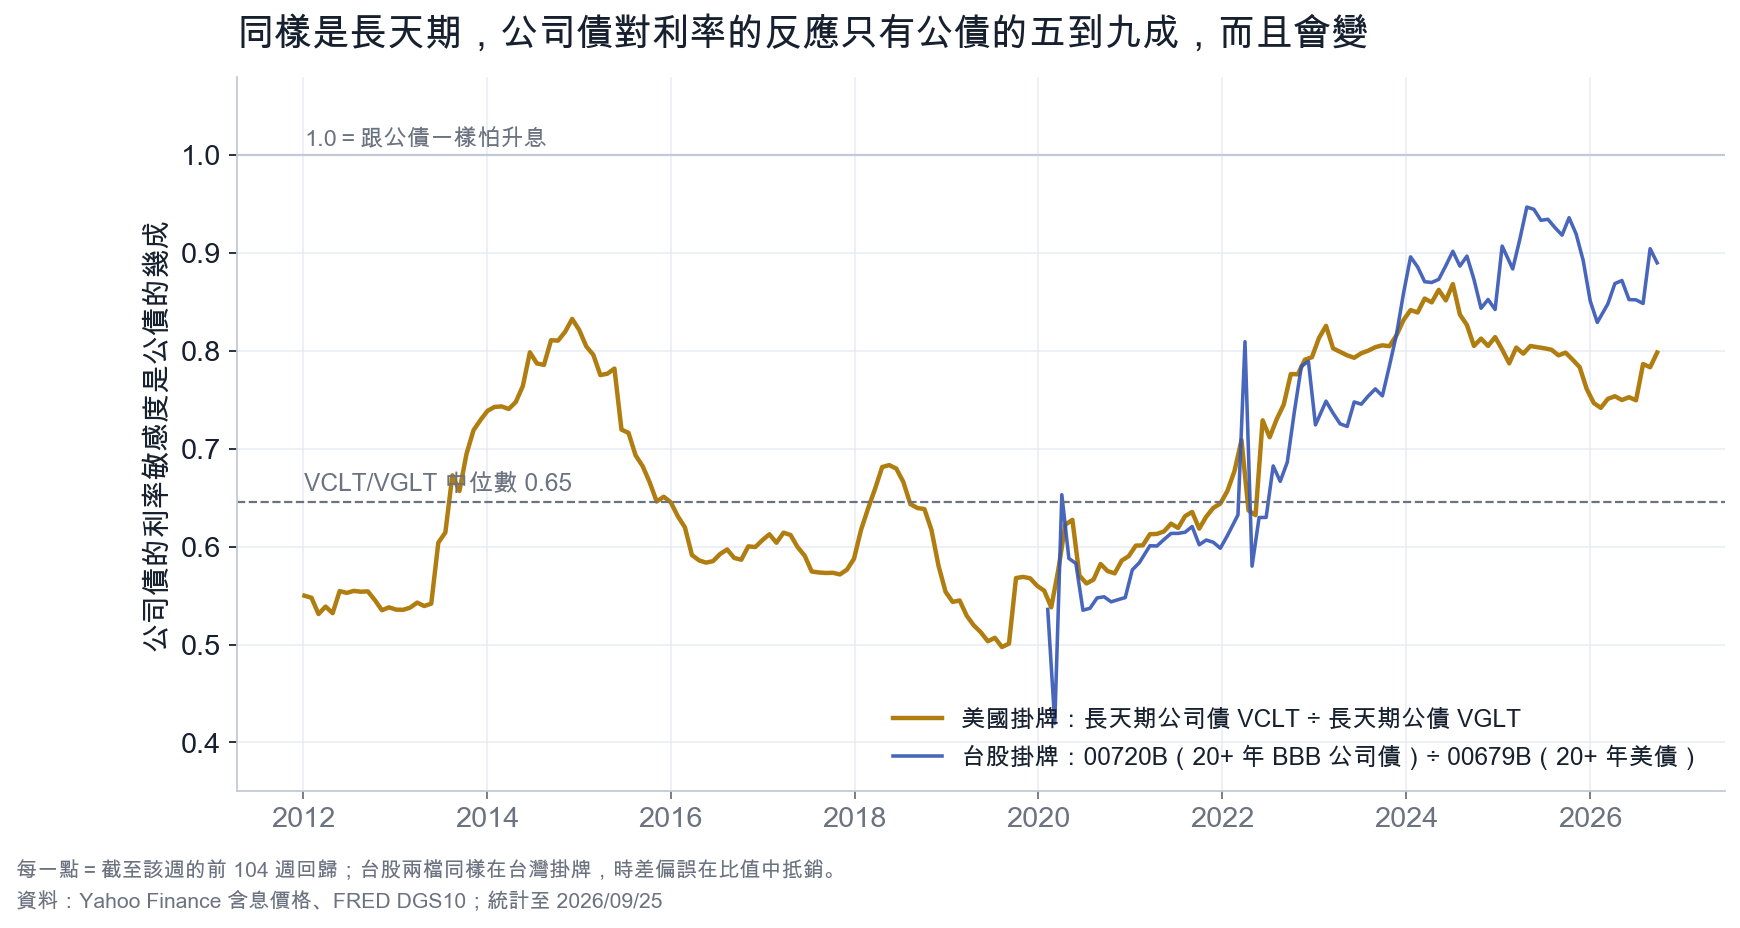
- 2012 到 2021 年:中位數 0.60,九成時間在 0.53–0.80 之間
- 2023 年之後:一直在 0.74–0.87
- 最新一期 0.80,高於 81% 的歷史時點(中位數 0.65)
也就是說,過去兩年其實是公司債「最像公債」的一段時間。拿這兩年量出來的數字去推公司債 ETF 的利率敏感度,比起長期平均是偏高的一側,不是偏低。
台股的 00720B(20+ 年 BBB 公司債)除以 00679B(20+ 年美債)也畫在圖上,走勢相同。
真正的差別,在危機的時候才看得到
平常,公司債像是「比較溫和的公債」。但 2020 年 3 月是另一回事:
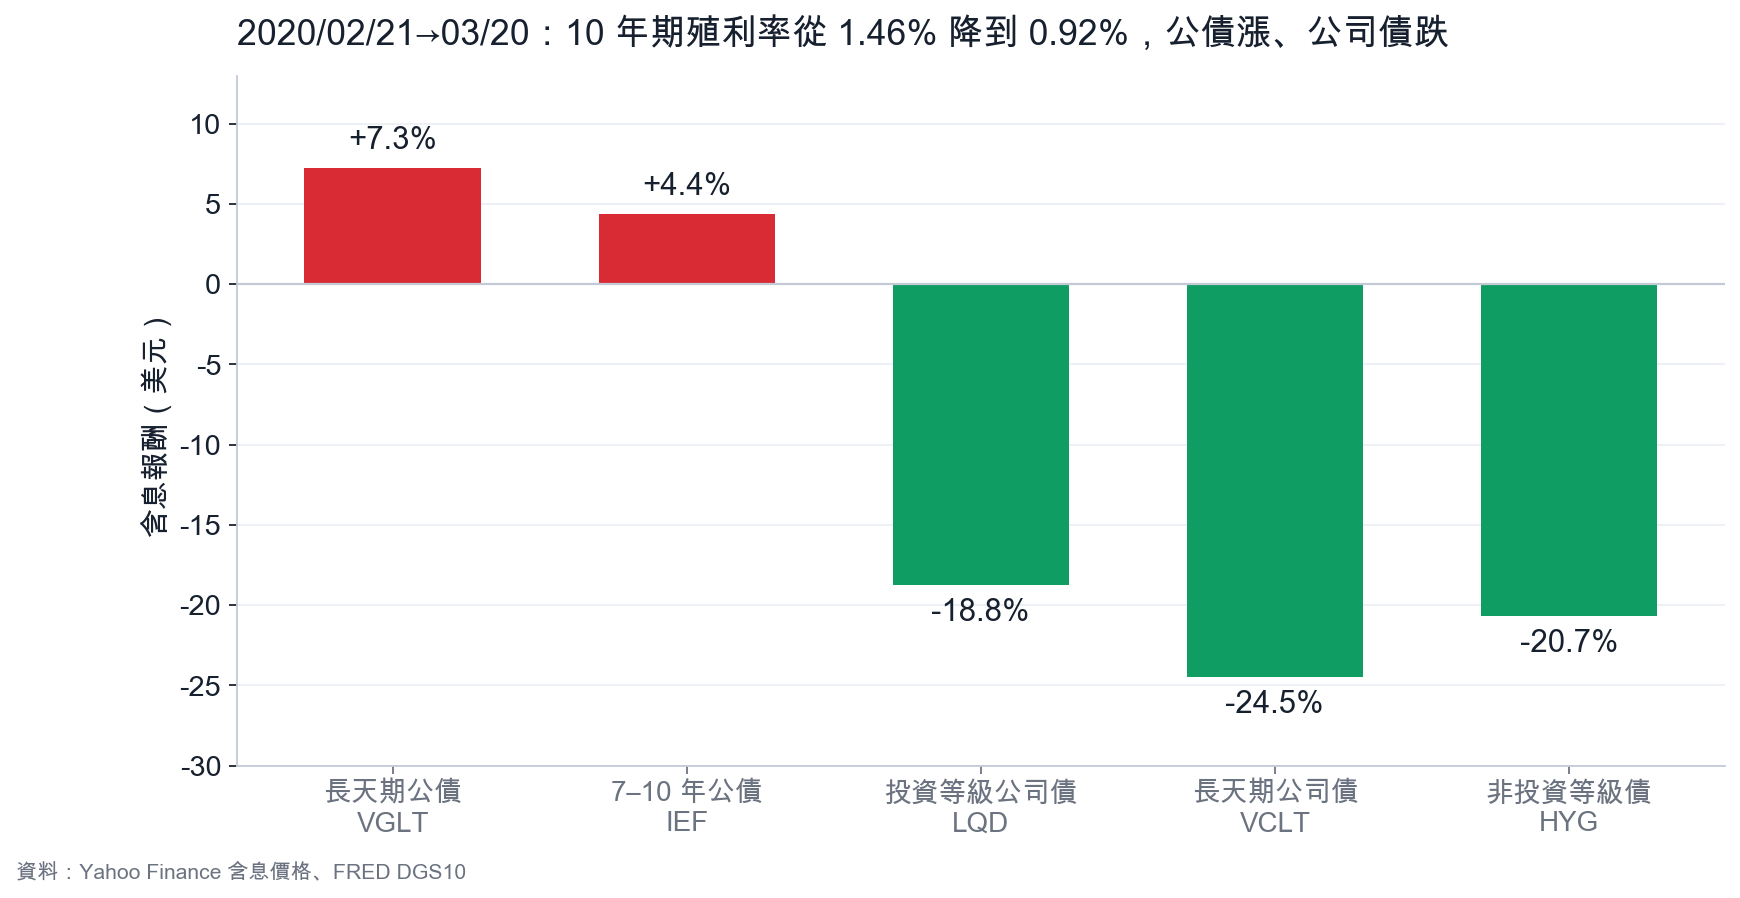
2020/02/21 到 03/20,美國 10 年期殖利率從 1.46% 降到 0.92%。照利率敏感度的邏輯,所有債券都應該漲。結果:
- 長天期公債 VGLT:+7.3%
- 長天期公司債 VCLT:−24.5%
同樣是長天期,一個漲 7%、一個跌 25%。殖利率在降,公司債卻大跌,代表公司債自己的殖利率不降反升——信用利差擴大的幅度,超過了公債殖利率下降的幅度。(當時市場流動性很差,ETF 市價的跌幅也可能被放大,這段只看方向。)台股掛牌的同類 ETF 也一樣:00679B +2.1%,00720B −24.1%。
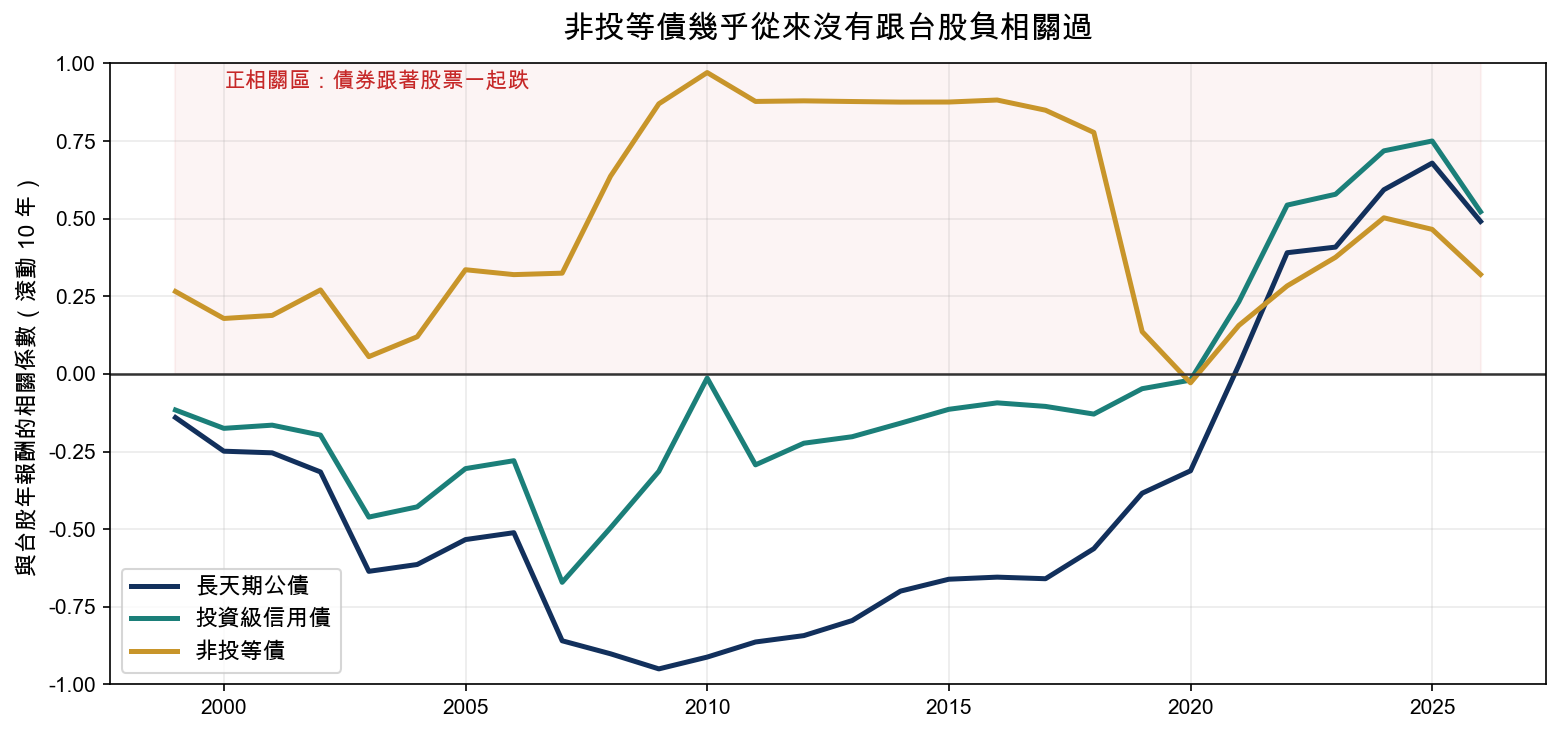
這就是利率敏感度這把尺量不到的另一條腿:公債只有一條腿(利率),公司債有兩條(利率+信用)。 平常第二條腿幫你緩衝升息;在景氣急轉直下的時候,第二條腿會往反方向拉。
🚫 發現三:非投資等級債,利率敏感度量不出來
非投資等級債(高收益債)量出來的利率敏感度接近 0,甚至是負的。這不代表它不受利率影響;意思是,公債殖利率幾乎解釋不了它的市價漲跌。
以美國掛牌的 HYG 為例,過去兩年:
- 只用利率:能解釋 16% 的週漲跌
- 加入非投資等級債的信用利差:跳到 84%
它的風險主要來自信用,不是利率。所以這篇的排行與加總,都把非投資等級債排除,不是漏算,是這把尺本來就不適合量它。2020 年 3 月 HYG 的 −20.7%,也是同一件事。
📐 發現四:這把尺,要配對的殖利率天期
回到開頭:10 年期這個月升了 54 個基點。如果 00679B 的實測利率敏感度是 13.4,那它應該跌 7.2% 左右,為什麼只跌 3.2%?
先排除台股的時差與折溢價,直接看美國掛牌的原版:
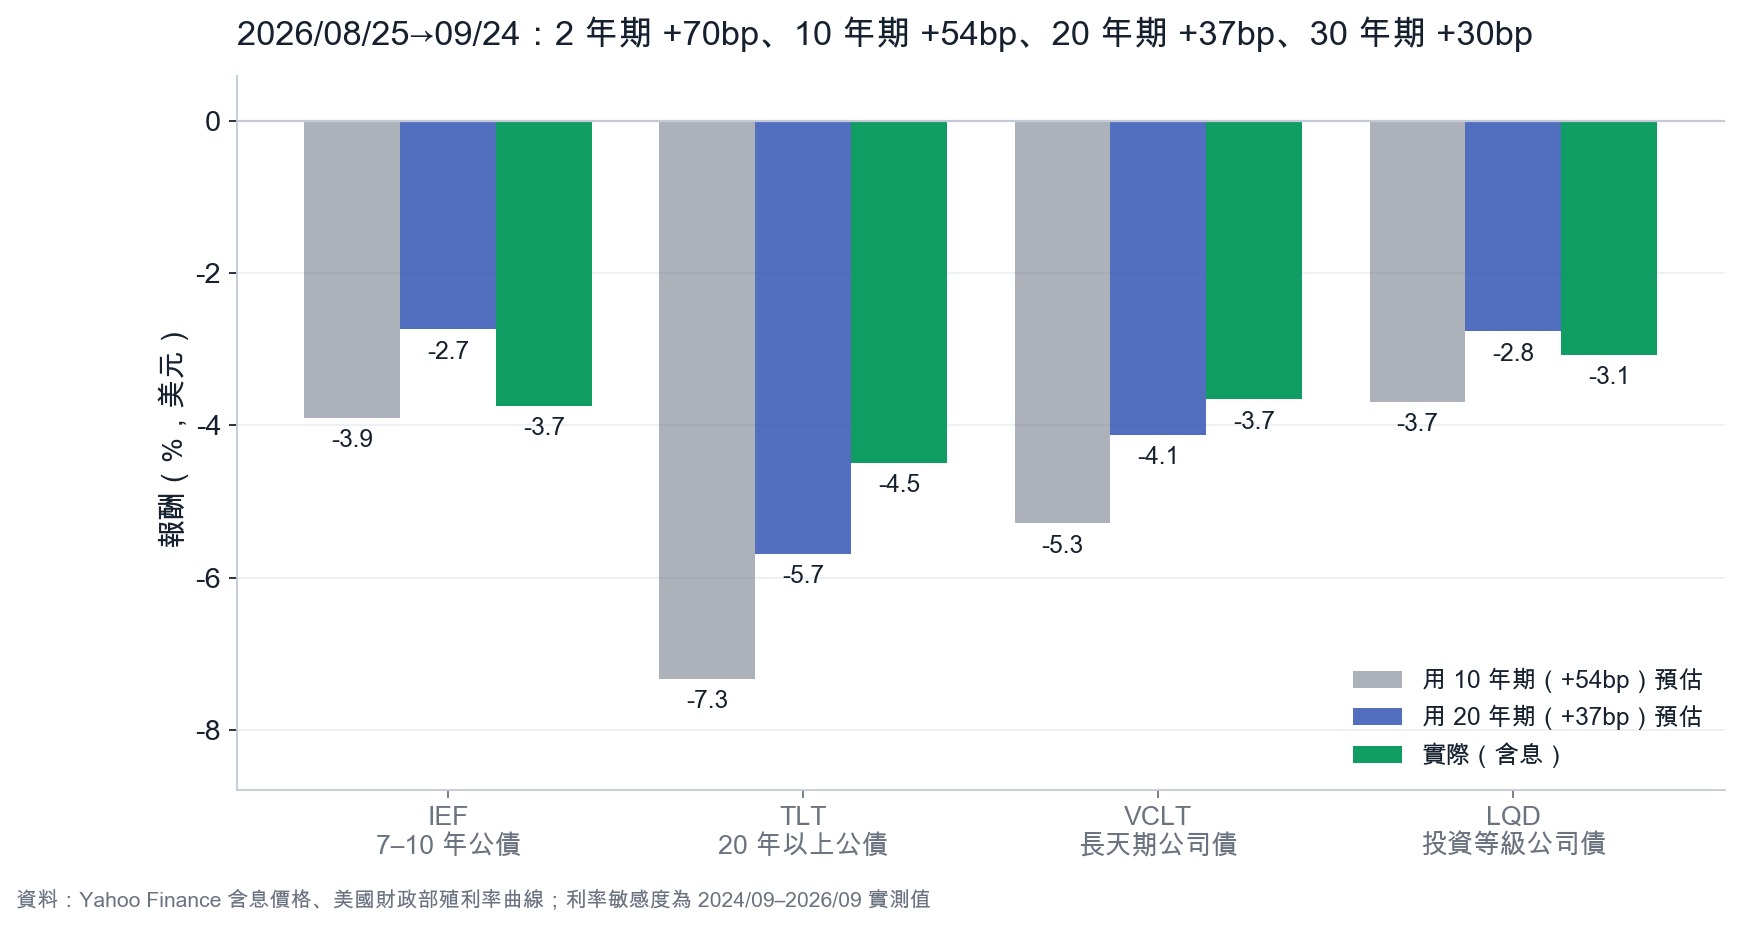
- 7–10 年公債 IEF:用 10 年期預估 −3.9%,實際 −3.7%,幾乎完全吻合。
- 20 年以上公債 TLT:用 10 年期預估 −7.3%,實際只有 −4.5%。
差別在於這個月的殖利率曲線不是整條平移:2 年期升 +70bp、10 年期升 +54bp,但 20 年期只升 +37bp、30 年期只升 +30bp。TLT 持有的是 20 到 30 年的債券,應該拿 20–30 年期的殖利率來算——用 20 年期預估 −5.7%,用 30 年期大約 −4.6%,就接近實際的 −4.5% 了(實際還多了一個月的利息)。
所以這把尺本身沒有錯,錯的是拿錯天期的殖利率去套。這篇的排行統一用 10 年期當尺,是為了讓 110 檔能放在同一張表上比較;要估某一檔長債 ETF 在某一段時間的變化,看它對應天期的殖利率會準得多。
台股掛牌的 00679B 又比 TLT 少跌了一截(−3.2% 對 −4.5%)。這個月美元兌台幣是 −0.5%,對台幣投資人是小幅不利,所以差距不是匯率;比較可能的來源是台股收盤時間與美國不同、以及市價相對淨值的折溢價變化。這部分屬於在台灣掛牌的差異,這篇沒有逐日拆解。
💱 台幣投資人還多一層:美元
上面講的都是債券本身。台股掛牌的美元債 ETF 以台幣計價,還要加上匯率。
在 2022 年,這一層幫了很大的忙:
- 美國 10 年期殖利率全年上升 236bp
- TLT(美元計價):−31.2%
- 美元兌台幣:+10.9%
- 00679B(台幣計價):−22.1%
那一年,殖利率上升的時候美元也同時走強(兩者的週相關係數 0.48),匯率替台幣投資人擋掉了約 29% 的跌幅。
但這個關係不穩定:過去兩年,同一個相關係數只有 0.09,幾乎沒有關係。不能把「升息時美元會升值」當成固定的保護。
匯率本身就是一個風險,這把尺量不到
上面講的是匯率跟利率之間的「連動」。更直接的是:匯率自己也會動,跟利率無關。
- 過去兩年,美元兌台幣的年化波動是 6.6%;00679B 以台幣計的年化波動是 11.1%。
- 本文前面的「殖利率升 1 個百分點,全體帳面少 2,756 億」,只算了利率這一塊,匯率不在裡面。
- 短天期美債 ETF 最明顯。 它的利率敏感度接近 0,但匯率風險是全額的。開頭的 00719B 這個月 −0.9%,同期美元兌台幣是 −0.5%——這個月它的跌幅,有超過一半來自匯率。
🧮 怎麼用這張表
利率敏感度最實用的地方,是可以直接換算成金額:
部位市值 × 利率敏感度 × 殖利率變動(百分點)÷ 100 ≈ 帳面變動
用這篇的實測值算,得到的是過去兩年市價實際的反應,不是預測。
舉例:100 萬元的部位,敏感度 13,殖利率上升 1 個百分點 → 約 −13 萬元;上升 0.25 個百分點 → 約 −3.3 萬元。同樣 100 萬,如果敏感度是 1,殖利率上升 1 個百分點大約只動 1 萬元。
使用時有三個限制要記得:
- 它是線性的近似。 殖利率變動越大,實際跌幅會比估算的小一些、漲幅會比估算的大一些(凸性)。
- 它假設整條殖利率曲線一起動。 像這個月短端升得比長端多,長債就跌得比 10 年期換算的少。
- 公司債、新興市場債還有信用這條腿,平常看不到,危機時才會出現。
想查某一檔的官方數字,看投信官網的月報。要注意官方數字是用債券自己的殖利率計算,這篇則統一用 10 年期殖利率當尺;長天期的 ETF,對應的長端殖利率通常動得比 10 年期少,所以官方數字一般會比這裡的實測值高,兩者不能直接相減來解讀。
📋 附錄:110 檔實測利率敏感度全表
依類別排列,同類別內由高到低。數字的意思是:美國 10 年期公債殖利率升 1 個百分點,這檔 ETF 的市價過去兩年平均約跌幾 %。
- (參考):利率只能解釋不到三成的週漲跌,數字僅供參考。
- 量不出來:非投資等級債,利率幾乎解釋不了它的漲跌,理由見發現三。
- 資料不足:上市未滿一年,週資料不夠做迴歸。
| 代號 | 名稱 | 類別 | 規模(億) | 實測利率敏感度 |
|---|---|---|---|---|
| 00969B | 元大零息超長美債 | 零息長天期美債 | 12 | 20.8 |
| 00768B | 復華20年美債 | 20年以上公債 | 371 | 13.7 |
| 00779B | 凱基美債25+ | 20年以上公債 | 343 | 13.6 |
| 00931B | 統一美債20年 | 20年以上公債 | 286 | 13.5 |
| 00696B | 富邦美債20年 | 20年以上公債 | 170 | 13.5 |
| 00687B | 國泰20年美債 | 20年以上公債 | 1,110 | 13.4 |
| 00679B | 元大美債20年 | 20年以上公債 | 1,562 | 13.4 |
| 00795B | 中信美國公債20年 | 20年以上公債 | 383 | 13.2 |
| 00764B | 群益25年美債 | 20年以上公債 | 403 | 13.2 |
| 00857B | 永豐20年美公債 | 20年以上公債 | 129 | 13.1 |
| 00983B | 大華優利美公債20 | 20年以上公債 | 4 | 8.6 |
| 00789B | 復華公司債A3 | 投資等級債(20年以上) | 207 | 11.6 |
| 00841B | 凱基AAA-AA公司債 | 投資等級債(20年以上) | 19 | 11.2 |
| 00778B | 凱基金融債20+ | 投資等級債(20年以上) | 496 | 11.1 |
| 00942B | 台新美A公司債20+ | 投資等級債(20年以上) | 274 | 10.7 |
| 00862B | 中信投資級公司債 | 投資等級債(20年以上) | 264 | 10.7 |
| 00751B | 元大AAA至A公司債 | 投資等級債(20年以上) | 1,542 | 10.7 |
| 00957B | 兆豐US優選投等債 | 投資等級債(20年以上) | 24 | 10.1 |
| 00720B | 元大投資級公司債 | 投資等級債(20年以上) | 1,263 | 10.1 |
| 00982B | FT投資級債20+ | 投資等級債(20年以上) | 2 | 9.9 |
| 00937B | 群益ESG投等債20+ | 投資等級債(20年以上) | 2,383 | 9.7 |
| 00970B | 台新BBB投等債20+ | 投資等級債(20年以上) | 35 | 9.1 |
| 00754B | 群益AAA-AA公司債 | 投資等級債(10–15年以上) | 403 | 11.3 |
| 00836B | 永豐10年A公司債 | 投資等級債(10–15年以上) | 169 | 11.3 |
| 00723B | 群益投資級科技債 | 投資等級債(10–15年以上) | 439 | 11.1 |
| 00759B | 復華製藥債 | 投資等級債(10–15年以上) | 25 | 11.1 |
| 00775B | 台新投等債15+ | 投資等級債(10–15年以上) | 71 | 11.0 |
| 00840B | 凱基IG精選15+ | 投資等級債(10–15年以上) | 17 | 11.0 |
| 00867B | 台新A-BBB電信債 | 投資等級債(10–15年以上) | 165 | 10.8 |
| 00777B | 凱基AAA至A公司債 | 投資等級債(10–15年以上) | 636 | 10.8 |
| 00750B | 凱基科技債10+ | 投資等級債(10–15年以上) | 46 | 10.7 |
| 00755B | 群益投資級公用債 | 投資等級債(10–15年以上) | 92 | 10.7 |
| 00853B | 統一美債10年Aa-A | 投資等級債(10–15年以上) | 46 | 10.7 |
| 00781B | 國泰A級科技債 | 投資等級債(10–15年以上) | 2 | 10.6 |
| 00863B | 中信全球電信債 | 投資等級債(10–15年以上) | 153 | 10.5 |
| 00799B | 國泰A級醫療債 | 投資等級債(10–15年以上) | 7 | 10.5 |
| 00722B | 群益投資級電信債 | 投資等級債(10–15年以上) | 492 | 10.4 |
| 00792B | 群益A級公司債 | 投資等級債(10–15年以上) | 690 | 10.4 |
| 00782B | 國泰A級公用債 | 投資等級債(10–15年以上) | 6 | 10.4 |
| 00758B | 復華能源債 | 投資等級債(10–15年以上) | 3 | 10.4 |
| 00761B | 國泰A級公司債 | 投資等級債(10–15年以上) | 887 | 10.3 |
| 00772B | 中信高評級公司債 | 投資等級債(10–15年以上) | 1,065 | 10.3 |
| 00787B | 元大10年IG醫療債 | 投資等級債(10–15年以上) | 3 | 10.3 |
| 00844B | 台新15年IG金融債 | 投資等級債(10–15年以上) | 64 | 10.2 |
| 00933B | 國泰10Y+金融債 | 投資等級債(10–15年以上) | 1,018 | 10.2 |
| 00948B | 中信優息投資級債 | 投資等級債(10–15年以上) | 383 | 10.1 |
| 00773B | 中信優先金融債 | 投資等級債(10–15年以上) | 878 | 10.0 |
| 00834B | 第一金金融債10+ | 投資等級債(10–15年以上) | 8 | 10.0 |
| 00958B | 永豐ESG銀行債15+ | 投資等級債(10–15年以上) | 10 | 10.0 |
| 00788B | 元大10年IG電能債 | 投資等級債(10–15年以上) | 7 | 9.9 |
| 00890B | 凱基ESG BBB債15+ | 投資等級債(10–15年以上) | 6 | 9.8 |
| 00842B | 台新美元銀行債 | 投資等級債(10–15年以上) | 6 | 9.7 |
| 00980B | 台新特選IG債10+ | 投資等級債(10–15年以上) | 5 | 9.4 |
| 00725B | 國泰投資級公司債 | 投資等級債(10–15年以上) | 1,251 | 9.3 |
| 00966B | 統一ESG投等債15+ | 投資等級債(10–15年以上) | 15 | 9.3 |
| 00740B | 富邦全球投等債 | 投資等級債(10–15年以上) | 803 | 9.3 |
| 00785B | 富邦金融投等債 | 投資等級債(10–15年以上) | 354 | 9.2 |
| 00724B | 群益投資級金融債 | 投資等級債(10–15年以上) | 982 | 8.9 |
| 00786B | 元大10年IG銀行債 | 投資等級債(10–15年以上) | 6 | 8.9 |
| 00968B | 元大優息投等債 | 投資等級債(10–15年以上) | 70 | 8.5 |
| 00959B | 大華投等美債15Y+ | 投資等級債(10–15年以上) | 45 | 8.2 |
| 00984B | 大華優利美A債15 | 投資等級債(10–15年以上) | 18 | 7.9 |
| 00991B | 貝萊德A級公司債 | 投資等級債(10–15年以上) | 38 | 資料不足 |
| 00986B | FT金融債10+ | 投資等級債(10–15年以上) | 2 | 資料不足 |
| 00847B | 中信美國市政債 | 投資等級債(其他天期) | 1 | 11.7 |
| 00746B | 富邦A級公司債 | 投資等級債(其他天期) | 862 | 9.5 |
| 00950B | 凱基A級公司債 | 投資等級債(其他天期) | 549 | 9.2 |
| 00846B | 富邦歐洲銀行債 | 投資等級債(其他天期) | 26 | 6.4(參考) |
| 00780B | 國泰A級金融債 | 投資等級債(其他天期) | 87 | 6.0(參考) |
| 00884B | 中信低碳新興債 | 新興市場債 | 21 | 12.7 |
| 00870B | 元大15年EM主權債 | 新興市場債 | 153 | 10.3 |
| 00756B | 群益投等新興公債 | 新興市場債 | 396 | 10.1 |
| 00711B | 復華彭博新興債 | 新興市場債 | 132 | 9.2 |
| 00749B | 凱基新興債10+ | 新興市場債 | 337 | 9.1 |
| 00760B | 復華新興企業債 | 新興市場債 | 223 | 8.1 |
| 00848B | 中信新興亞洲債 | 新興市場債 | 45 | 7.9 |
| 00734B | 台新JPM新興債 | 新興市場債 | 4 | 7.7 |
| 00845B | 富邦新興投等債 | 新興市場債 | 76 | 6.9(參考) |
| 00726B | 國泰新興投等債 | 新興市場債 | 376 | 6.3(參考) |
| 00697B | 元大美債7-10 | 7–10年美債 | 23 | 7.5(參考) |
| 00695B | 富邦美債7-10 | 7–10年美債 | 14 | 7.2(參考) |
| 00967B | 元大優息美債 | 其他公債 | 16 | 11.4 |
| 00987B | 野村10+澳洲公債 | 其他公債 | 12 | 資料不足 |
| 00980D | 主動聯博投等入息 | 主動式債券 | 19 | 4.2 |
| 00981D | 主動中信非投等債 | 主動式債券 | 53 | 1.4 |
| 00984D | 主動聯博全球非投 | 主動式債券 | 114 | 資料不足 |
| 00986D | 主動復華金融債息 | 主動式債券 | 20 | 資料不足 |
| 00985D | 主動貝萊德優投等 | 主動式債券 | 11 | 資料不足 |
| 00983D | 主動富邦複合收益 | 主動式債券 | 10 | 資料不足 |
| 00987D | 主動統一美債量化 | 主動式債券 | 9 | 資料不足 |
| 00982D | 主動富邦動態入息 | 主動式債券 | 7 | 資料不足 |
| 00791B | 復華信用債1-5 | 短天期 | 158 | 2.1 |
| 00860B | 群益1-5Y投資級債 | 短天期 | 1 | 1.5 |
| 00719B | 元大美債1-3 | 短天期 | 98 | 1.0 |
| 00849B | 中信EM主權債0-5 | 短天期 | 180 | 0.9 |
| 00985B | 群益ESG投等債0-5 | 短天期 | 87 | 0.8 |
| 00694B | 富邦美債1-3 | 短天期 | 12 | 0.7 |
| 00856B | 永豐1-3年美公債 | 短天期 | 3 | 0.6 |
| 00865B | 國泰US短期公債 | 短天期 | 160 | 0.3 |
| 00864B | 中信美國公債0-1 | 短天期 | 52 | 0.1 |
| 00859B | 群益0-1年美債 | 短天期 | 15 | −0.4 |
| 00953B | 群益優選非投等債 | 非投資等級債 | 447 | 量不出來 |
| 00981B | 第一金優選非投債 | 非投資等級債 | 142 | 量不出來 |
| 00945B | 凱基美國非投等債 | 非投資等級債 | 120 | 量不出來 |
| 00710B | 復華彭博非投等債 | 非投資等級債 | 33 | 量不出來 |
| 00727B | 國泰優選非投等債 | 非投資等級債 | 22 | 量不出來 |
| 00741B | 富邦全球非投等債 | 非投資等級債 | 5 | 量不出來 |
| 00988B | 玉山嚴選非投債 | 非投資等級債 | 31 | 資料不足 |
| 00989B | 台新美國非投等債 | 非投資等級債 | 11 | 資料不足 |
| 00990B | 國泰收益非投等債 | 非投資等級債 | 9 | 資料不足 |
規模為 2026/09/25 證交所資料;敏感度統計期間 2024/09/25–2026/09/25。這張表是歷史統計,不代表未來的漲跌。
🔬 方法與限制
資料
- ETF 價格:含息還原(配息再投入),台幣計價;美國掛牌對照組為美元計價。
- 殖利率:美國財政部每日殖利率曲線;2020 年與滾動窗使用 FRED 的 10 年期公債殖利率。
- 信用利差:ICE 美銀投資級公司債、非投資等級債、新興市場公司債選擇權調整利差(FRED)。
- 規模:證交所盤後資料(已發行單位數 × 前一營業日淨值;少數當日淨值未結出者用投信預估淨值)。
- 分類:依 MoneyDJ 列出的追蹤指數全名,不依簡稱。
- 統計期間:2024/09/25–2026/09/25,所有數字凍結於 2026/09/25。
計算
- 每檔 ETF 的週報酬與月報酬,分別對 10 年期與 20 年期殖利率變動做迴歸,取多種設定的中位數;文中的「實測利率敏感度」是對 10 年期的結果。
- 台股收盤時間在美國開盤之前,台股掛牌的債券 ETF 會系統性地量得偏低。用同一個指數在美國與台灣掛牌的版本比對(TLT 對 6 檔 20 年美債 ETF、IEF 對 2 檔 7–10 年美債 ETF),兩組的比值分別是 1.33 與 1.29,取平均 1.31 乘回台股掛牌的結果。
- 可信度:迴歸解釋力(R²)0.3 以上列為可信;短債的敏感度本來就接近 0,另列「低敏感」。
不計入加總的
- 非投資等級債 6 檔:理由見發現三。
- 上市未滿一年、資料不足的 12 檔(多為今年新掛牌的主動式債券 ETF)。
限制
- 過去兩年是長端殖利率一路上升、信用利差一路收窄的環境。從滾動窗看,這段期間公司債的利率敏感度相對公債是偏高的一側。
- 實測值包含了信用利差、折溢價與時差的影響,它回答「過去實際怎麼動」,不等於投信月報上的官方數字。
- 所有數字都是歷史統計,不代表未來殖利率或 ETF 價格的走向。
免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。文中提及之標的僅為數據說明,不構成投資建議,本人與所提及標的無財務利益關係。過去績效不保證未來回報,請自行評估風險,盈虧自負。
關鍵詞 (Keywords):
債券ETF, 利率敏感度, 債券ETF利率敏感度, 利率風險, DV01, 美債ETF, 00679B, 00687B, 00937B, 00751B, 00720B, 00725B, 00772B, 投資等級債, 公司債ETF, 非投資等級債, 高收益債, 信用利差, 殖利率曲線, 升息, 降息, 美國公債殖利率
查即時數據
本文的數字是撰稿當下的快照。想看今天的持股、資金流與配息,可到我另外架的 ETF 資料站 super168.work: