台灣最大的股票 ETF 對上最大的美債 ETF:0050 vs 00679B,9.6 年真實數據全拆解
▲ 懶得讀?先看 22 分鐘影片版(含降息兩年長債為什麼沒漲、四次危機各接住多少、剝除匯率後的真實債券報酬)。
台灣規模最大的股票 ETF 叫 0050,24,137 億,全市場第一。
台灣規模最大的美國公債 ETF 叫 00679B(元大美債20年),1,649 億——
在全部 103 檔債券 ETF 裡排第 2,排在它前面的那一檔是投資等級公司債,
所以在「純美國公債」這個類別,它是最大的一檔,而且領先第二名 1.41 倍。
這兩檔在市場上有 9.59 年的重疊(2017-01-11 起),全部是真實的台幣計價資料,
不需要拿任何國外標的來代替。把數據攤開,會看到四件跟直覺相反的事:
- Fed 降息了快兩年,長債沒有漲:從 2024/09/18 首次降息到 2026-08-14,00679B 含息 -11.0%;
同期間美國 20 年期公債殖利率不降反升,從 4.08% 走到 5.24%(+116bp)。
- 波動小的那一個,跌得更深:00679B 年化波動只有 0050 的三分之二,但最大回撤 -46.18%,
比 0050 的 -33.83% 更深;而且它的高點是 2020-03-09,到今天 6.4 年還在高點下方 39.9%。
- 它確實是負相關資產:9.59 年裡有 78% 的時間與 0050 負相關,
2018Q4(+5.1%)和 2020 疫情(+16.4%)都真的接住了——
但 2022 年股債一起跌,公債 -22.7% 還比股票的 -21.7% 更慘。
- 混一點反而更抗跌:30/70 組合的最大回撤 -28.06%,
比全押 0050(-33.83%)和全押公債(-46.18%)兩端都淺。
這篇用歷史股價含息還原回測、TWSE 官方規模、MOPS 季持股,以及元大投信的官方分配收益公告,把這兩檔從裡到外拆一遍。
📊 先看兩張身分證
| 項目 | 0050 | 00679B |
|---|---|---|
| 全名 | 元大台灣卓越50 | 元大美債20年 |
| 成立 | 2003/06/25 | 2017/01/11 |
| 掛牌 | 證交所 | 櫃買中心 |
| 追蹤指數 | 臺灣50指數 | ICE美國政府20+年期債券指數 |
| 成分檔數 | 50 | 40 |
| 總管理費用 | 0.22% | 0.14% |
| 配息頻率 | 半年配 | 季配 |
| 規模 | 24,137 億 | 1,649 億 |
第一個反直覺的地方就在費用這一列:債券那一檔比較便宜。
要看的是「總管理費用」而不是牌告經理費,因為它把保管費和其他費用都算進去了。

台灣掛牌的美國公債 ETF 一共 14 檔,前兩名就吃掉大部分規模:
| # | 代號 | 名稱 | 規模 |
|---|---|---|---|
| 1 | 00679B | 元大美債20年 | 1,649 億 |
| 2 | 00687B | 國泰20年美債 | 1,173 億 |
| 3 | 00764B | 群益25年美債 | 422 億 |
| 4 | 00795B | 中信美國公債20年 | 404 億 |
| 5 | 00768B | 復華20年美債 | 386 億 |
| 6 | 00779B | 凱基美債25+ | 359 億 |
🔍 你買的到底是什麼
0050 = 台積電 + 49 個配角

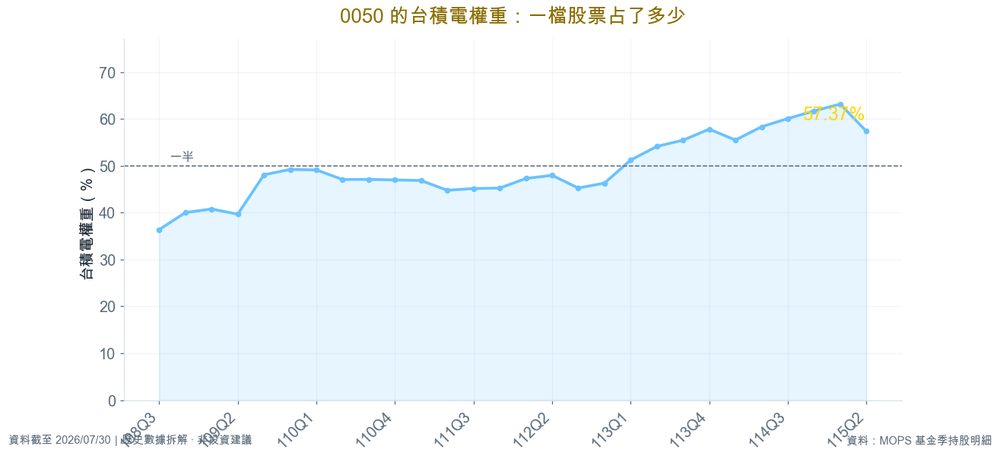
名義上 50 檔,但依 民國115Q2 的公開持股,
台積電一家占 57.37%,前五大合計 72.34%:
- 台積電:57.37%
- 聯發科:6.11%
- 台達電:3.67%
- 鴻海:2.99%
- 日月光投控:2.2%
這不是缺點,是市值加權指數必然的結果。但要知道自己買的是什麼:0050 的漲跌,一半以上由一家公司決定,
而且這個比重是一路長上去的——七年前(民國 108 年)台積電在 0050 裡是 33.68%。
00679B = 40 檔 20 年期以上的美國政府公債
追蹤 ICE美國政府20+年期債券指數。
這件事很關鍵:它不是公司債。美國政府公債幾乎沒有違約風險,所以它沒有「信用」這一層。
它的風險只有兩層:利率和匯率。
這也是它跟投資等級公司債最大的差別。公司債的信用利差跟股票風險同源,景氣不好會一起跌;
純公債沒有這一層,所以它有機會真的跟股票走反方向——後面第 5 節會用數字驗證。
💰 現金流對決:差近 3 倍,但別急著下結論
| 項目 | 0050 | 00679B |
|---|---|---|
| 近一年配息合計 | 1.60 元 | 1.12 元 |
| 市價(2026-08-14) | 106.40 元 | 26.27 元 |
| 殖利率(近一年實配÷市價) | 1.50% | 4.26% |
| 近一年配息次數 | 2 次 | 4 次 |
口徑先講清楚:這是近一年實際配發 ÷ 市價,不是「單期 × 配息次數」推算出來的年化配息率。
⚠️ 但「領到的息」不等於「賺到的錢」
00679B 上市到現在,累計配了 9.75 元的息。聽起來很多。
可是它的市價從掛牌時的 40.00 元走到 26.27 元,
單純價差是 -34.3%。
配息 9.75 元、價差 −13.73 元,
兩個加起來還是負的。含息還原後的總報酬是 -12.4%。
📈 9.59 年的成績單(2017-01-11 – 2026-08-14)

| 指標 | 0050 | 00679B |
|---|---|---|
| 含息總報酬 | +704.8% | -12.4% |
| 年化報酬 | +24.30% | -1.37% |
| 年化波動 | 20.53% | 13.70% |
| 最大回撤 | -33.83% | -46.18% |
| Sharpe(rf=0) | 1.18 | -0.10 |
| 最差單月 | -14.1% | -10.9% |
這兩個數字都是極端值,先講在前面。 台股這段是史上少見的大多頭(0050 年化 24.3%),
不能當常態預期;而長天期公債這段,是它有史以來最不友善的環境之一(第 8 節會解釋為什麼)。
波動比較小,回撤反而比較深

這不是矛盾。波動算的是每天的震盪,回撤算的是累積下去的傷。
0050 大起大落但一直在創新高;00679B 每天都很平靜,只是它連續好幾年、每天平靜地往下走。
具體一點:00679B 含息的最高點在 2020-03-09,到 2026-08-14 已經 6.4 年,
還在那個高點下方 39.9%。同一時間 0050 距離自己的高點只有幾個百分點。

逐年攤開:00679B 在 2019(+13.8%)和 2020(+8.1%)是賺的,
2021 之後連續多年為負。股債同時為負的年份是 2022。
⭐ Fed 降息了,長債為什麼沒漲?

2024/09/18,聯準會宣布這一輪的第一次降息。很多人的理解是「降息 → 債券漲」。
實際發生的事:
| 項目 | 2024/09/18 首次降息 → 2026-08-14 |
|---|---|
| 美國 20 年期公債殖利率 | 4.08% → 5.24%(+116bp) |
| 00679B 含息報酬 | -11.0% |
| 0050 含息報酬(同期對照) | +149.3% |
關鍵在於:聯準會決定的和長債看的,不是同一段利率。
| 短端政策利率 | 長端公債殖利率 | |
|---|---|---|
| 誰決定 | 聯準會會議 | 債券市場交易出來 |
| 影響什麼 | 存款、短期借款成本 | 20 年期以上公債價格 |
| 00679B 看哪一個 | 幾乎無關 | 決定性 |
| 這一輪的方向 | 往下 | 往上 |
長端殖利率是市場定價的結果,裡面包含通膨預期、財政赤字與發債量、以及期限溢酬(投資人為了鎖住 20 年所要求的補償)。
這三件事,降息都不直接控制。所以「降息 → 長債漲」這個推論,中間漏掉了一整段。
把敏感度量出來

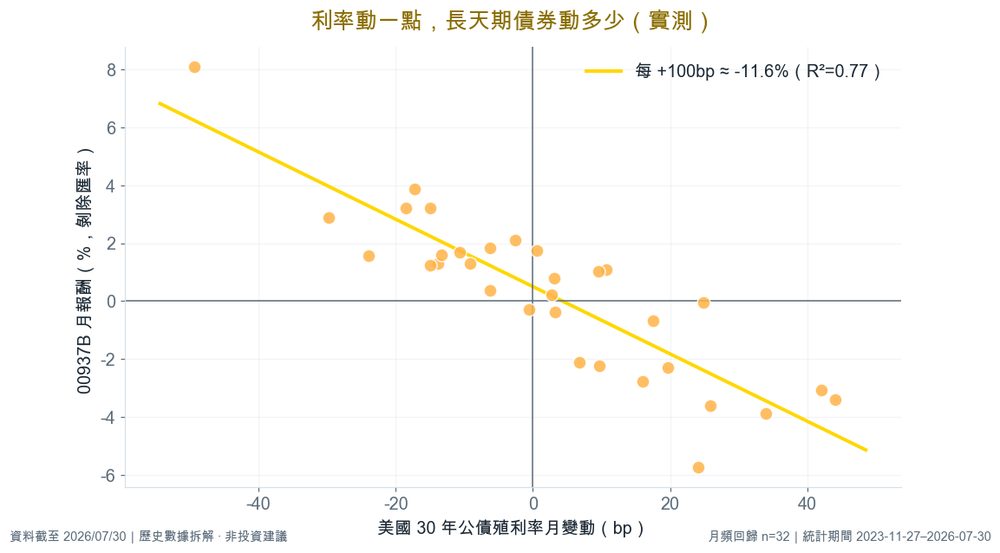
用 115 個月的資料做回歸:**20 年期殖利率每上升 100bp(1 個百分點),
00679B 的月報酬約 -13.14%,R² = 0.71**。
同一個變數拿去解釋 0050 的月報酬,R² 只有 0.03。
這就是兩檔最根本的差別:一檔的漲跌由台積電和台股決定,另一檔由美國長端殖利率決定。
它們不是同一種資產的兩個等級,是兩件完全不同的事。
方法註:跨市場敏感度一律用月頻。美股比台股晚收盤,用同一天的資料回歸會得到一個接近零的假數字(時區假象)。
💱 匯率:你可能沒算進去的第二層

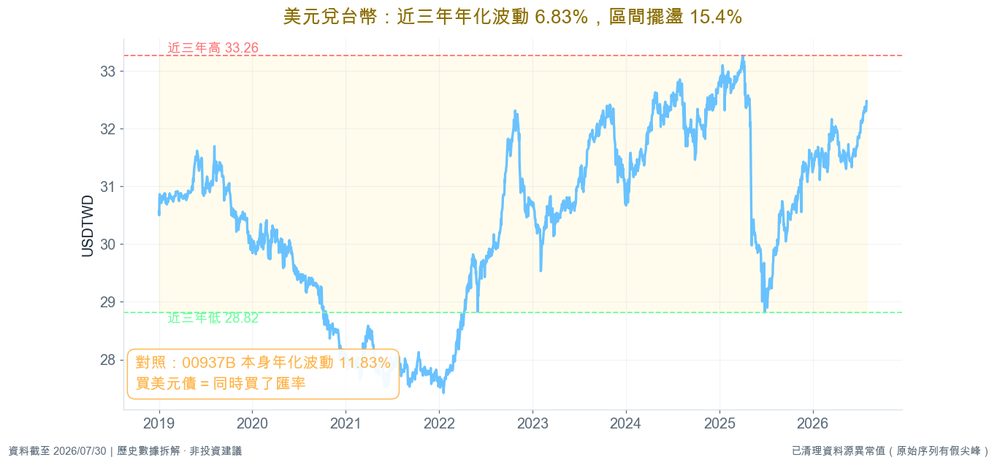
00679B 買的是美元計價的美國公債,但它在台灣掛牌、用台幣結算。
所以你拿到的報酬 ≈ 債券本身的報酬 × 匯率變動。
| 年 | 美元計價(債券本身) | USDTWD | 台幣計價(你拿到的) |
|---|---|---|---|
| 2017 | +6.1% | -6.6% | -1.0% |
| 2018 | -2.5% | +3.3% | +0.8% |
| 2019 | +14.4% | -1.4% | +12.8% |
| 2020 | +15.9% | -6.7% | +8.1% |
| 2021 | -4.9% | -1.6% | -6.4% |
| 2022 | -30.2% | +10.8% | -22.7% |
| 2023 | +3.4% | -0.1% | +3.4% |
| 2024 | -8.4% | +6.8% | -2.1% |
| 2025 | +4.2% | -4.6% | -0.6% |
| 2026 | -3.7% | +2.2% | -1.6% |
兩個對照最清楚:
- 2022 年:債券本身跌 -30.2%,但美元升值 +10.8% 補回來,台幣計價只跌 -22.7%。
- 2025 年:債券本身賺 +4.2%,台幣升值吃掉 -4.6%,最後幾乎打平(-0.6%)。
全期來看,USDTWD 從 31.93 走到 31.93(+0.0%),幾乎沒變。
匯率不改變長期報酬,但它改變你每一年的體感。
⭐ 有一部分的「分散」,是匯率給的
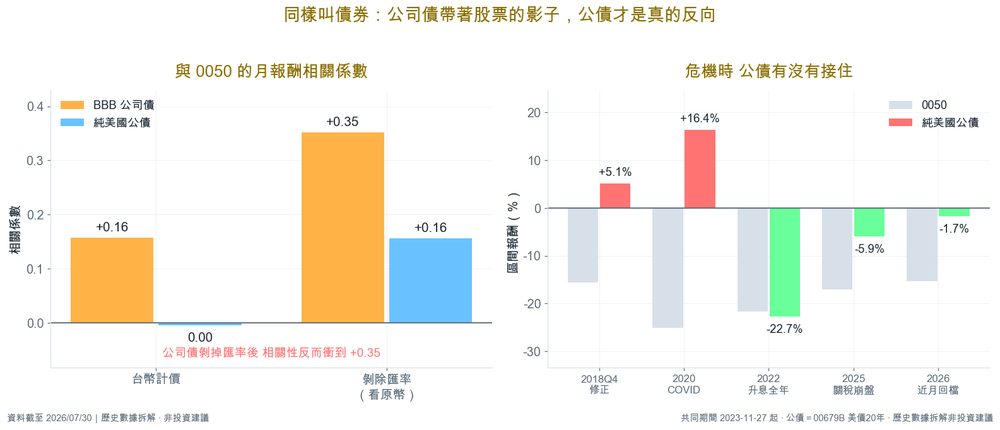
00679B 與 0050 的月報酬相關係數:
| 計價方式 | 日相關 | 月相關 |
|---|---|---|
| 台幣計價(你實際持有的) | -0.103 | -0.008 |
| 去除匯率(純債券本身) | -0.024 | +0.174 |
把匯率拿掉之後,相關係數升高了。換句話說,看到的分散效果,有一部分不是債券給的,是匯率給的。
🚨 危機的時候,它到底有沒有接住你

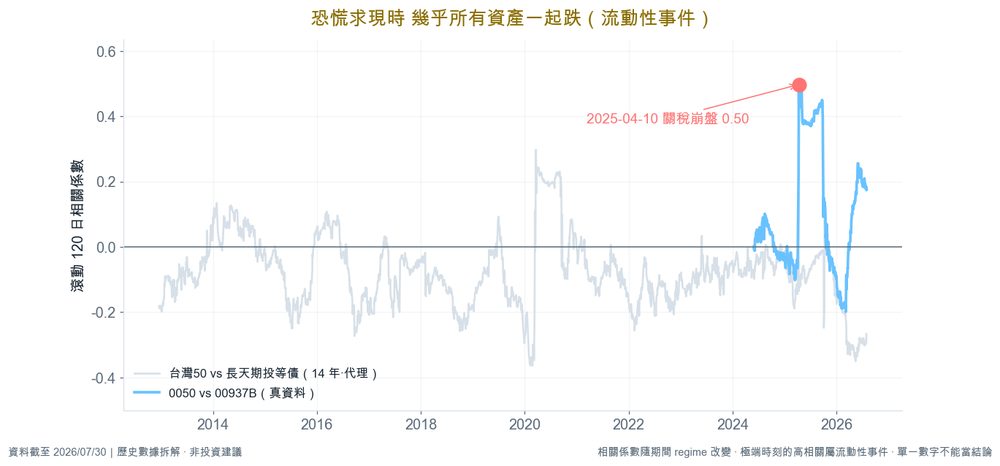
9.59 年裡,滾動 120 日相關係數有 78% 的時間是負的,
最低來到 -0.68(2020-03-09)。這一點跟投資等級公司債非常不一樣。

| 情境 | 期間 | 0050 | 00679B | 結果 |
|---|---|---|---|---|
| 2018Q4 修正 | 2018-10-01 – 2018-12-25 | -15.6% | +5.1% | 公債接住 |
| 2020 COVID 崩盤 | 2020-01-20 – 2020-03-23 | -25.2% | +16.4% | 公債接住 |
| 2022 升息全年 | 2022-01-01 – 2022-12-31 | -21.7% | -22.7% | 公債也垮 |
| 2025 關稅崩盤 | 2025-04-01 – 2025-04-09 | -17.1% | -5.9% | 公債緩衝 |
答案是:有時候接得住,有時候接不住。 2018Q4 和 2020 疫情它真的漲;
2022 年升息,它比股票跌更多;2025 關稅那次只緩衝了一部分。
不要只看四個故事,用全部的月份看
| 統計(0050 下跌的月份) | 數值 |
|---|---|
| 樣本 | 41 / 115 個月 |
| 公債同時也跌 | 24 個月(59%) |
| 0050 平均報酬 | -3.78% |
| 00679B 平均報酬 | +0.02% |
| 0050 最慘 10 個月時,00679B 平均 | +0.85% |
有 59% 的下跌月份公債也跌,聽起來很糟。但關鍵在後面兩列:
這些月份 0050 平均 -3.78%,公債平均 +0.02%——接近零。
而在 0050 最慘的 10 個月裡,公債平均是正的。
它不是每次都反向,而是在最痛的時候比較容易站在對面。
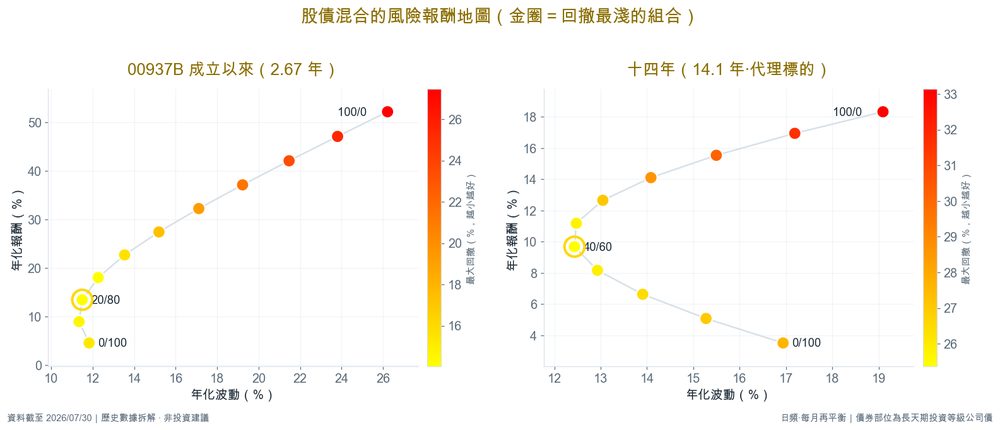
🧮 混合的數學:兩端都比中間深

把兩檔用不同比重混在一起、每月再平衡一次:
| 股 / 債 | 年化 | 波動 | 最大回撤 | Sharpe |
|---|---|---|---|---|
| 100/0 | +24.30% | 20.53% | -33.83% | 1.18 |
| 80/20 | +19.27% | 16.34% | -31.55% | 1.18 |
| 60/40 | +14.16% | 12.93% | -29.26% | 1.09 |
| 50/50 | +11.59% | 11.72% | -28.39% | 0.99 |
| 30/70 | +6.41% | 10.85% | -28.06% | 0.59 |
| 0/100 | -1.37% | 13.70% | -46.18% | -0.10 |
- 最大回撤最淺的是 30/70(-28.06%),比 100/0(-33.83%)和 0/100(-46.18%)兩端都淺。
- Sharpe 的高點在 90/10(1.19),而不是 100/0(1.18)。
報酬那一欄一定是股票越多越高——那是這個窗口的結果(股票年化 24.3%),不是規律。
真正值得看的是回撤那一欄的 U 型:兩個負相關的東西放在一起,組合的波動會比各自的加權平均小。
把窗口拉到 14.14 年,U 型還在
台灣沒有 14 年歷史的長天期美債 ETF,所以債券腿要用 TLT 換算台幣當代理。代理標的先驗證再用:
| 代理 | 對照 | 重疊 | 週報酬相關 | 年化差 | 判定 |
|---|---|---|---|---|---|
| TLT(台幣) | 00679B | 9.59 年 | 0.723 | +0.20pp | ✅ 採用 |
| VCLT(台幣) | 00679B | 9.59 年 | 0.587 | +3.45pp | ❌ 不可互換 |
| TLT(台幣) | 00937B | 2.71 年 | 0.725 | -3.35pp | ❌ 不可互換 |
| 006208 | 0050 | 12.61 年 | 0.970 | -0.53pp | ✅ 採用 |
第二列是反例:長天期投資等級公司債不能拿來代替公債,年化差了 +3.45pp。

14.14 年(2012-06-22 – 2026-08-12,股腿 006208、債腿 TLT 台幣代理):
| 股 / 債 | 年化 | 波動 | 最大回撤 | Sharpe |
|---|---|---|---|---|
| 100/0 | +19.27% | 19.28% | -33.15% | 1.00 |
| 80/20 | +15.70% | 15.51% | -30.84% | 1.01 |
| 60/40 | +12.00% | 13.21% | -28.53% | 0.91 |
| 50/50 | +10.12% | 12.88% | -28.08% | 0.79 |
| 20/80 | +4.32% | 15.38% | -31.81% | 0.28 |
| 0/100 | +0.36% | 19.08% | -44.07% | 0.02 |
回撤最淺的是 50/50(-28.08%),
兩端是 -33.15% 和 -44.07%。
換了一組資料、換了一個窗口,U 型還在——這代表它不是巧合,是負相關資產的數學性質。
六次壓力測試(14 年窗口)
| 情境 | 股票 | 長債(台幣) | 60/40 |
|---|---|---|---|
| 2013 縮減恐慌 | +0.1% | -13.3% | -5.4% |
| 2015 陸股/人民幣 | -20.7% | +9.0% | -9.4% |
| 2018Q4 修正 | -15.0% | +6.4% | -6.8% |
| 2020 COVID | -21.5% | +15.9% | -7.1% |
| 2022 升息全年 | -21.9% | -21.8% | -21.5% |
| 2025 關稅崩盤 | -17.2% | -3.3% | -11.7% |
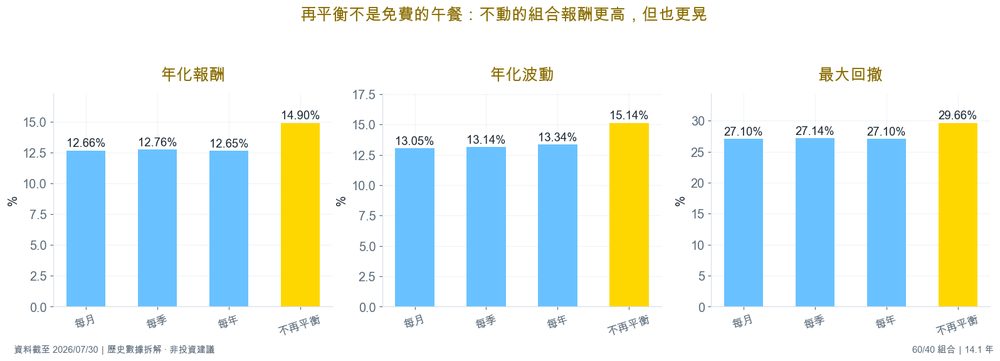
🔄 再平衡的代價(60/40 組合,14.14 年)
| 再平衡頻率 | 年化 | 波動 | 最大回撤 | Sharpe |
|---|---|---|---|---|
| 每月 | +12.00% | 13.21% | -28.53% | 0.91 |
| 每季 | +12.26% | 13.31% | -28.67% | 0.92 |
| 每年 | +12.08% | 13.53% | -28.74% | 0.89 |
| 買了不動 | +15.50% | 15.75% | -30.91% | 0.98 |
每月/每季/每年三種頻率結果很接近。真正不一樣的是買了完全不動:
年化 +15.50%,明顯較高——原因很單純,這 14 年股票漲太多,
不再平衡等於股票比重一路自己長大。
代價寫在後兩欄:波動從 13.21% 變成 15.75%,
回撤也更深。再平衡不是免費的午餐,它是一個取捨。
⏳ 為什麼是這 9.59 年:一段對債券極不友善的窗口

| 時點 | 20 年期公債殖利率 |
|---|---|
| 00679B 上市 2017/01 | 2.68% |
| 疫情低點 2020/08 | 0.96% |
| 升息前 2022/01 | 2.05% |
| 高點 2023/10 | 5.30% |
| 最新 | 5.24% |
對已經持有的債券來說,殖利率上升就是價格下跌。 這 9.59 年,長天期公債等於逆風走了全程。
買進當下的殖利率,是債券少數可觀察的錨

用 TLT 從 2004-01-02 起的 211 個起點,看「買進當下的 20 年期殖利率」與「後續 5 年年化報酬」的關係,
R² = 0.55(殖利率用 20 年期;若改用 30 年期 R² 為 0.63——天期對齊標的是比較誠實的做法,代價是配適度略低):
| 買進當下殖利率 | 樣本 | 後 5 年年化平均 | 區間 |
|---|---|---|---|
| 0–2.5% | 47 個 | -2.44% | -10.0% ~ +7.6% |
| 2.5–3.5% | 74 個 | +3.12% | -4.1% ~ +9.7% |
| 3.5–4.5% | 35 個 | +7.62% | +3.8% ~ +11.8% |
| 4.5–9% | 55 個 | +8.10% | +4.3% ~ +13.0% |
⚠️ 三個必須講的限制:
- 這些樣本互相重疊,而且 22 年只涵蓋一輪完整的利率循環,統計上的獨立樣本數遠比看起來少。
- 殖利率高不代表不會再更高。2022–2023 年 20 年期殖利率從 2.05% 一路走到 5.30%,中間每一個「看起來已經很高」的點位,後面都還有更高的。
- 這是美元計價的統計,換成台幣還要再加一層匯率。
所以這張圖只說明一件事:起點不同,後面那段路就不一樣。它不預測任何事,也不是進場訊號。
🏛️ 在配置裡的意義:一個第三方的事實

新制勞工退休基金(規模 5.80 兆元,勞動基金運用局 115 年 6 月月報)的實際配置:
| 類別 | 占比 |
|---|---|
| 權益證券(股) | 32.68% |
| 固定收益(債) | 26.77% |
| 轉存與短期票券 | 11.25% |
| 另類投資 | 10.39% |
| 國內委託經營(公告未細分股債) | 18.91% |
放這張表不是要人照抄,而是說明一件事:連管理幾兆退休金的機構,也不是全押股票。
至於實際比重,取決於你的年齡、收入穩定度與承受波動的能力——這篇只拆歷史數字,不做任何配置建議。
交易面補兩件事
| 0050 | 00679B | |
|---|---|---|
| 折溢價(月均) | -0.32(月均:0.19) | 0.12(月均:0.01) |
| 年化標準差(近一年) | 19.16(08/13)% | 6.44(08/13)% |
| 日均成交量(近一年) | 約 11.1 萬張 | 約 3.6 萬張 |
兩檔的月均折溢價都很小,代表申購買回的套利機制運作正常。
00679B 近一年的年化標準差只有 6.44%,看起來很平靜——
但請對照前面那張回撤圖:平靜不等於不會虧。
🧾 稅:同樣是「配息」,走的是兩條路

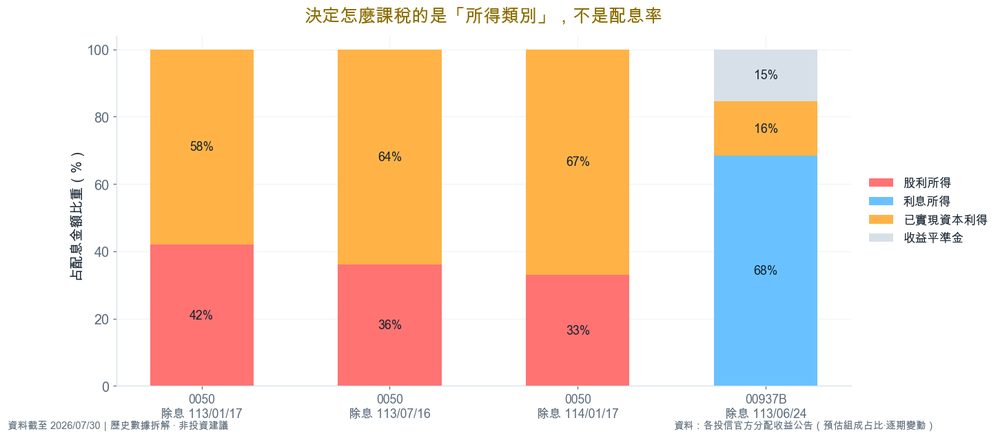
決定一筆配息怎麼課稅的,是所得類別,不是配息率。這兩檔都是元大投信發行,但組成完全不同:
| 除息期別 | 0050 股利所得占比 | 除息期別 | 00679B 股利所得占比 | 利息所得占比 | |
|---|---|---|---|---|---|
| 113/07/16 | 36% | 114/05/22 | 0% | 100.00% | |
| 114/01/17 | 33% | 114/08/21 | 0% | 100.00% | |
| 114/07/21 | 34% | 114/11/21 | 0% | 100.00% | |
| 115/01/22 | 32% | 115/02/26 | 0% | 100.00% | |
| 115/07/21 | 26% | 115/05/22 | 0% | 100.00% |
00679B 的官方公告原文寫得很清楚:可分配收益係指
「投資於中華民國境外所得之利息收入」。所以制度上:
| 0050 | 00679B | |
|---|---|---|
| 配息主體 | 境內股利 + 已實現資本利得 | 境外利息 |
| 綜合所得稅 | 股利部分計入 | 不計入綜所稅 |
| 適用制度 | 股利所得課稅二擇一 | 基本所得額(最低稅負) |
| 二代健保補充保費 | 股利所得部分適用(健保法 §31) | 無股利所得 |
| 門檻 | — | 海外所得全戶全年滿 100 萬才計入 |
基本稅額 =(基本所得額 − 750 萬)× 20%,而且只有在基本稅額高於一般所得稅額時才補差額——
對絕大多數人來說,這道門檻碰不到。
⚠️ 兩個提醒:配息組成每一期都會變(上表就看得到 00679B 前幾期還有收益平準金,近幾期是 100% 利息所得),
公告值本身也是預估;實際稅負請以個人申報情況與稅單為準。
🎯 五個帶走的重點
- 降息 ≠ 長債會漲。 聯準會決定的是短端,長債看的是長端;這一輪降息近兩年,20 年期殖利率反而 +116bp,00679B 含息 -11.0%。
- 波動小 ≠ 跌得少。 00679B 年化波動只有 0050 的三分之二,但最大回撤 -46.18% 更深,且 6.4 年還沒回到前高。
- 配息 ≠ 報酬。 累計配 9.75 元,價差 -34.3%,含息總報酬 -12.4%。
- 它是真的負相關資產,但不是保證。 78% 的時間負相關、2018Q4 與 2020 都接住了,2022 年卻股債一起跌。
- 回撤的 U 型在兩個窗口都成立:9.59 年是 30/70,14.14 年是 50/50,都比兩端淺。
至於實際上該放多少比例,取決於你自己的風險承受度、資金用途與人生階段——這篇只拆歷史數字。
📚 資料來源與方法
- 含息報酬/波動/回撤:歷史股價含息還原回測(
auto_adjust),台幣計價,共同期間 2017-01-11 – 2026-08-14 - 基金規模:TWSE 官方受益權單位數 × 前一日淨值(2026-08-13),與 MoneyDJ 交叉驗證(0050 差 0.59%、00679B 差 0.15%)
- 持股集中度:公開資訊觀測站(MOPS)基金季持股,民國115Q2
- 配息:逐筆實配紀錄;殖利率口徑=近一年實配 ÷ 市價
- 配息所得組成:元大投信官方「分配收益公告」(SITCA),0050 7 期、00679B 13 期
- 利率:美國 20 年期公債殖利率(FRED
DGS20,資料日 2026-08-12)——天期對齊 00679B 追蹤的 ICE 美國政府 20+ 年期債券指數;敏感度回歸採月頻以避開跨市場時區假象(30 年期^TYX的交叉對照結果幾乎相同:−13.81%/100bp、R²=0.72) - 勞退配置:勞動基金運用局 115 年 6 月月報
- 14 年回測:股腿以 006208 代表(與 0050 同指數),債腿為 TLT 換算台幣的代理標的,已於 9.59 年重疊期驗證(週報酬相關 0.723、年化差 +0.20pp)
兩個資料陷阱(本文已處理,寫出來供同好參考):
- 0050 的 yfinance 序列在 2014-01-02 有一個 −75% 的假跳空(分割調整只套用前段)→ 本文 0050 序列只取 2014-01-03 之後,更長的歷史改用 006208。
TWD=X匯率序列有四個假尖峰(最大 +1571%)→ 已過濾合理區間並砍掉單日 >5% 的跳動後才使用。
免責聲明: 本內容為公開資料之統計整理與歷史數據探討,本站非屬證券投資顧問事業,不提供任何個股或 ETF 之投資分析與推介建議,亦非招攬投資。提及之標的僅為數據說明,不構成投資建議,本人與所提及標的無財務利益關係。過去績效不保證未來回報,請自行評估風險,盈虧自負。
關鍵詞 (Keywords):
0050, 00679B, 元大美債20年, 元大台灣50, 美國公債ETF, 債券ETF, 長天期公債, 股債配置, 資產配置, 最大回撤, 夏普比率, 再平衡, 利率風險, 匯率風險, 殖利率, Fed降息, 期限溢酬, 最低稅負制, 基本所得額, 海外所得, 二代健保, 台積電權重, 含息報酬, 量化分析, 回測